
През януари 1969 г. Дейвид Боуи записва песен за астронавт, който излита в Космоса и повече не се завръща на Земята. Сингълът „Space Oddity“ излиза на 11 юли, пет дни преди старта на „Аполо 11“ и девет преди Нийл Армстронг да стъпи на Луната. Заглавието е инспирирано от „2001: Космическа одисея“ на Стенли Кубрик. Боуи гледа филма под влияние на наркотици, и то няколко пъти, а после казва, че пътуването през звездния портал го е разтърсило толкова силно, че песента просто се проявила от само себе си. В това време вижда за пръв път снимката „Изгревът на Земята“ от „Аполо 8“ и се разделя с танцьорката Хермиона Фартингейл, което го инспирира за образа на героя от песента, майор Том: не като модел на еуфорията по Космоса, а като човек, чиято връзка със Земята е все по-слаба и по-слаба, и така, докато накрая изчезва напълно.
Боуи нарича парчето фарс и противоотрова. Образът на астронавта, който винаги изпълнява своя дълг, казва той, е образ на машина, а неговият майор Том е човек, и песента е опит да обедини науката с чувствата, емоциите. Би Би Си я пуска като фон за кацането на мисията до Луната, без да обърне внимание, че в песента героят не се прибира у дома. Майор Том оставя неизменна следа и роля в творчеството му, Боуи го възпява в „Ashes to Ashes“, после в „Blackstar“.
На 6 февруари 2018 г. SpaceX вдига първия Falcon Heavy от Кейп Канаверал и Илон Мъск качва личния си червен Tesla Roadster, с манекен в скафандър на шофьорското място. Манекенът се казва Starman, по друга песен на Боуи, а на таблото пише „Don’t Panic“. Преди старта Мъск казва, че радиото ще върти „Space Oddity“ без край, докато колата върви към орбита около Слънцето, която пресича пътя на Марс. Колата оттогава е минала отвъд орбитата на Марс, но песен във вакуума няма как да прозвучи. Имаше послание към зрителите.
Посланието в този си вид няма как да отиде до Марс само. За целта Falcon Heavy трябва първо да качи манекена в Космоса. След това Starship трябва да започне да качва спътниците V3 в орбита, после товари, после пътници. Starlink е мрежата, с която Земята има връзка с изпратеното в Космоса, а xAI е направлението, през което Мъск смята да прехвърли стойността на дружеството от ракетите към изчислителната мощност. По-далечната орбита няма да дойде от песента в купето. Ако я има, тя ще се види в отчетите на SpaceX, а на 17 ноември ще стане ясно дали зад посланието вече стоят приходи, или манекенът в скафандъра си остава просто жест.
Кой плаща и кой харчи в SpaceX
На 6 октомври 2026 г. акцията затвори на 171,92 долара, след 171,09 долара на 5 октомври и 158,96 долара на 2 октомври. Капитализацията при 13,57 милиарда акции е около 2,33 трилиона долара. Сесията на 7 октомври още не е отворена, затова коефициентите по-долу са към затварянето на 6 октомври, не към час от 5 октомври. Диапазонът на движение на акцията от листването ѝ насам е 104,83-225,64 долара, цената на първичното предлагане беше 135 долара, средната едногодишна цел на анализаторите е 226 долара, като целите варират от 140 до 450 долара. Прогнозата на анализаторите за 2026 г. е приход от 44,7 милиарда долара и печалба на акция от около 7 цента. За третото тримесечие според прогнозите на анализаторите се очакват приходи от 13,4 милиарда долара и печалба от 15 цента на акция. За цялата 2026 г. очакваната печалба е около 7 цента. Щом едно тримесечие прави цялата печалба от 15 цента, другите три трябва да са на обща загуба от около 8 цента. Разликата идва от амортизацията на новите дата центрове, не е заради по-бавен ръст на приходите. Датата 17 ноември още не е потвърдена от компанията за оповестяване на отчета за тримесечието.
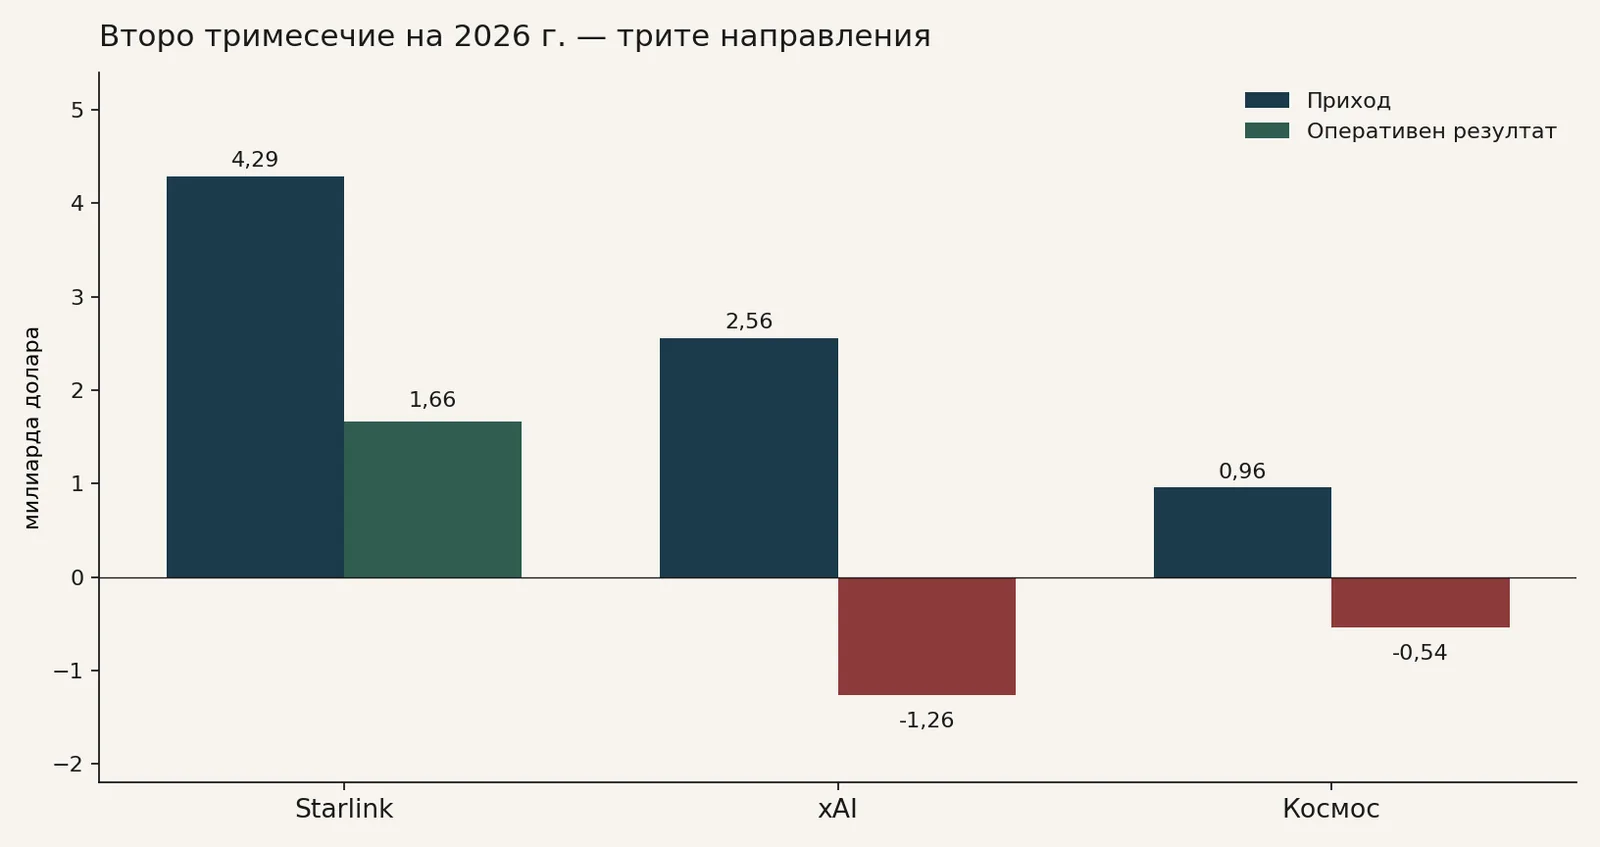
Второто тримесечие, отчетено на 4 август, показа приходи от 7,81 милиарда долара, ръст от 92%. Starlink обяви приходи от 4,29 милиарда и оперативна печалба от 1,66 милиарда щатски долара. Изкуственият интелект, който от февруари в компанията се представлява от xAI заедно с Grok и X, донесе 2,56 милиарда приходи и оперативна загуба от 1,26 милиарда щатски долара. Ракетите и корабите Falcon, Dragon и Starship са допринесли с приходи от 0,96 милиарда и оперативна загуба от 0,54 милиарда долара. Консолидираната оперативна загуба се сви до 0,14 милиарда, а капиталовите разходи стигнаха 18,37 милиарда, от които 15,83 милиарда в изчислителната мощност.
| Направление | Приход | Оперативен резултат | Капиталов разход |
|---|---|---|---|
| Starlink | 4,29 млрд. | +1,66 млрд. | 1,37 млрд. |
| xAI | 2,56 млрд. | −1,26 млрд. | 15,83 млрд. |
| Starship | 0,96 млрд. | −0,54 млрд. | 1,17 млрд. |
| Общо | 7,81 млрд. | −0,14 млрд. | 18,37 млрд. |
За 2025 г. приходите бяха 18,7 милиарда долара, оперативната загуба 2,6 милиарда, а нетната загуба 4,9 милиарда. Starlink тогава допринесе с 11,4 милиарда приходи и 4,4 милиарда оперативна печалба, а изкуственият интелект с 3,2 милиарда приход и оперативна загуба от 6,4 милиарда. След борсовия дебют и облигационния заем от 25 милиарда дружеството има парични средства от порядъка на 94-100 милиарда щатски долара. Свободният паричен поток за първото полугодие е отрицателен с около 25 милиарда долара.
Starlink: абонати, приход и единствената печалба
Абонатите на Starlink достигнаха 12 милиона в края на юни, двойно спрямо година по-рано, при 6 милиона през второто тримесечие на 2025 г. и 10,3 милиона в края на март. Средният приход от абонат пада от 85 долара месечно до 66, защото обемът расте, а цената пада: новите пазари и по-евтините планове вече имат по-голямо тегло от старите клиенти. Потребителските приходи през второто тримесечие бяха 2,49 милиарда. Корпоративните и държавните договори, включително Starshield, се удвоиха до 1,81 милиарда, а в тримесечието има многогодишни договори за над 6 милиарда долара. Авиокомпаниите American, Southwest и Virgin Atlantic са сред тях.
Това е единственото направление, което вече печели от дейността си. Годишната база на оперативната печалба през второто тримесечие е около 6,6 милиарда, а при коефициент 25 до 40 върху тази печалба Starlink сама по себе си седи зад 160-260 милиарда долара стойност, една десета от днешната капитализация. Според проспекта оценката на пазара е 1,6 трилиона за широколентова и мобилна свързаност. Независима оценка намалява този сегмент към 129 милиарда долара, защото данните от компанията калкулират целия пазар на свързаност извън Китай и Русия, което не представлява реална алтернатива към момента.
Сателитите V3, всеки с капацитет от порядъка на 1 терабит в секунда към абоната, още нямат редовен график за извеждане. Носи ги Starship. Falcon 9 качва доста по-малко апарати на полет и с него новите спътници не стигат орбитата достатъчно бързо, за да поемат още абонати. Докато V3 не се извеждат редовно, ръстът се ограничава от капацитета на сегашната мрежа и от цената, която вече е низходяща.
Starship: защо още не е на печалба
Приходите на космическия бизнес за първото полугодие са по-ниски от тези за първата половина на 2025 г. За второто тримесечие ръстът е 29%: изстрелванията са по-малко, 38 срещу 46, но полетите за външни контрагенти са с по-голяма стойност и носят повече приход. Разработката, главно по Starship, стигна 1,08 милиарда долара в тримесечието срещу 0,69 милиарда година по-рано. Полет 12 през май въведе версията V3, полет 13 през юли изведе 20 производствени спътника V3. През септември апаратът достигна орбита, но полетът беше прекъснат заради проблем с двигател. Полет 14 след това стигна ниска околоземна орбита и изведе спътници Starlink.
Starship не продава билети на авантюристи за полет до Марс. Намалява цената на изведено карго до орбита и увеличава обема на сателитите, които едно изстрелване може да изведе в орбита. Без този ритъм свързаността стига предела на сегашното съзвездие, а орбиталните изчислителни центрове остават чертеж. Направлението ще е на загуба, докато разработката не мине в експлоатация, и тук тежи календарът, не самата загуба.
xAI и обещанието на Мъск за септември
На 11 август Илон Мъск съобщи на служителите си, че приходите от изкуствен интелект ще надминат приходите от другите дивизии още през септември, като през четвъртото тримесечие този процес ще се засили значително. След четири-пет години, добави, AI ще бъде отговорен за 99% от стойността на дружеството. Десет гигавата мощност до края на 2027 г., при 30-50 долара на ват, ще носят според него 300-500 милиарда долара годишен приход. За Starlink каза на 28 септември, че става все по-вероятно мрежата в дългосрочен план да бъде отговорна за по-голямата част от интернет трафика по света.
Данните от второто тримесечие опровергават това изказване на Мъск. Приходите от AI бяха 2,56 милиарда долара, а от Starlink и космоса заедно 5,25 милиарда. За да мине отпред още през следващото тримесечие, при растящ Starlink, xAI трябваше да удвои приходите си за три месеца. Рекламата в същото направление, 367 милиона, е по-ниска от година по-рано. Капацитетът беше 1,4 гигавата. Печалбата преди лихви, данъци и амортизации, след корекциите на дружеството, за пръв път е положителна, около 1,15 милиарда, но оперативният резултат остава на загуба, защото амортизацията на дата центровете и разходите за растеж я изяждат.
В тримесечието влязоха договори за облачни услуги за 14,1 милиарда долара. На 4 август ръководството каза, че освен договорите за 14,1 милиарда има още 6,7 милиарда договорен приход от продажба на изчислителна мощност за следващите шест месеца. Парите още не са отразени в отчета: ще бъдат, когато дата центровете с процесорите започнат да функционират, а това трябва да стартира от месец октомври. Един клиент допринася за 19,5% от приходите на цялото дружество. Капиталовият разход за AI беше 6,2 пъти приходите на направлението. Паричните средства стигат за няколко тримесечия. Облигациите за 25 милиарда имат 1,5 милиарда долара лихвени плащания годишно при средна ставка 5,855%.
Какво да следим в отчета на SpaceX на 17 ноември
Първо, дали приходите от изкуствен интелект през третото тримесечие са над 4-5 милиарда долара и са доближили или задминали нивата на Starlink. Отчетът за третото тримесечие ще покаже дали приходите от AI са минали 4-5 милиарда долара и са доближили приходите на Starlink, или са ги задминали. Тримесечие, в което AI остане на второ място по приходи, не изключва вариант през септември да е повишил резултатите, но не потвърждава тезата за срока на Мъск. Трябва да анализираме договорените приходи от октомври нататък, които още са извън отчета, и дали някой клиент е прекратил договора си в 90-дневния срок. Отделно анализираме капиталовия разход: остава ли над 15 милиарда на тримесечие и колко гигавата мощност стоят зад него.
Приходите на Starlink проследяваме по абонати, по приход от абонат, по дела на компаниите и държавните поръчки и по това кога и как спътниците V3 ще се извеждат редовно в орбита. При Starship анализираме честотата на полетите и дали версията V3 е преминала от етапа на опитни полети в редовен график на работа. Печалбата на акция за цялата компания не ни дава исканата информация, докато амортизацията на дата центровете оставя оперативния резултат на загуба.
Възможности пред SpaceX
Starlink вече носи оперативна печалба и има договори с държавата. Предимството му са собствените спътници в орбита и евтиното извеждане. Без тези предимства друга компания няма как да стигне до този мащаб от 12 милиона абоната за две години. Ако спътниците V3 влязат в график през 2027 г., приходите от свързаност могат да растат, без дружеството да продава нови акции.
Договорената изчислителна мощност е най-краткият път от около 8 милиарда приходи на тримесечие към прогнозата на анализаторите от 45 милиарда за годината и към приходи над 100 милиарда през 2027 г. Част от прогнозите очакват за 2027 г. над 108 милиарда долара. При такива приходи днешните 2,33 трилиона долара са 22 пъти продажбите за 2027 г. За инфраструктура с дългосрочни договори тази оценка би могла да се защити, ако маржът след амортизация мине 20%.
Паричните средства печелят време на компанията. Дружеството не е принудено да продава акции през ноември, за да плати инвестицията за следващия дата център. В това се различава от частните лаборатории, които разчитат на финансиране.
Предупреждения за цената на SpaceX
Един клиент е отговорен за 19,5% от приходите, а договорите могат да се прекратят в кратък срок. Дата център, изграден за конкретен клиент, не може да се преобразува за друг в рамките на месец.
В отчета няма данни за септември и няма данни за годишен приход от 100 милиарда долара през декември. Прогнозата на анализаторите за приходите от AI през цялата 2026 г. е около 15,6 милиарда, далеч под това, което Мъск каза на служителите. Разликата между тях ще определи оценката на акцията.
Ако въвеждането на дата центровете в експлоатация се забави заради разрешителни или съпротива срещу новите площадки, договорът може да остане в сила, но приходите да дойдат по-късно. Амортизацията започва по график. Паричните средства намаляват с около 15 милиарда на тримесечие.
Цена на акцията на SpaceX и коефициенти
При 171,92 долара и 13,57 милиарда акции капитализацията е около 2,33 трилиона. Нетна печалба няма, затова няма историческо отношение цена към печалба. Форвардното съотношение е около 105 пъти.
| Основа | Приход | Пъти продажбите |
|---|---|---|
| Последни 12 месеца до 30 юни | 23,0 млрд. | около 101 |
| Второто тримесечие, умножено по четири | 31,3 млрд. | около 75 |
| Прогноза на анализаторите за 2026 г. | 44,7 млрд. | около 52 |
| Годишен приход 100 млрд. през декември, ако се сбъдне прогнозата | 100 млрд. | около 23 |
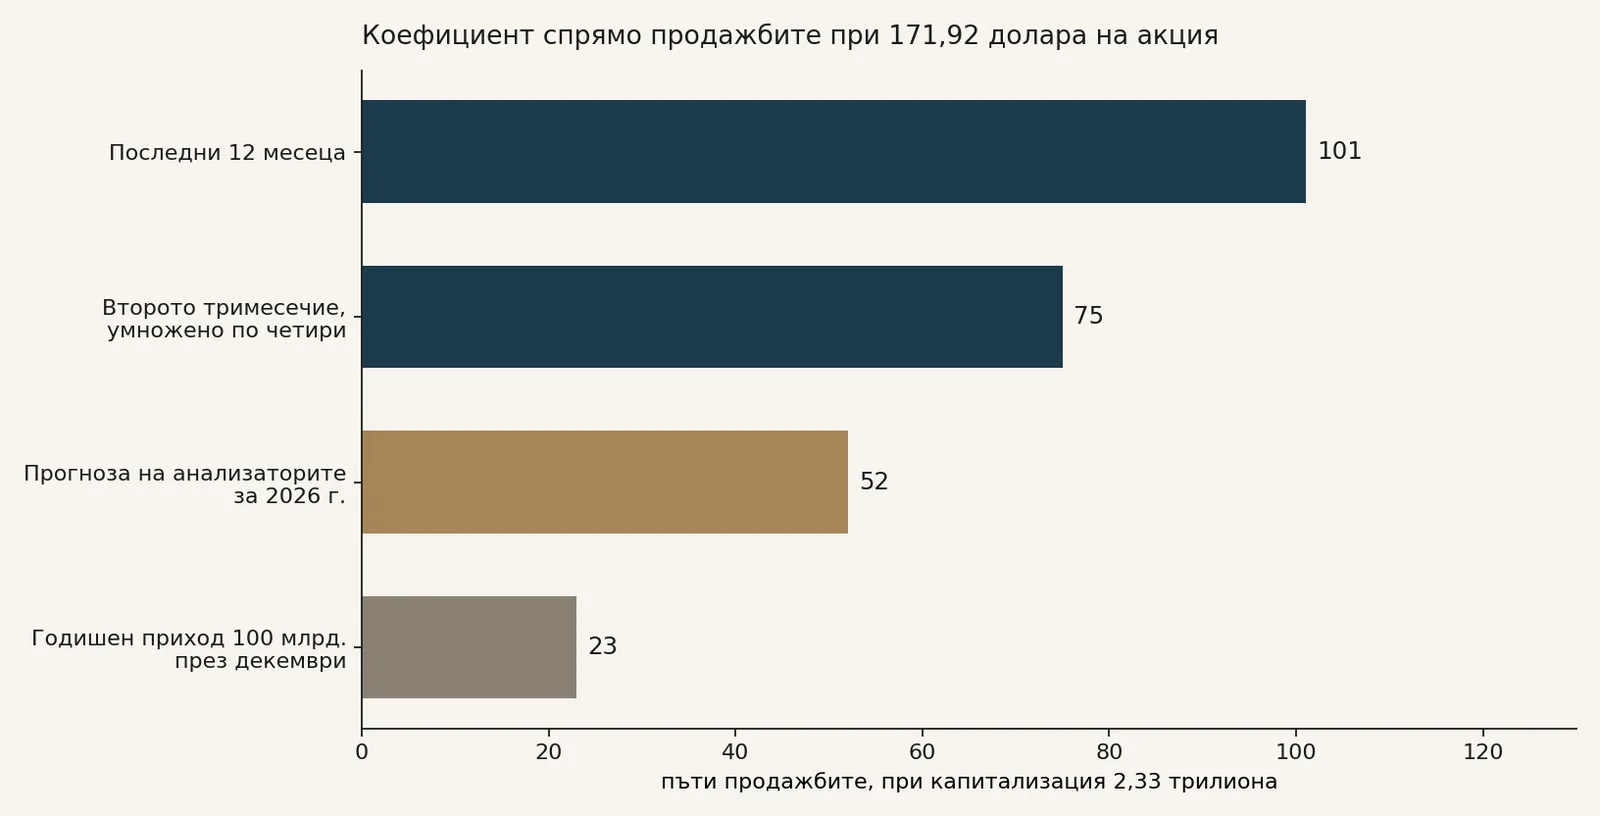
Към оперативната печалба на Starlink, годишна база 6,6 милиарда долара, цялото дружество струва над 350 пъти печалбата на единственото печелившо направление. Коригираната печалба преди лихви и данъци за второто тримесечие беше 3,5 милиарда, годишна база 14 милиарда, или около 167 пъти. Дългът от юни е по-малък от паричните средства, затова стойността на предприятието е близка до капитализацията, а не над нея.
От първичното предлагане на 135 долара до 171,92 акцията ръстът е около 27%, а от дъното от юли, около 107 долара, е с над 60%. Върхът на позицията е 226 долара. Това е 31% над затварянето на 6 октомври.
Нека да проследим две разнопосочни мнения за цената на акция на SpaceX.
Адам Джонас от Morgan Stanley на 5 октомври дава препоръка за покупка и цел на позицията от 300 долара. Документът му към инвеститорите се казва „Евтино и става по-евтино“. При 159 долара, пише той, Starship и Starlink вече са калкулирани в цената с около 127 долара на акция, а останалите около 32 долара са xAI. „През следващите седмици, преди полет 15 на Starship, инвеститорите могат да използват рядка възможност да купят акции, които изглеждат необичайно евтини.“
Джереми Грантъм от GMO говори през юли, при цена около 148 долара, и нарича предлагането най-лудото в историята на човека. „След петдесет години ще се разказват и ще се пишат истории за борсовия дебют на SpaceX, ще се цитират абзаци от проспекта, и вие ще им се смеете.“ И следното: „Ще е удивително, между другото, ако не се срине позицията, защото ще трябват толкова огромни развития в изкуствения интелект, които биха променили живота ни из основи.“
Ако очакванията за SpaceX се сбъднат
Приходи за третото тримесечие над 13,4 милиарда долара, xAI със сходни резултати близо до Starlink и без развалени договори през октомври могат да защитят очакването за приходи от 45 милиарда за 2026 г. и да бъдат основа за такива през 2027 г. от 100 милиарда щатски долара. За първото тримесечие са отчетени приходи от 4,69 милиарда, за второто 7,81 милиарда щатски долара. Ако през третото те са 13,4, а през четвъртото около 20 милиарда, тогава можем да видим около 46 милиарда щатски долара приходи, с около 1,4 милиарда над годишната прогноза на анализаторите от 44,7.
При коефициент 25 спрямо продажбите за 2027 г. капитализацията е 2,5 трилиона долара, около последната цена. При коефициент 40 е 4 трилиона, или около 295 долара на акция. Ако днешният коефициент от 52 се запази върху продажби от 100 милиарда, цената е към 380 долара. Целта от 226 долара отговаря на коефициент около 23 върху продажби от 100 милиарда, или на коефициент 50 върху продажби от 45 милиарда. Оценката расте, защото същият коефициент се прилага върху по-високи приходи.
Печалбата на акция остава слаба през 2026 г. и в началото на 2027 г. Дата центровете влизат в амортизация по-бързо, отколкото маржът след нея се възстановява. Покупка на тази цена е покупка на базата на приходите и договорите, не на печалбата.
Ако SpaceX не изпълни очакванията
Ако xAI остане на второ място по приходи, ако годишният приход през декември е 40 милиарда вместо 100 и ако приходът от абонат на Starlink остане 66 долара, прогнозата на анализаторите от 45 милиарда се ревизира към 30-35 милиарда. При коефициент 20 върху такива приходи капитализацията е 600-700 милиарда долара, или 45-52 долара на акция. Оценка по отделни направления, в която Starlink, Starship и паричните средства на компанията формират цената, а xAI влиза с минимална оценка, е в границите 42-103 долара. Интервалът 45-52 долара е вътре в същия по-нисък сценарий: той е коефициент 20 върху ревизираната прогноза, а 42-103 долара е цената само на направленията с известни приходи. Дъното от юли, 105 долара, вече е достигано.
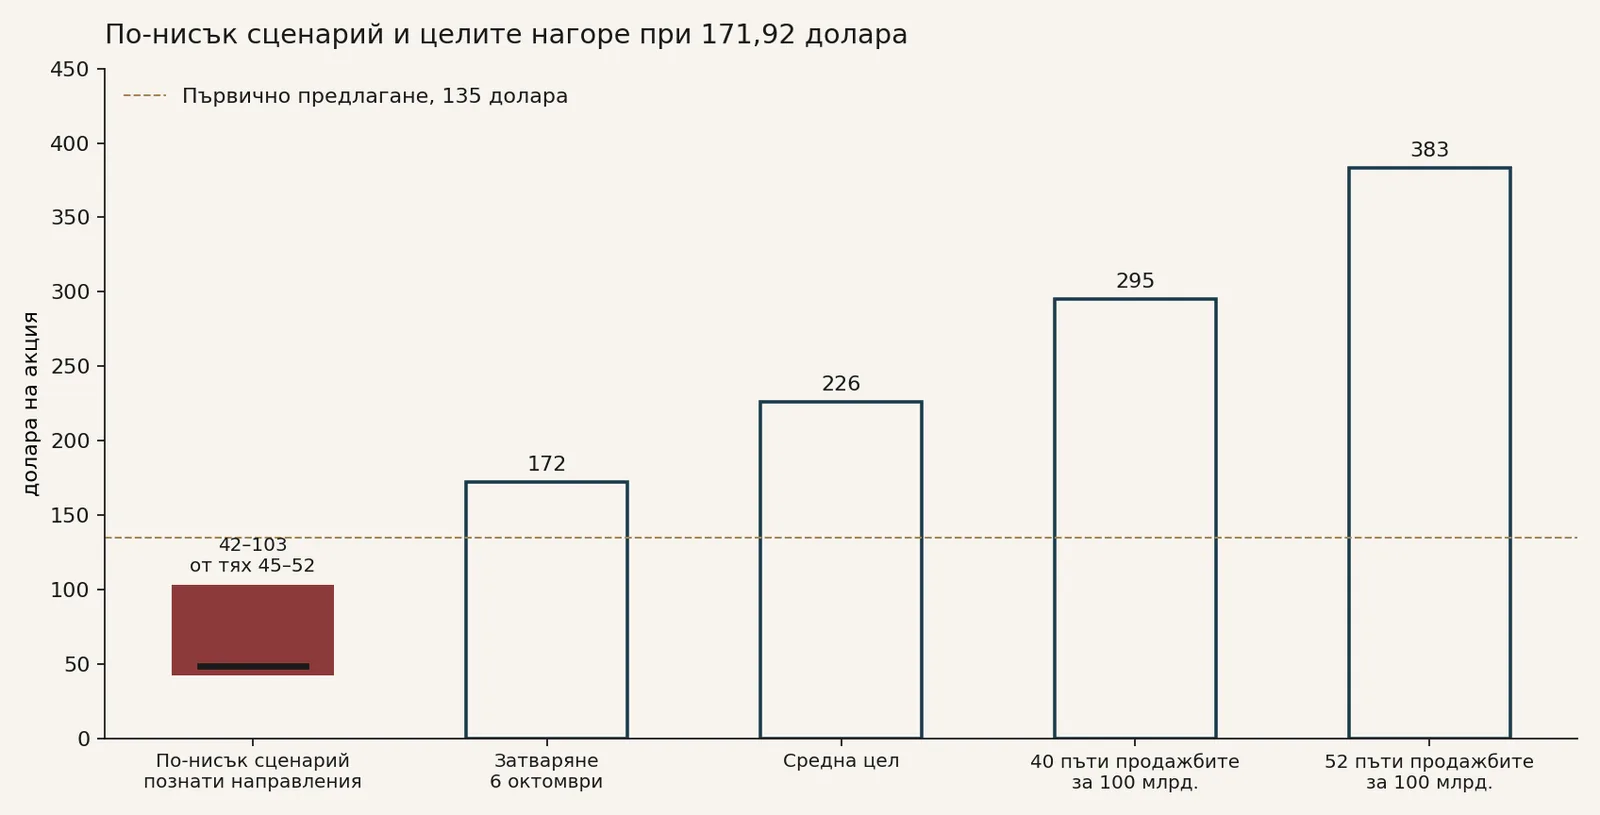
Сценарият между пълното изпълнение и провала е по-вероятен и от двете. Приходите на Starlink се движат по плана, приходите на xAI растат с договорите от октомври, но през септември приходите на xAI не надминават приходите на Starlink, а годишният приход през декември не стига 100 милиарда. В този случай акцията се връща в интервала 135-170 долара, в който се търгува от листването, до отчета за четвъртото тримесечие.
Сега ли се влиза в SpaceX, след отчета, или в края на годината
При покупка на акцията сега коефициентът е 52 върху прогнозата на анализаторите. Очакването, което Мъск е представил, е над тази прогноза и с него никой не се е съгласил. Отчетът през ноември или ще потвърди такова очакване, или ще стане ясно, че няма да се реализира. Приходите от 100 милиарда, ако изобщо се осъществят, ще видим в отчета за четвъртото тримесечие, през февруари 2027 г. Дотогава целта за цената през декември е по преценка на инвеститорите и не почива на данни.
Тезата на Мъск ще бъде подложена на два теста. Първият е 17 ноември, или денят, в който дружеството оповести своя отчет. Тогава ще станат ясни приходите за тримесечието, разпределението по направления и дали договорите от октомври са влезли в неизпълнените поръчки. Вторият ще бъде отчетът през февруари.
Ако още не сме влезли в позицията, по-добре е да се изчака отчетът през ноември. Адам Джонас залага на събитие преди него, полет 15 на Starship. Джереми Грантъм гледа проспекта като на забавно четиво. Полетът може да вдигне акцията, без приходите на xAI през септември да са надминали приходите на Starlink. Цената вече е с 27% над първичното предлагане и с връх от 226 долара. До осреднената цел на анализаторите има 31% ръст нагоре. Ако коефициентът се облегне на оценката на направленията с известни приходи, има над 40% потенциално движение надолу за цената на акция, до около 100 долара, дори и повече, ако пазарът оценява само печелившия Starlink. При такава разлика не бива да се влиза в позицията преди отчета.
Ако вече сме акционери в SpaceX, бележката на Джонас е основание да не се намалява позицията преди полет 15. Очакването на Мъск отпада, ако приходите на xAI не се доближат до приходите на Starlink и ако ръководството отложи годишния приход от 100 милиарда за след декември. Тезата остава, ако поръчките от октомври са потвърдени и нито един голям договор не е прекратен. Покупка в края на годината има смисъл само като второ влизане след отчета, ако акцията спадне към 135-150 долара, без договорите да са се влошили. Под цената на първичното предлагане, при непроменени резултати при Starlink, неизвестното за пръв път е по-евтино.
Често Задавани Въпроси (FAQ)
Кога излиза отчетът на SpaceX и какво няма да стане ясно от него?
Прогнозната дата е 17 ноември 2026 г., след затваряне на пазара, и дружеството още не я е потвърдило. Отчетът дава приходите за цялото тримесечие, не за септември и не за октомври поотделно. От него няма да се разбере дали през септември приходите на xAI са надминали приходите на Starlink. Ще се разбере само дали за последното тримесечие xAI е второто направление по приходи.
Кое направление на SpaceX носи печалбата?
Годишната печалба на Starlink е около 6,6 милиарда долара. При коефициент 25 до 40 върху тази печалба направлението струва 160-260 милиарда, около една десета от капитализацията на SpaceX.
Изпълнено ли е обещанието на Илон Мъск за септември?
Няма официална информация. На 11 август той каза, че приходите от AI ще надминат другите направления още през септември. Данните от второто тримесечие поставят xAI втори: 2,56 срещу 5,25 милиарда щатски долара.
Скъпа ли е акцията на SpaceX при 171,92 долара?
Спрямо продажбите да: около 101 пъти приходите за последните дванадесет месеца и около 52 пъти прогнозата на анализаторите за 2026 г. Адам Джонас дава цел за акцията на 300 долара и оценява xAI минимално. Джереми Грантъм очаква срив, освен ако AI не направи революция.
Сега ли е по-добре да влезем в SpaceX, или в края на годината?
Ако позицията още не е открита, по-добре е да се изчака отчетът около 17 ноември, не 31 декември. Годишният приход от 100 милиарда, ако го има, ще се появи в отчета през февруари. Ако позицията вече е открита, по-добре е да не добавяме преди полет 15 на Starship. Ако приходите на xAI не се доближат до приходите на Starlink и ако ръководството отложи този годишен приход за след декември, това ще даде повод за намаляване на експозицията към компанията.
Колко абоната има Starlink?
12 милиона в края на юни 2026 г., при среден приход от абонат 66 долара месечно, което е спад от 85 долара година по-рано.
Важно предупреждение
Тази статия има единствено информационна и образователна цел и не представлява финансов съвет, инвестиционна препоръка или професионален съвет от какъвто и да е вид. Изразените мнения са лични на автора и не са препоръки за покупка, продажба или държане на ценни книжа, активи или инвестиции. Инвестирането носи значителни рискове, включително възможността за пълна загуба на вложените средства. Миналите резултати не са гаранция за бъдещи такива. Всеки читател трябва да извърши собствено независимо проучване, да се консултира с квалифициран финансов съветник и внимателно да прецени своето финансово състояние, толерантност към риск и инвестиционни цели, преди да вземе каквото и да е решение. Авторът и borsite.net не носят отговорност или задължение за каквито и да е загуби, произтичащи от използването на информацията в статията.

Оставете коментар
Трябва да влезете или да се регистрирате, за да публикувате коментар.