
Художникът Ханс Холбайн Младият е роден в Аугсбург към 1497 г. и умира в Лондон през 1543 г. Твори първо в Базел, после влиза в свитата на Хенри VIII и остава най-добрият портретист на тюдорския двор. Без неговата ръка лицата на епохата нямаше да ни бъдат познати: Еразъм, самият крал с широките рамене и малките очи, по които и днес го разпознаваме. Успехът на Холбайн не е в красотата на изображението, а в това, че разкрива истинското лице, без да му отнема достойнството.
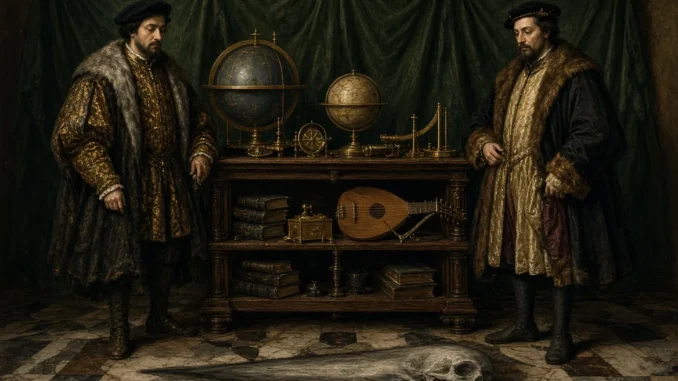
През 1533 г., при втория си престой в Англия, Холбайн рисува двойния портрет, известен като „Посланиците“: вляво на картината е Жан дьо Дентвил, посланик на Франциск I, вдясно Жорж дьо Селв, епископ на Лавор, а между тях - глобуси, уреди, книги и лютня. На пода лежи сива форма, която, гледайки централно произведението, не се разпознава и само ако обърнем глава настрани, ще видим човешки череп.
Гледана централно, картината ни демонстрира сцена на култура, наука, сан и ред; гледана отстрани, показва онова, което е било в платното от първия ден. Холбайн не е добавил силуета на по-късен етап, но с оптическата си измама той прави така, че зрителят да го види последен. Лютнята има скъсана струна: между двамата дипломати има уважение, но не и съгласие.
Американският капиталов пазар тази седмица напомня на въпросната картина. Индексът, който гледаме в центъра, е на рекордно ниво, а доходността на облигациите е черепът на пода: доскоро изглеждаше като силует или сянка за инвеститорите. Вече го четат, виждат процентите. Кредитът остана лютнята и струните още държат, но една струна е скъсана.
Пазарът, който се вижда от индекса S&P 500
В петък S&P 500 затвори на 7 743,41 пункта при дневен ръст 0,5% и седмичен 1,2%, а от началото на годината широкият индекс е нараснал с 13%. Nasdaq Composite завърши на 27 068,72 пункта със седмичен ръст 2,1% и около 16% ръст от януари насам. Dow Jones Industrial Average прибави 0,9% в петък и затвори на 51 828,62 пункта, а показателят за страх VIX спадна до 14,87. На пръв поглед това е един обикновен пазар близо до върха.
Таблица 1. Американски индекси към 25 септември 2026 г.
| Индекс | Петък | Седмица | От януари |
|---|---|---|---|
| S&P 500 | 7 743,41 | +1,2% | +13,1% |
| Nasdaq Composite | 27 068,72 | +2,1% | +16,5% |
| Dow Jones | 51 828,62 | +0,9%* | - |
| VIX | 14,87 | надолу | спокоен |
Графика 1. Годишна и септемврийска сметка
| Показател | Посока | Стойност |
|---|---|---|
| Технологии, от януари | нагоре | +59% |
| Енергия, от януари | нагоре | +41% |
| S&P 500, от януари | нагоре | +13% |
| Равно тегло, септември | надолу | -3% |
Годишните данни показват двигателите на индексите. Сесиите от септември демонстрираха, че тази зависимост се засилва.
*Дневен ръст в петък. Източник: затваряне на 25 септември 2026 г.
Технологиите тежат вече близо 40% в S&P 500, а три сектора държат около 61% от индекса. Форуърд коефициентът цена към печалба е около 19,4 - далеч от лудостта през 2021 г., но не изглежда никак евтино при десетгодишната доходност над 5%. Рекордът изисква растеж на печалбите, който да изпревари новата цена на капитала.
Годишните данни и тези от септември трябва да се разгледат по-внимателно.
От януари досега работят два двигателя на пазара: претегленият технологичен сектор е виновен за близо 59% от ръста му, енергийният - над 40%. Това е на годишната база.
Картината през септември е още по-концентрирана. Осем от единадесет сектора в S&P 500 са на минус през месеца, а равнопретегленият индекс изостава с около 3% за последните седмици, докато широкият почти не мърда. Миналата седмица секторът на информационните технологии отново поведе с 3,1%: Microsoft прибави близо 3,7% в петък след новите функции в Copilot, Meta излезе със седмичен двуцифрен ръст около агента Muse, а AMD влезе в кръга на компаниите с капитализация над един трилион долара. Индексът расте заради компаниите от сектора на полупроводниците и от енергийните мощности зад тях, без останалата част от пазара.
Доходност по облигациите, инфлация, трудов пазар и кредит
Илюстрация 1. Четирите цени
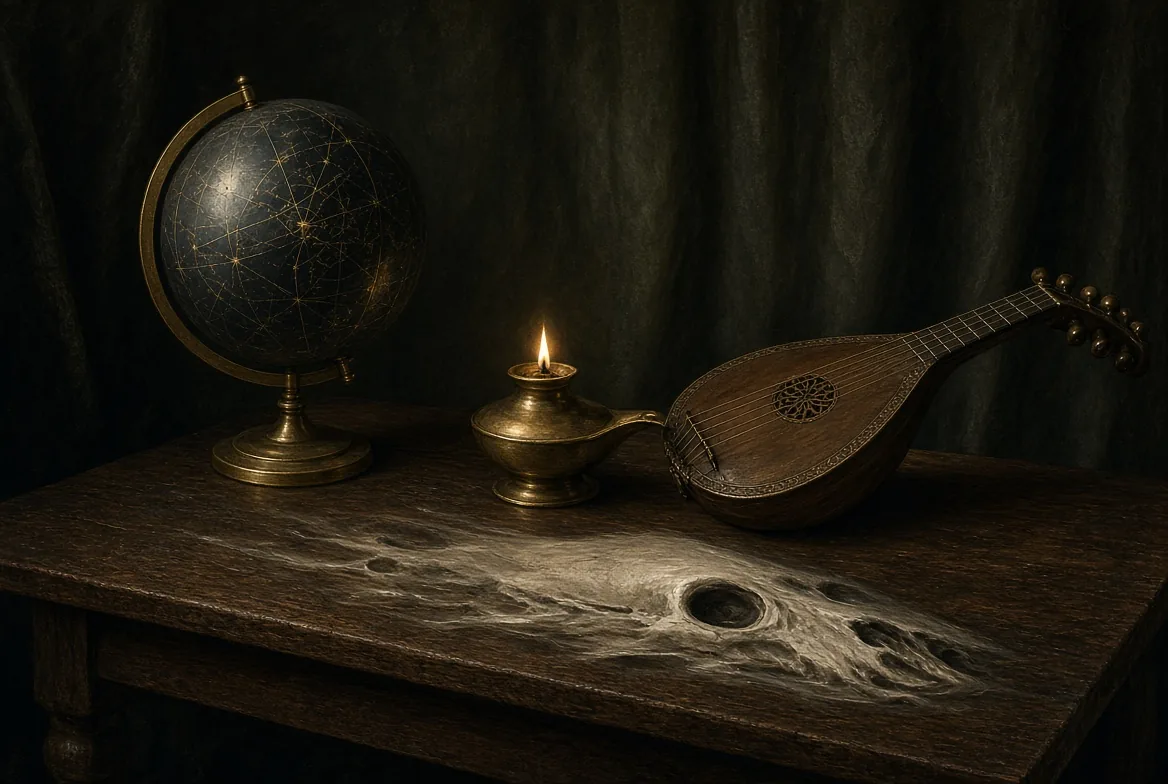
Таблица 2. Четири цени за един свят
| Пазар | Какво казва | Равнище |
|---|---|---|
| Индекс | Рекорд, секторен растеж | S&P 7 743 · VIX 15 |
| Държавен дълг | Нов дисконт | 10г. 5,22% · 30г. 5,52% |
| Петрол | Данък върху веригата | Брент 106-107 $ |
| Кредит | Още няма стрес | Спред по високодоходния дълг ~2,8 п.п. |
В понеделник доходността по десетгодишните американски облигации беше около 5,22%, по тридесетгодишните - около 5,52%, а по двугодишните се качи към 4,91%. Тридесетгодишната доходност е на нива от 2004 г., а десетгодишната през седмицата достигна връх от юни 2007 г. Прагът в анализа е 5,40%. Разстоянието е малко и може да се затвори за дни. Ако в една сесия доходността само докосне 5,40% и се върне, това не е сигнал. Сигналът е друг: след отчета за заетостта на 2 октомври доходността да остане над 5,40%.
Пазарът на държавни облигации вече залага по-висока цена на парите за следващите години. Това не е коментар относно рекорда на индекса, а да имаме едно наум за оценките на компаниите. Доларът през септември нарасна с близо 2%. По-силната валута намалява привлекателността на активите извън САЩ и насочва потока към тесния кръг компании, които движат американския индекс.
Кривата на доходността не се изкачва само заради цената на петрола. В сряда Министерството на финансите продаде петгодишни книжа за 70 милиарда долара при покритие 2,21 пъти - най-ниското за последните дванадесет месеца. Чуждестранните и институционалните поръчки взеха по-малък дял от обичайното, а търгът приключи над предварителната доходност. Предлагането на държавен дълг оказва по-голямо влияние върху доходността на дългосрочните облигации. В случая не всичко зависи от цената на петрола.
Таблица 3. Инфлация, трудов пазар и емисия ДЦК
| Мярка | Сега | Бележка |
|---|---|---|
| CPI, август | 3,4% | Целта е 2% |
| Базов CPI, месец | 0,3% | По-твърд от очакваното |
| PCE / базов PCE | ~3,7 / 3,3-3,4% | Индексът на Фед |
| Заплати, година | +3,1% | Под CPI |
| Заетост, август | +162 хил. | Очаквани ~55 хил. |
| Безработица | 4,1% | Не дава основание за по-ниска лихва |
| Съставен PMI | 58,4 | Петгодишен връх |
| 5г. търг, 23 септ. | 2,21× | Дъно за 12 месеца |
Инфлацията дава основание за тази преоценка. Потребителските цени през август останаха 3,4% на годишна база, а базовият индекс без храни и енергия излезе 0,3% на месечна база. Индексът на разходите за лично потребление е на ниво от около 3,7%, базовият PCE е 3,3-3,4% и целта от 2% е химера. Енергията продължава да е основният двигател на инфлацията.
Трудовият пазар не дава основание за по-ниски лихви и не той е виновен за ръста на цените. През август икономиката добави 162 хиляди работни места, безработицата остана 4,1%, а средната почасова заплата расте с 3,1% при потребителски цени 3,4%; следователно реалната покупателна способност намалява. Ускорението идва от цените на енергийните носители, не от ръст на потреблението на работната сила.
Пазарът на фирмен дълг разказва друга история. Спредът по високодоходните облигации е около 2,8 п.п., тоест рисковите компании още се финансират с малка надбавка към държавните книжа. Златото слезе от августовските върхове около 4 650-4 750 долара за унция и в понеделник се търгуваше към 4 200. То не потвърждава спокойствието при акциите. По-близо е до посланието на облигациите: парите вече са по-скъпи. Затова VIX е 15. Пазарът не залага вълна от фалити. Залага по-висока доходност.
Ормузкият проток, цената на петрола и Фед на Уорш
Войната започна на 28 февруари. Преди това през Ормузкия проток минаваше около една пета от световния суров петрол и от втечнения газ. Потоците частично се възстановиха: през септември износът на ключовите производители в региона се върна към 12,8 милиона барела дневно, а през самия проток преминават около 7,4 милиона. Цената обаче не се върна към старото равнище.
В петък сортът Брент отстъпи под тежестта на надеждата за споразумение. В понеделник надеждата се изпари: президентът Тръмп отхвърли иранското предложение за отваряне на протока, а Техеран не смекчи условията си. Брент се върна към 106-107 долара за барел при ръст през септември от близо 18%.
Дизелът е на исторически връх, а рафинериите нямат свободен капацитет. Шокът вече не е само в суровия барел. Той е в горивото, което влиза в транспорта и в крайната цена на всеки продукт или услуга.
От май председател на Федералния резерв е Кевин Уорш. Той премахна редовните сигнали за бъдещите решения. На 16 септември Комитетът вдигна целевия коридор с 25 базисни пункта до 3,75-4,00%. Това е първото повишение от юли 2023 г. и първият лихвен ход на Уорш.
Дванадесет от осемнадесет участници предвиждат още едно повишение до края на годината. Медианната точка за края на 2026 г. е 4,1%. Пазарът залага с мнозинство за повишение на 28 октомври. Президентът Тръмп иска лихвата към 1%. Комитетът въпреки това я вдигна.
Цената на енергията минава през протока. От нея зависи дали Фед ще вдигне лихвата още веднъж. От лихвата и от новите емисии държавен дълг зависи доходността, с която се дисконтират печалбите.
Широкият индекс се държи на върха, докато печалбите в полупроводниците и в енергийните мощности растат по-бързо от покачването на доходността. Акциите още не са се поддали на по-скъпите пари. Пазарът на фирмен дълг още не е дал знака за обрат - спредът не се е разширил и финансирането на рисковите компании остава достъпно.
Защо рекордът при акциите не отменя червените флагове
Рядко индекс на върха си се наблюдава на фона на тридесетгодишна доходност на нива от 2004 г. и до петролен шок, който вече продължава месеци наред. През 1999 г. индексът беше висок, докато Федералният резерв вдигаше лихвата; през 2007 г. кредитният спред тръгна още през лятото, а широкият индекс достигна върха през октомври. Между последните спокойни месеци на кредитните пазари и срива на акциите ни деляха няколко месеца. Комбинацията е рядка, но не е доказателство, че историята се повтаря.
Аргументът за продължаване на ръста трябва да се каже ясно. Печалбите в полупроводниците още се увеличават. Големите технологични платформи още харчат за мощности. От днешните данни обаче не се вижда дали този разход се ускорява, или се забавя. Без тази мярка тезата стои, но няма как да се прецени колко е тежка.
Спредът по високодоходния дълг е свит. Заетостта държи потреблението. VIX не показва паника. Форуърдният мултипъл не е откъснат от печалбите. Тези условия са валидни, докато не видим, че базовата инфлация се е закрепила трайно в услугите и докато доходността по дългосрочните облигации не свие мултиплите по-бързо, отколкото растежът на печалбите ги компенсира.
Таблица 4. Три червени флага и спокойният кредит
| Флаг | Какво мери | Защо е опасен |
|---|---|---|
| Доходността по дългосрочните облигации | 30-годишна доходност | Може да свали мултиплите рязко |
| Дизелът в базата | Устойчива енергия в CPI/PCE | Фед едва ли ще спре след едно повишение |
| Тесният секторен ръст на индекса | 40% технологии · останалите сектори са надолу | Ръстът на индекса се забавя при ръст на секторите |
| Кредитът | HY спред ~2,8 п.п. | Още не е дал сигнала |
Портфейл до края на 2026 г.: четири дяла и три прага
До края на годината има три дати и четири дяла на портфейла ни. Целта не е да гоним максималния ръст на пазара. Целта е портфейлът да издържи на риска, ако доходността по дългосрочните облигации остане висока, и да запази достатъчно изложение към технологичен ръст, ако печалбите на сектора изпреварят по-скъпите пари. По-високата доходност сваля мултиплите. Делът в технологиите има смисъл само ако печалбите растат достатъчно бързо, за да компенсират този спад. Мисля, че при тези условия няма смисъл да увеличаваме риска. Проверката е след заседанието на Фед на 28 октомври.
Таблица 5. Портфейл до 31 декември - тавани на дяловете ни
| Дял | Таван | Правило |
|---|---|---|
| Растеж със свободен паричен поток | ~50% | Само ако покрива капиталовите разходи при днешната крива. Концентрацията при платформите се приема с тавана, не със забрана. |
| Енергийна застраховка | 5-10% | Не се намалява при петъчен дипломатически спад. |
| Парични средства и краткосрочен държавен дълг | ≥15-20% | До 28 октомври. Служи за покупка при праг. |
| Криптоактиви | 3-5% | Допълваща позиция, не основна. |
| Защита (пут, октомври) | 0,5-0,8% | Върху S&P 500 или Nasdaq. Над този разход защитата изяжда дохода от стратегията. |
Който вече държи повече от целевия дял в растежа, намалява излишъка. От продажбата се плаща защитата и се заделят паричните средства до заседанието на Федералния резерв.
Таблица 6. Ред на праговете до края на годината
| Ред | Праг | Какво следва |
|---|---|---|
| 1. Кредит | Спред по високодоходния дълг > 4 п.п. | Спира се поемането на нов риск. Купува се защитата. Цената на петрола вече не е водеща за решенията. |
| 2. Доходността по дългосрочните облигации | 10г. > 5,40% след 2 окт. | Широкият пазарен риск е скъп. Намалява се мултипълът, не позицията със свободен паричен поток. Доходността от понеделник 5,22% не е сигнал. |
| 3. Петрол | Брент < 95 $, ако стои | Само енергийният дял губи смисъл като хедж. |
VIX на 15 не води до печалби. До 28 октомври ливъриджът наказва и прекомерните покупки, и прекомерните продажби. Да се държи всичко или да се продаде всичко не е бил успешен план. Това би бил опит за таймиране на пазара, което за мене е форма на късмет или хазарт. Предсказването на бъдеще е бизнес за идиоти.
Различен ъгъл на виждане
Илюстрация 2. Ъгълът на гледане
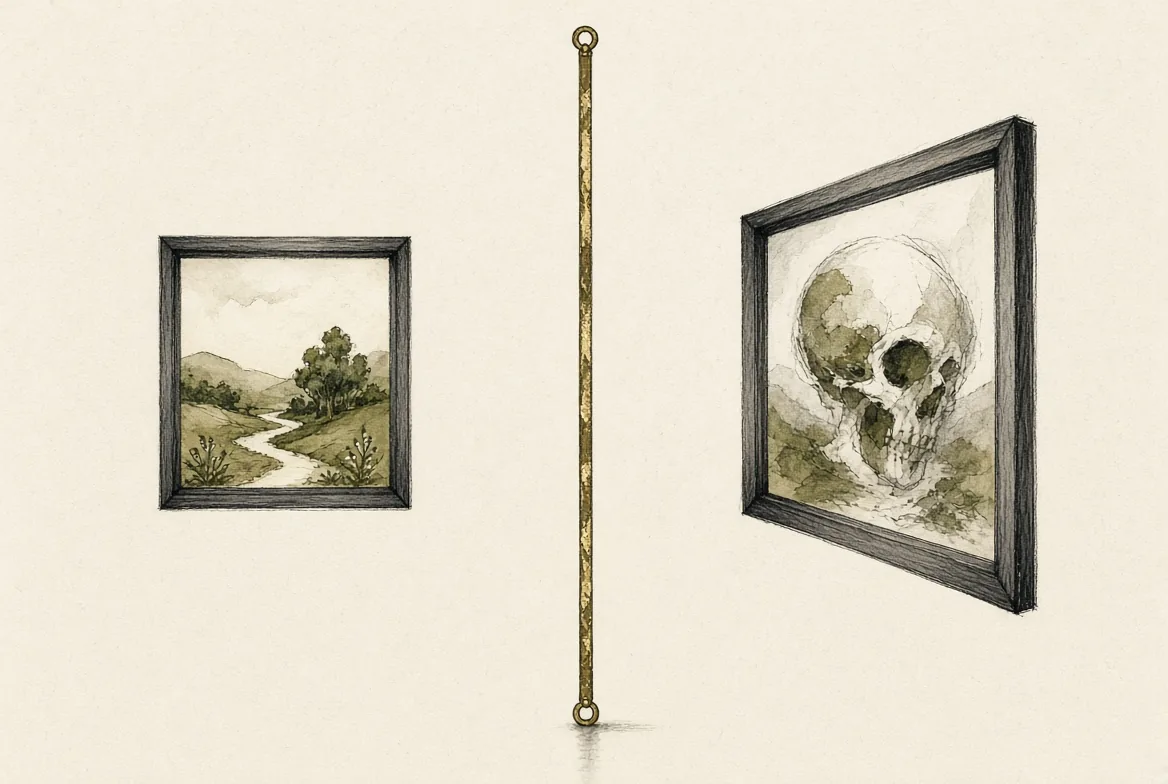
Холбайн не е рисувал катастрофа, а ъгъл. Черепът не отменя глобуса и не маха лютнята; казва само, че насрещният поглед не е цялата истина.
Портфейлът до края на годината не цели да променя историята на посланиците от картината, а да сменим мястото, от което ги гледаме. Пазарът остава срещу нас; доходността на дългосрочните облигации, цената на барела и базовата инфлация се виждат само ако сменяме ъглите, от които наблюдаваме цялата творба. До момента, в който седим само срещу нея, картината е цяла и двете ѝ проекции са достоверни. Въпрос на гледна точка, затова нека да е от различни ъгли.
Често задавани въпроси (FAQ)
Как така индексите са на рекордни нива при петрол над 100 долара и доходност по десетгодишните облигации над 5%?
Защото рекордът не принадлежи на широкия пазар, а на сектора на производителите на полупроводниците и на инфраструктурата зад тях. Равнопретегленият индекс през септември е надолу, спредът по високодоходния дълг още е свит. Докато печалбите в технологичния сектор растат по-бързо от доходността по дългосрочните облигации, индексът може да бъде на върха и в условията на скъпи пари. Такова е поведението на инвеститорите.
Прагът 5,40% вече почти е достигнат. Да се намалява ли теглото към широкия пазар?
Не. Това, че в понеделник десетгодишната доходност е около 5,22%, и еднократното докосване в сесията не е достатъчно условие. Следим дали доходността ще се задържи след отчета за заетостта на 2 октомври. Ако след данните доходността стои над 5,40%, широкият пазарен риск вече е висок. Позицията със свободен паричен поток не се хеджира.
Ако протокът се отвори следващата седмица, енергийната позиция в портфейла остава ли?
Само ако Брент се задържи под 95 долара, бих променил позицията. Едно дипломатическо изречение в петък не е достатъчен знак за промяна. Енергийният дял е 5-10% и служи за застраховка: намалява се, когато вече няма какво да покрива, не при надежда за споразумение.
Защо тишината при кредитните пазари не е успокоение, след като през 2007 г. спредът също беше свит?
Защото тогава тишината свърши месеци преди индексът да стигне върха. Днес спред около 2,8 пункта показва, че пазарът на частен дълг още не вижда фалити, но не показва, че новият дисконт е безобиден. Затова кредитът е първият праг, не разрешение да се увеличава портфейлният риск. Над 4 п.п. не бива да има ново поемане на риск независимо от цената на барела.
Ако до края на годината нито един праг не се задейства, трябва ли да се увеличи рисковият дял на портфолиото?
Не. Липсата на аларма не е сигнал за нов пазарен риск. Прегледът е след заседанието на 28 октомври. Дотогава разпределението е следното: около половината портфейл в технологични компании със свободен паричен поток, парични средства и краткосрочен държавен дълг не под 15-20%, криптоактиви не над 5%, защита до 0,8% от портфейла. Рекордът, гледан от средата на залата, не се доказва с увеличаване на риска в последния ден.
Важно предупреждение
Тази статия има единствено информационна и образователна цел и не представлява финансов съвет, инвестиционна препоръка или професионален съвет от какъвто и да е вид. Изразените мнения са лични на автора и не са препоръки за покупка, продажба или държане на ценни книжа, активи или инвестиции. Инвестирането носи значителни рискове, включително възможността за пълна загуба на вложените средства. Миналите резултати не са гаранция за бъдещи такива. Всеки читател трябва да извърши собствено независимо проучване, да се консултира с квалифициран финансов съветник и внимателно да прецени своето финансово състояние, толерантност към риск и инвестиционни цели, преди да вземе каквото и да е решение. Авторът и borsite.net не носят отговорност или задължение за каквито и да е загуби, произтичащи от използването на информацията в статията.

Leave a Reply
Трябва да влезете или да се регистрирате, за да публикувате коментар.