
През 335 година преди Христа Аристотел се завръща в Атина и до смъртта си през 322 година води школата в Ликейона, където съставя „Политика“. Трудът стига до нас като записки за полиса. В тях той говори за домакинството, за града, в който то живее: в дома то живее и си набавя това, което му е необходимо, а в града гражданите уреждат съвместния си живот.
В първа книга, глави 8-10, той говори за ползването и притежаването. Ползването е това, за което вещта служи: къщата се притежава, за да се живее в нея. Придобиването е начинът, по който вещта става собственост. Когато хората си набавят земя, лов и стока чрез размяна дотолкова, доколкото им трябва, придобиването служи на живота им. Когато вещта се придобива, за да се продаде, а парите от средство за размяна стават цел, придобиването вече не служи на нуждата им. Заема, при който печалбата е в самите пари, той различава и от ползването, и от това набавяне, защото заемодателят не дава на семейството вещ, от която то има нужда, а търси печалба от парите си.
Amazon ползва чиповете Grace Blackwell в центровете си за данни. Още не е казала кое дружество ще ги притежава. Ако изобщо реши да ги прехвърли в отделно дружество.
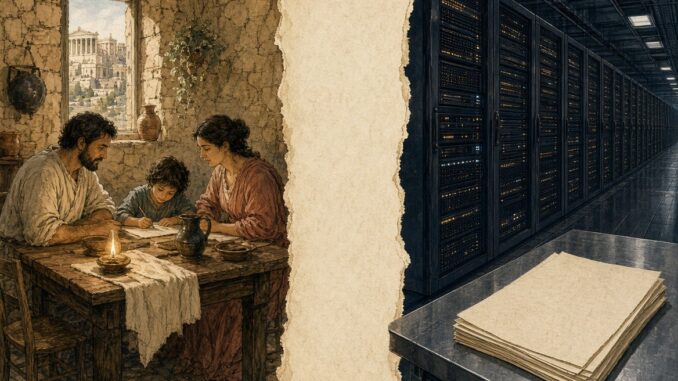
Илюстрация 1. Ползване и придобиване. Вляво е домът, в който семейството живее. Вдясно са чиповете Grace Blackwell в център за данни и неподписаните листове за прехвърлянето им, за които още няма купувач.
Micron е получила капаро от клиентите за продажба на памет, която още се произвежда, и е отчела прихода при доставката, така че реално тя вече е платена. Amazon ползва чипове Grace Blackwell в центровете си за данни и смята да ги прехвърли в отделно дружество, чийто собственик остава неясен към момента, а разходът за изчислителна мощност седи в отчета му. В петък Бюрото по трудова статистика отчете 29 хиляди нови места при очаквани около 90 хиляди. Фючърсите дават по-ниска вероятност за повишение през октомври, докато членовете на Федералния резерв предвиждат поне още едно вдигане до края на годината.
Приходът е по сегменти
Micron не разделя в отчета данните по продукти и услуги, а на четири подразделения и по два вида памет. Приходът за тримесечието до 27 август е 54,23 милиарда долара при 41,46 милиарда предходното и 11,32 милиарда година по-рано. За фискалната 2026 година е 133,2 милиарда, със 256% повече от 37,4 милиарда през 2025.
От прихода за тримесечието, 54,23 милиарда долара, DRAM допринася с 39,8 милиарда, или 73%, а NAND с 14,1 милиарда, или 26%. Останалите около 0,3 милиарда, близо 1%, са част от същия отчетен приход, но дружеството не дава в отчета информация за източника им. Цените на DRAM са се вдигнали с около 15 до 19% спрямо предходното тримесечие, а на NAND с около 30%. Доставките в битове са нагоре със среден едноцифрен процент при DRAM и с около 10% при NAND, така че ръстът идва от цената, а не от обема на продажби.
Таблица 1. Приход и печалба по подразделения
| Подразделение | Приход, млрд. | Дял | Брутна печалба | Оперативна печалба |
|---|---|---|---|---|
| Център за данни | 18,0 | 33% | 90% | 85% |
| Cloud Memory | 16,3 | 30% | 83% | 76% |
| Телефони и компютри | 13,1 | 24% | 90% | 88% |
| Автомобили и вградени | 6,8 | 13% | 84% | 79% |
| Общо | 54,2 | 100% | 87,0% | 82,3% |
Общата брутна печалба от 87,0% и общата оперативна от 82,3% са извън GAAP. Печалбата по подразделения е оповестената от дружеството и не съвпада с общия показател извън GAAP. Cloud Memory е името на подразделението, не услуга.
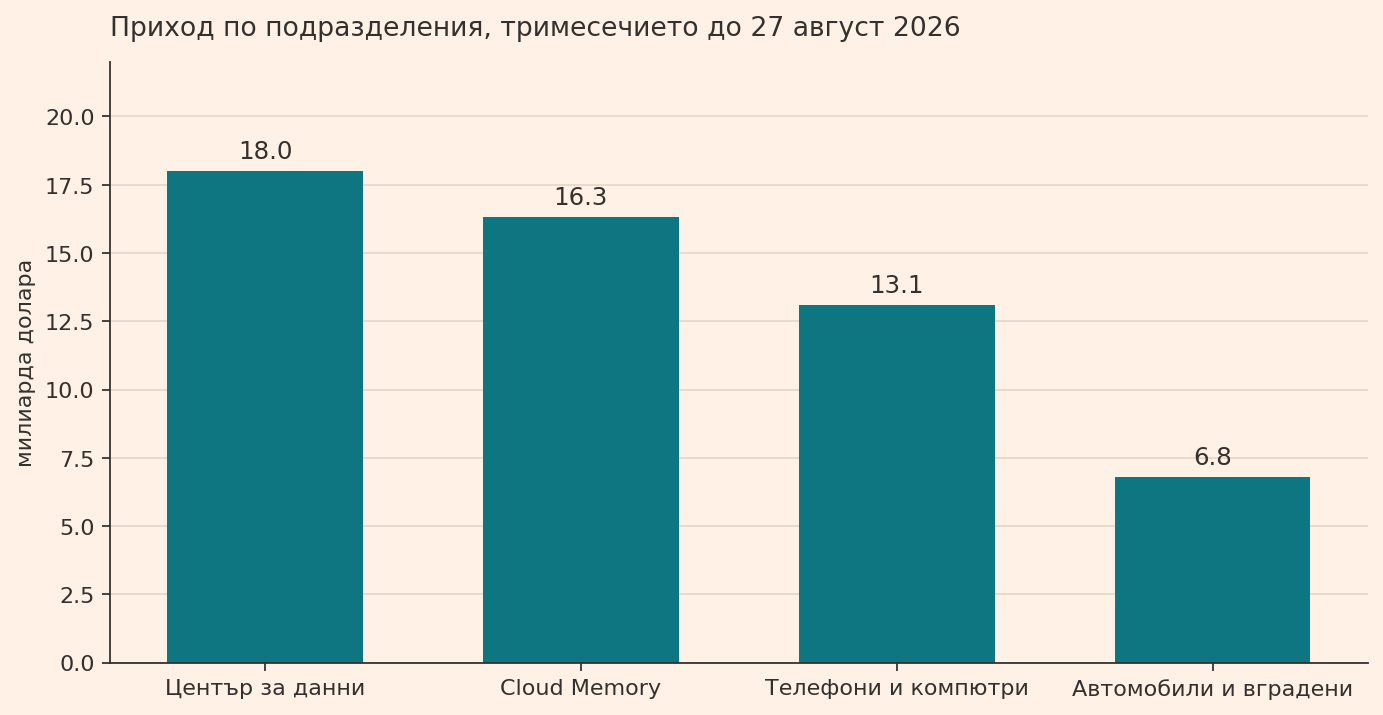
Фиг. 1. Приход по подразделения за тримесечието до 27 август 2026 година.
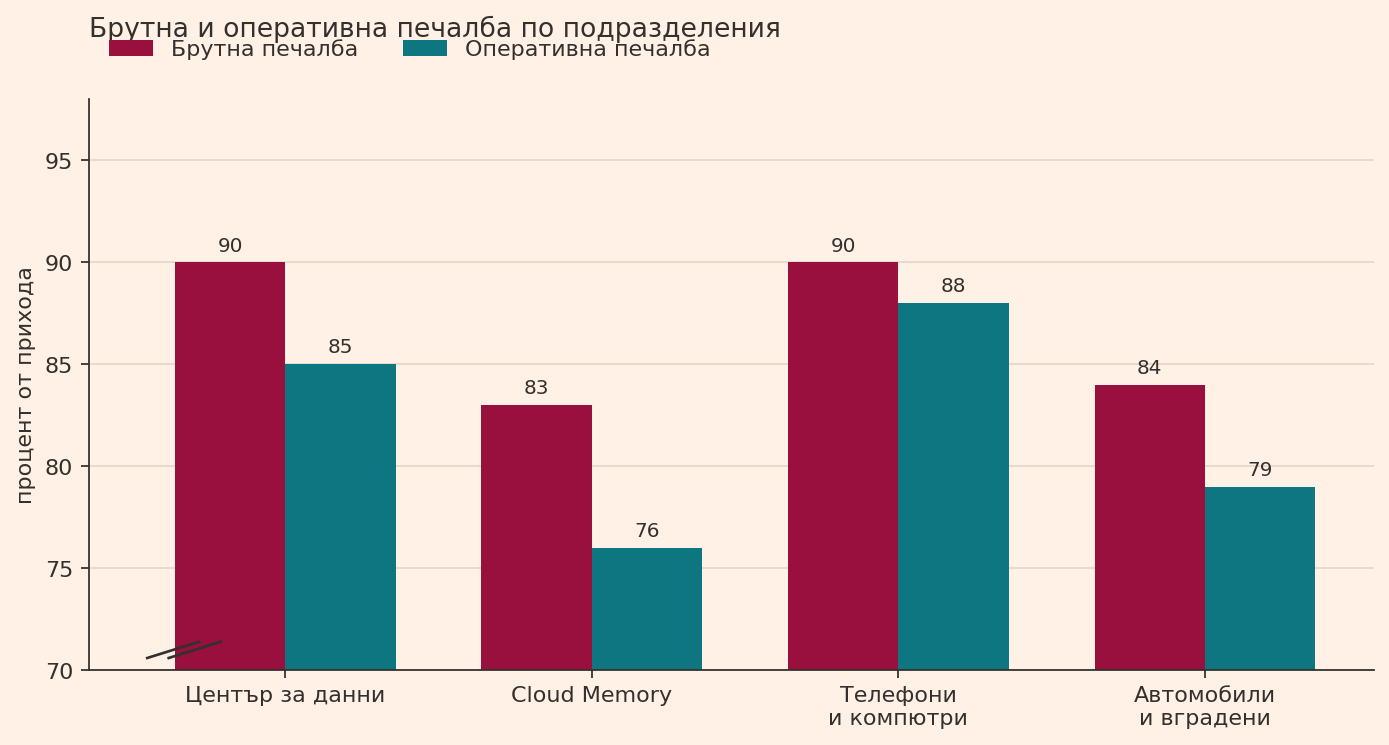
Фиг. 2. Брутна и оперативна печалба по подразделения. Оста започва от 70, не от нула, за да се вижда, че Cloud Memory е с 83% брутна печалба при 90% в центъра за данни. Разликата идва от по-високия дял на HBM, паметта с висока пропускателна способност, в Cloud Memory.
Таблица 2. Двата вида памет
| Вид | Приход, млрд. | Дял | Цена спрямо предходното | Доставки |
|---|---|---|---|---|
| DRAM | 39,8 | 73% | около 15-19% | среден едноцифрен ръст |
| NAND | 14,1 | 26% | около 30% | около 10% |
| Извън двата реда | около 0,3 | около 1% | не е дадено | не е дадено |
Дружеството не публикува себестойност по DRAM и по NAND, а само брутна печалба и печалба по подразделения. При приход 54,23 милиарда брутната печалба по GAAP е 47,05 милиарда, или 86,8%, а извън GAAP е 87,0%, с 210 базисни пункта над предходното тримесечие и срещу 45,7% година по-рано. Себестойността е останалите около 7,2 милиарда. За годината ръстът на брутната печалба е 81,1%, с 40 процентни пункта над фискалната 2025.
Оперативните разходи за тримесечието са 2,57 милиарда извън GAAP, с 1,1 милиарда повече, главно от възнаграждения за резултат към целия персонал и от 300 милиона за обществени вноски. Оперативната печалба е 44,64 милиарда, или 82,3% от прихода. Нетната печалба извън GAAP е 38,40 милиарда, или 33,42 долара на акция, при 3,03 година по-рано. В първия ден след отчета книжата се търгуваха около 1 097 долара, след 1 065,11 в предходната сесия.
Печалбата е различна при всяко подразделение. Центърът за данни има брутна печалба 90% и оперативна 85%, телефоните и компютрите имат брутна 90% и оперативна 88%, а паметта за коли и за вградени устройства има брутна 84% и оперативна 79%. Cloud Memory има брутна 83% и оперативна 76%, защото по-високият дял на HBM, паметта с висока пропускателна способност, вдига разхода. Най-слабата печалба е в подразделението, което продава паметта за графичните процесори.
Ръководството съобщава, че възнагражденията за резултат са влезли в запасите и ще свият брутната печалба през първото тримесечие на фискалната 2027 година, без да дава информация за точната сума. Затова то дава 86,25% като долна граница за годината, а не като горна. Част от печалбата от 87% идва от продажба на вече произведена стока на по-висока цена, а отчетът не дава информация колко е тази част. Ако цената спре да се качва, тази стока ще намали печалбата в следващите тримесечия, а не в вече отчетеното. Прогнозата от 38,15 долара на акция за текущото тримесечие не бива да се умножава по четири, за да имаме представа за годишната база, защото първото тримесечие е с по-ниската печалба, а ръководството очаква по-висока след него.
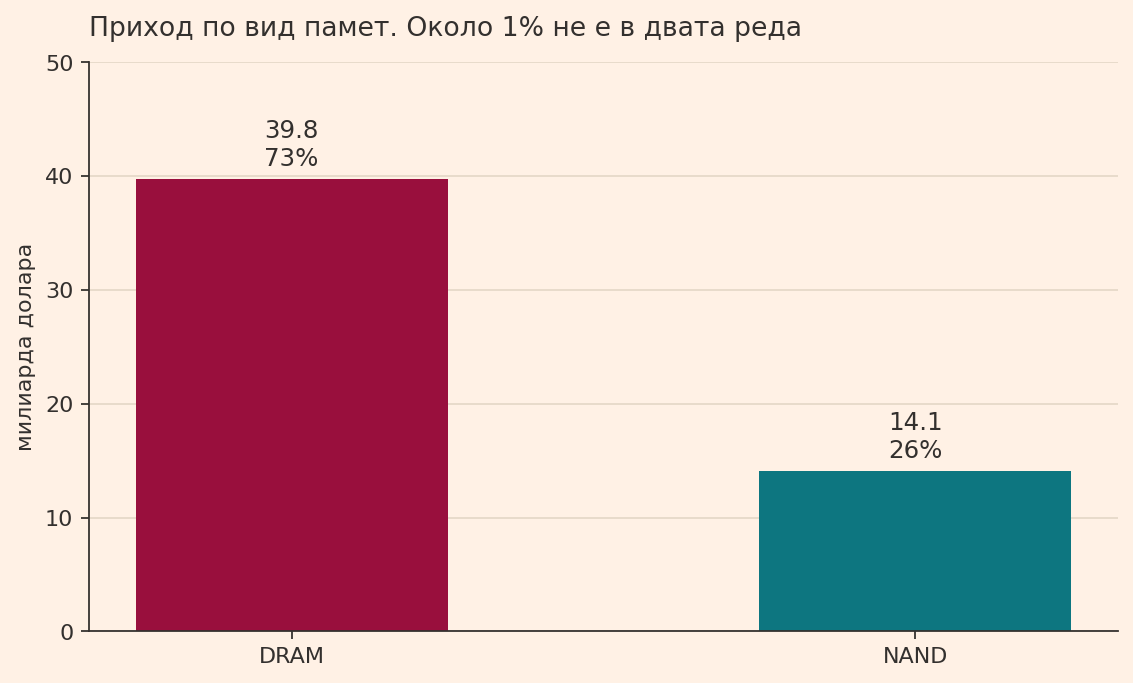
Фиг. 3. Приход по вид памет. Трети стълб няма, защото за около 1% от прихода няма информация в отчета. Тези стълбове не се събират с подразделенията от фиг. 1.
Клиентските вноски финансират заводите и не са печалба
Дългът е 5,2 милиарда щатски долара, с около 500 милиона по-малко, при среден падеж около девет години. Паричните средства и инвестициите са 73,5 милиарда щатски долара, нетната парична позиция е 68,3 милиарда, капиталовите разходи са 10,8 милиарда, паричният поток от дейността е 44,0 милиарда, а свободният паричен поток е 33,2 милиарда щатски долара.
Таблица 3. Наличност в края на тримесечието
| Ред | Сума | Какво е |
|---|---|---|
| Парични средства и инвестиции | 73,5 млрд. долара | наличност |
| Дълг | 5,2 млрд. долара | намалява с около 500 млн. долара |
| Нетна парична позиция | 68,3 млрд. долара | след дълга |
| Клиентски депозити | 12,7 млрд. долара | чужда вноска, която се връща, ако минималната покупка спре |
Редовете не се събират. Депозитът вече е вътре в паричните средства и не се прибавя към тях.
Таблица 3б. Поток за тримесечието и ангажимент по договори
| Ред | Сума | Какво е |
|---|---|---|
| Постъпили депозити | 12,3 млрд. долара | във финансирането, не в свободния паричен поток |
| Свободен паричен поток | 33,2 млрд. долара | след като депозитът е отделен |
| Капиталови разходи | 10,8 млрд. долара | за тримесечието |
| Ангажименти по договорите | 32 млрд. долара | число на дружеството, не 22-те от пресата |
В бележките на дружеството клиентските депозити са 12,7 милиарда щатски долара. В тримесечието са постъпили 12,3 милиарда и стоят в паричния поток от финансиране, не в свободния. Връщат се към клиентите към втората половина на договорите, ако минималните покупки са изпълнени. В бележките на Micron клиентските вноски са 12,7 милиарда долара и това е числото в баланса. Финансовите ангажименти по стратегическите договори са се повишили до 32 милиарда долара, почти всичките в депозити и акредитиви. Това не са още 32 милиарда пари в касата до 12,7-те, а задължение по договорите: колко дружеството е поело да осигури, не втора сума парични средства. В публикации извън отчета на дружеството се пише за 22 милиарда аванси и около 100 милиарда минимални задължения по 14 договора. Тези суми не съвпадат с бележките на дружеството и не влизат в баланса.
Клиентът плаща, преди да получи паметта, и с тези пари Micron строи заводите. Ако спре минималната покупка, вноската се връща на клиента, а финансирането на завода се поема от компанията. Това са потенциално по-тежки условия от обслужване на дълга от 5,2 милиарда щатски долара, защото дългът е към кредитори с определен падеж, а при този тип финансиране вноската може да се поиска от клиента обратно, дори след като заводът вече е построен и тя е инвестирана в него.
Оставащите задължения за изпълнение са около 150 милиарда долара по 26 договора. По тях Micron трябва да достави памет, а клиентите да я купят, и тези доставки са над 35% от прихода до 2030 година. При три четвърти от тези задължения цената е в рамка, повечето с долна и горна граница. При една четвърт цената се договаря периодично по пазара. Ръководството оценява сумата по договорените обеми и по минималните цени и я нарича консервативна. Долната граница на цената важи, докато клиентът изпълнява минималната покупка, и отпада, ако я спре. Дружеството не дава информация при коя цена тази граница престава да носи печалба и не посочва името на клиента. Без името делът в прихода си остава процент и не се вижда рискът от един купувач. Без дял на HBM в 54-те милиарда не се вижда кой е купил недостигащата памет в това тримесечие.
През 2025 година SK Hynix държеше около 60% от пазара на HBM като основен доставчик на Nvidia за HBM3E, Samsung между 17 и 35% в зависимост от поколението, а Micron между 11 и 21%. Отчетът за това тримесечие не ни дава информация за актуалния пазарен дял, а за цената и печалбата. Печалбата на Cloud Memory от 83% е под 90-те на центъра за данни. Продуктът, който се търси най-силно, още не е продуктът с най-високата печалба в подразделението.
Какво ръководството каза и какво не каза
Прогнозата за текущото тримесечие е приход 61,5 милиарда щатски долара плюс или минус 1,5, брутна печалба около 86,25%, оперативни разходи около 2,06 милиарда и печалба 38,15 долара на акция плюс или минус един долар. За годината се чака рекорд и ръст на приходите всяко тримесечие. За календарната 2027 договорите покриват по-голямата част от битовете HBM, с по-висока цена, и печалбата спрямо обикновената DRAM се свива. Работи се с Nvidia по първата специализирана HBM4E.
В подготвените бележки няма дял на HBM в прихода, няма срок, в който вноската на отделен клиент се връща, и няма цена, при която долната граница престава да носи печалба. Ръководството не вижда кога предлагането и търсенето ще се изравнят и очаква през фискалните 2027 и 2028 година предлагането да изостава от търсенето повече, отколкото през 2026. Същото дружество година по-рано е имало брутна печалба от 45,7%. Очаква и бройките при компютрите и телефоните да паднат с двуцифрен процент, а паметта в сървърите да расте по-бавно, защото предлагането не стига.
Капиталовите разходи за първото полугодие на фискалната 2027 са около 25 милиарда, а през второто растат по-бързо, най-вече в строеж. Новите заводи дават обем със закъснение от няколко тримесечия. От 9 декември 2026 година дружеството смята да връща на акционерите целия излишен паричен поток. Акцията през следващата година не се оценява, като се умножат 38-те долара по четири. Зависи от това дали клиентите изпълняват долната граница на цената по договорите и дали капиталовият разход не изпревари клиентските вноски.
Осемте милиарда не са продажби
На 2 октомври Financial Times писа, че Amazon е говорила с инвеститори за прехвърляне на чипове Grace Blackwell за около 8 милиарда долара в отделно дружество, което да й ги даде под наем. Чиповете са хиляди и Amazon вече ги използва в над дузина центрове за данни в пет щата, сред които Невада и Вирджиния. Дружеството би набрало дълг с очакване рейтингът му да следва рейтинга АА на Amazon и би продало до 10% от дяловете си на външни инвеститори. В същото съобщение се казва, че Amazon няма да притежава чиповете. Двете неща не се съгласуват, докато не се каже кой притежава останалите 90% от дяловете в това дружество и дали Amazon го включва в консолидирания си отчет. Ако го включва, чиповете не са излезли от групата. Ако не го включва, Amazon плаща наем на чужд собственик за чипове, които вече използва. Amazon не е коментирала разговора и договор не е подписан.
Таблица 4. Какво Financial Times съобщава и какво не
| Ред | Какво е съобщено | Какво липсва |
|---|---|---|
| Актив | чипове Grace Blackwell за около 8 млрд. | купувач и цена |
| Място | над дузина центрове в пет щата | срок на наема |
| Дълг на дружеството | рейтинг, вързан за АА на Amazon | гаранция от Amazon |
| Дял навън | до 10% за външни инвеститори | кой притежава останалите 90% |
| Консолидация | двете твърдения не се съгласуват | кой включва дружеството в консолидирания отчет |
| Метрика | около 4% от годишен разход 200-220 млрд. | първа стъпка ли е, или таван |
Няма срок на наема, няма написана гаранция от Amazon по дълга на дружеството и няма информация кой поема остатъчната стойност, ако чипът се обезцени. Grace Blackwell предстои да бъде сменен от Vera Rubin. Amazon твърди, че това поколение трябва да функционира поне пет години, докато при сходни ситуации банките отписват графичния процесор от три до четири години. Подобно нещо вече видяхме при кредита на CoreWeave, зад който стояха договорени плащания от клиенти, и при гаранциите на Nvidia за остатъчната стойност на чипа, които пазарът не прие, когато тази стойност беше 25% от цената му. Осемте милиарда са поредният опит чиповете да излязат от баланса на Amazon чрез прехвърляне в отделно дружество, от което тя продължава да ги ползва срещу наем. Капиталовият разход на Amazon за годината е към 200-220 милиарда, почти двойно спрямо 2025, главно за AWS. Осем милиарда са около 4% от този разход и от съобщението не става ясно дали сумата е първа стъпка, или таван.
Депозитът и наемът към отделното дружество не са едно
Micron взима депозит, за да достави стока, която още не е произведена: парите влизат, приходът се признава при доставката, а депозитът остава задължение към клиента. Amazon търси инвеститор, който да притежава чип, който вече се използва от компанията, и да й го даде под наем. Едната сделка финансира бъдещ завод. При Amazon чиповете вече функционират в центровете за данни и се прехвърлят в отделно дружество, за да излязат от баланса. Ползването продължава и в двата случая. От баланса излизат само ако Amazon не включва това дружество в консолидирания си отчет.
За Nvidia и за производителите на памет поръчките не се отменят. Не е ясно кой ще плаща, ако отделното дружество стане страна по договора, а AWS продължи да ползва чиповете. Ако плащането спре от това дружество, а не от Amazon, продавачът има приход от купувач, който не ползва чипа. При Micron този въпрос още не стои на дневен ред, защото вноската идва от клиента, който купува паметта.
Работни места не се закриват, но и не се разкриват
През септември заетостта е нараснала с 29 хиляди при средно 45 хиляди за предходните дванадесет месеца и при прогноза около 90 хиляди. Безработицата е 4,2% при 4,1% през август. Юли е ревизиран с 31 хиляди надолу, до минус 10 хиляди, а август с 29 хиляди надолу, до 133 хиляди, така че двата месеца са с 60 хиляди по-слаби. Почасовото заплащане е нагоре с 3,0% за годината. Делът на хората в работоспособна възраст на пазара на труда е 61,8%, с 0,7 пункта под септември 2025.
През септември здравеопазването е добавило 17 хиляди места при средно 33 хиляди на месец за предходната година. Строителството е добавило 11 хиляди, от тях 12 хиляди в нежилищните специализирани изпълнители. Промишлеността е добавила 9 хиляди и е със 72 хиляди над дъното от декември 2025. Финансовите дейности са с 7 хиляди по-малко и със 129 хиляди под върха от май 2025. Информацията е с 10 хиляди по-малко, държавата с 17 хиляди по-малко. Спрямо септември 2025 частното образование и здравеопазването са с около 516 хиляди повече, професионалните услуги със 123 хиляди повече, а държавата с 216 хиляди по-малко.
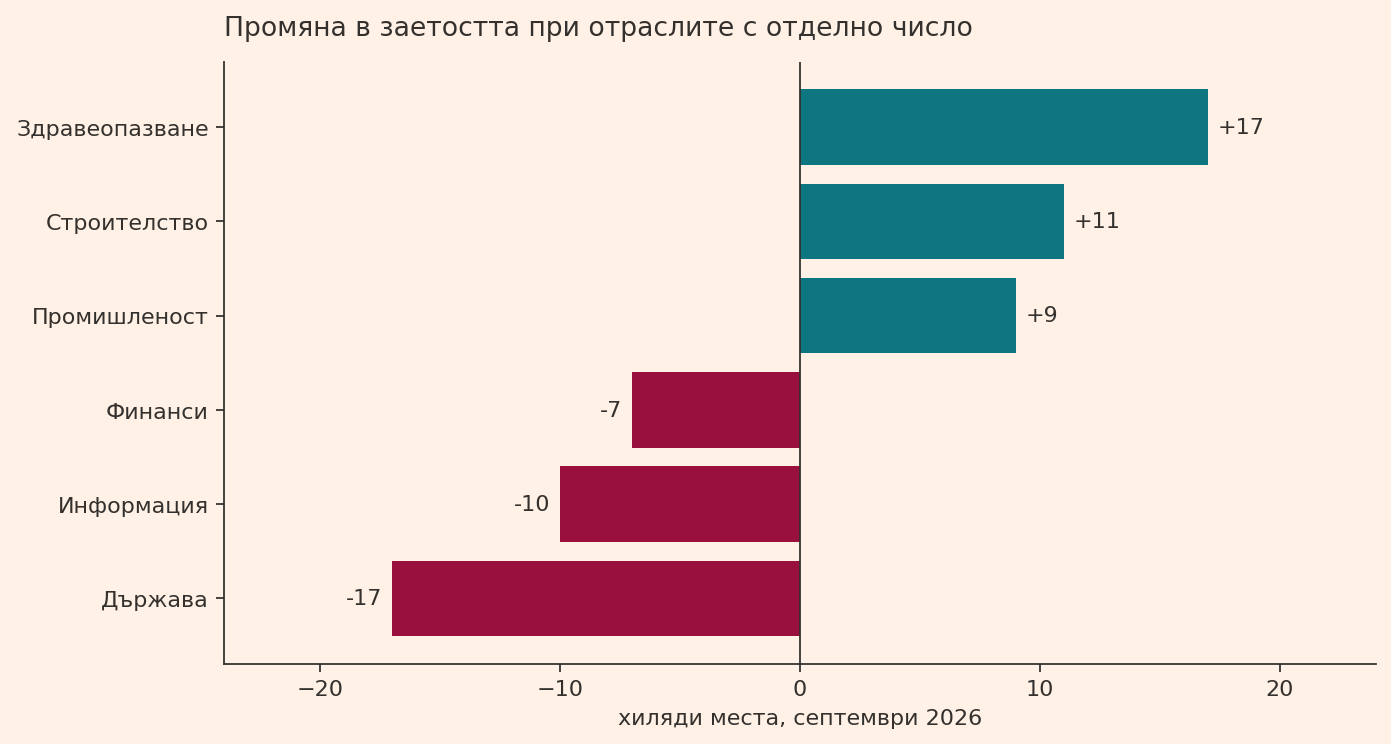
Фиг. 4. Промяна в заетостта при отраслите, за които Бюрото дава отделно число. Останалите отрасли са без ред, не с нула.
Данните за свободните места са за август, защото септемврийските още не са публикувани. Свободните места са 7,1 милиона и почти не са се променили. Назначенията са 5,2 милиона. Напусканията са 5,1 милиона, от тях 3,1 милиона по желание на работника и 1,6 милиона уволнения, без промяна по отрасли. Фирмите нито съкращават много хора, нито откриват много нови места. В информацията свободните места през август са 123 хиляди при 141 хиляди година по-рано.
29-те хиляди нови места се тълкуват по два начина и те не съвпадат. Срещу прогнозата от 90 хиляди месецът е слаб. Срещу оценката на персонала на Федералния резерв, че след спадналата имиграция стигат под 10 хиляди места на месец, за да не расте безработицата, 29 хиляди не са срив. Членовете, които още предвиждат едно повишение на лихвите до края на годината, се облягат на втората оценка. В петък пазарът акцентира на първата и затова сваля вероятността за повишение през октомври.
Пазарът дава по-ниска вероятност за повишение на лихвите през октомври. Членовете на Федералния резерв още предвиждат повишение до края на годината.
В понеделник пазарът оценяваше на около 70% вероятността от ново вдигане през октомври, а в петък, след отчета за заетостта, тази оценка е 22,7%. Джон Уилямс беше казал, че няма нужда от бързане. Прогнозите на членовете от септември още предвиждат поне още едно вдигане с четвърт пункт до края на годината. Фючърсите след отчета оставят декември в сметката, като част от пазара го вижда към януари или март. Десетгодишната доходност в четвъртък стигна 5,342%, най-високото от 2002 година, и в петък затвори на 5,277% по индекса TNX, след новината, че Групата на седемте ще пусне 100 милиона барела петрол и дизел от резерва. Покачването за тримесечието, над 80 базисни пункта, не се влияе от данните за заетостта за един месец.
Цената на дългосрочния дълг и наемът, който още не е договорен
Капиталовият разход на Micron за тримесечието е 10,8 милиарда долара, а през втората половина на фискалната 2027 година ръководството готви по-висок, защото клиентските вноски финансират изграждането на нови производствени бази. Amazon иска да прехвърли извън баланса около 4% от годишния си капиталов разход, защото не иска всичките 200 милиарда долара да седят в нейния баланс при дълг с доходност над 5%. През септември заетостта е нараснала с 29 хиляди места, а през август свободните места почти не са се увеличили. Разходът за чипове не се отразява в броя на новоназначените.
Възвръщаемостта при Micron е в брутната печалба от 87% и в свободния паричен поток от 33 милиарда, след като клиентската вноска се отдели от него. Тя се свива, ако цената на DRAM спре да се качва, а заводът, строен с чужди пари, продължи да се строи. Възвръщаемостта при Amazon не може да се изчисли, докато наемът не е договорен. В нея влизат срокът, за който банките отписват чипа, три до четири години, срокът, който Amazon дава на поколението, поне пет години, и доходността на дългосрочния дълг над 5%. Липсва наемът, който инвеститорът ще поиска, и печалбата, която AWS взема от клиента за същото ползване. Ако наемът, сметнат върху по-краткия срок на отписване, излезе по-висок от тази печалба, разликата остава за Amazon.
Къщата и парите
Аристотел определя придобиването с това, което на семейството му трябва за достоен живот. След задоволяването на тази нужда вещите престават да се използват и започват да се трупат. При Micron приходът е отчетен. В баланса стоят 12,7 милиарда долара клиентски аванси за памет, която още не е доставена, а не 22-те милиарда, за които има публикации извън отчета. Авансът се връща на клиента, ако той не купи минималния обем памет по договора. Това не е границата на цената, а обемът, който клиентът се е задължил да купи. Производствените бази, строени с тези пари, остават на Micron и оттук нататък трябва да се финансират от самото дружество. Рискът не е дългът от 5,2 милиарда към кредиторите. Рискът е, че базите вече са построени, а парите за тях са върнати на клиента, който не е взел договорения обем.
Amazon използва чиповете Grace Blackwell в центровете си за данни и търси отделно дружество, което да ги притежава. Не е посочен притежател на останалите 90% от дяловете в това дружество, няма срок на наема и няма кой да поеме загубата, ако чипът се обезцени преди края на наема. Докато ги няма, осемте милиарда са разговор за 4% от годишния капиталов разход, не продажба.
При Micron трябва да следим за това, дали клиентите изпълняват долната граница на цената по договорите и дали капиталовият разход изпреварва клиентските аванси. При Amazon осемте милиарда остават в нейния капиталов разход, докато няма подписан договор с купувач, с посочен притежател на останалите 90% от дяловете и е уговорено кой поема загубата при обезценка на чиповете. Вероятността за повишение на лихвите през октомври вече е по-ниска след отчета за заетостта. Повишение до края на годината, включително през декември, още е сред прогнозите на членовете на Федералния резерв. Доходността на дългосрочния дълг над 5% е налице и чиповете се изплащат при тази доходност. Продавачът бърза да върне излишъка на акционерите, след като клиентският аванс е влязъл. Купувачът търси друг да притежава чиповете, които продължава да използва.
Често Задавани Въпроси (FAQ)
Кой е собственик на осемте милиарда чипове на Amazon, за които пише Financial Times?
Собственик не е посочен, защото няма подписан договор. Вестникът предава разговор с инвеститори за отделно дружество, което да притежава чипове Grace Blackwell за около 8 милиарда долара, да набере дълг и да продаде до 10% дял, след което Amazon да ползва същите съоръжения срещу наем. Amazon не е коментирала разговора. Оставащите 90% нямат посочен притежател. Ако дружеството остане в консолидирания отчет, активът остава в групата. Ако излезе, използването се заплаща като наем на друг собственик.
Коя сума за депозитите влиза в баланса на Micron?
В баланса влизат 12,7 милиарда долара от бележките на дружеството. Ангажиментите по стратегическите договори са се повишили до 32 милиарда и не се прибавят към депозита. Публикациите извън отчета, в които се пише за 22 милиарда аванси и около 100 милиарда минимални задължения по 14 договора, не съвпадат с тези две суми и не влизат в баланса.
Каква долна граница за брутната печалба дава ръководството след отчетените 87%?
Ръководството прогнозира 86,25% долна граница за брутната печалба през фискалната 2027 година, защото възнагражденията за резултати са включени в запасите и ще свият печалбата през първото тримесечие. Година по-рано брутната печалба е била 45,7%. Това е граница на печалбата в прогнозата, не граница на цената по договорите. Долната граница на цената важи, докато клиентът купува минималния обем памет по договора, и отпада, ако спре да го купува. Дружеството не дава информация при коя цена тази договорна граница вече не носи печалба.
Какво променя отчетът за заетостта в оценката за лихвата?
Сваля оценката за ново вдигане през октомври от около 70% в понеделник на 22,7% в петък, при 64,2% седмица по-рано. Не отменя прогнозата на членовете за още едно вдигане до края на годината, защото 29 хиляди не са под оценката от под 10 хиляди места, при която според Фед безработицата започва да нараства. Десетгодишната доходност в петък затвори на 5,277%, след връх от 5,342% в четвъртък.
Какво свързва отчета на Micron с разговора на Amazon?
Не ги свързва обща сделка, а въпросът кой притежава чипа и кой плаща за ползването му. Micron взима депозит от купувача, преди да произведе паметта, и с депозита финансира производствените си бази. Amazon търси инвеститор, който да притежава чиповете, вече използвани от компанията в собствените й дата центрове, и да й ги отдаде под наем. Подадените поръчки за нови чипове към Nvidia остават. Не става ясно как ще се осчетоводи операцията, ако отделно дружество стане наемодател, а AWS ползвател.
Важно предупреждение
Тази статия има единствено информационна и образователна цел и не представлява финансов съвет, инвестиционна препоръка или професионален съвет от какъвто и да е вид. Изразените мнения са лични на автора и не са препоръки за покупка, продажба или държане на ценни книжа, активи или инвестиции. Инвестирането носи значителни рискове, включително възможността за пълна загуба на вложените средства. Миналите резултати не са гаранция за бъдещи такива. Всеки читател трябва да извърши собствено независимо проучване, да се консултира с квалифициран финансов съветник и внимателно да прецени своето финансово състояние, толерантност към риск и инвестиционни цели, преди да вземе каквото и да е решение. Авторът и borsite.net не носят отговорност или задължение за каквито и да е загуби, произтичащи от използването на информацията в статията.

Leave a Reply
Трябва да влезете или да се регистрирате, за да публикувате коментар.