
Анализ на отчетите на Alphabet и Microsoft за третото тримесечие на 2026 г.
Един от най-ефективните прийоми във войната е притежаването на инициативата. Това означава не просто да се защитаваш, а да водиш активни бойни действия, които принуждават противника постоянно да реагира, да се прегрупира и да се адаптира към твоите ходове. Историята е пълна с примери. През 1940 г. германският блицкриг във Франция се основава именно на това: бързи танкови пробиви, които не дават време на френското командване да организира устойчива отбрана. Подобни действия наблюдаваме и в първите месеци на операция „Барбароса“, когато съветските сили са принудени да отстъпват под натиска на мобилни групи, които сами избират мястото и темпото на сблъсъка. Дори в по-съвременни конфликти, като първата фаза на войната в Залива през 1991 г., коалицията запазва инициативата чрез комбинирани удари, които оставят иракските сили в състояние на постоянно догонване и реакция.
Днес Alphabet и Microsoft водят сходен тип кампания в областта на изкуствения интелект и AI инфраструктурата. Те инвестират агресивно в центрове за данни, графични процесори и собствени чипове и с това принуждават конкурентите, клиентите и дори регулаторите да се адаптират към техния темп. Cloud бизнесите им растат с двуцифрени и трицифрени проценти, а стойността на приетите поръчки, които още не са изпълнени, и оставащите договорни ангажименти достигат стотици милиарди. На бойното поле тези компании изглеждат като танкове, които пробиват линиите и показват чудеса по отношение на скорост и огнева мощ.
Но танковете, които водят активни действия, неизбежно започват да носят следи от удари. Амортизацията се натрупва, резервните части се износват, а запасите от гориво - в случая свободният паричен поток - започват да намаляват. При Alphabet оперативният поток вече не покрива капиталовите разходи, свободният паричен поток стана отрицателен за второ поредно тримесечие, а дългът се увеличи. Microsoft остава с положителен свободен паричен поток, но и тя удвои паричните капиталови разходи и предупреди, че те ще продължат да растат. И в двата случая днешните инвестиции в AI инфраструктура ще се превърнат в по-висока амортизация и енергийни разходи през 2027 г.
Въпросът вече не е само кой държи инициативата, а кой може да я поддържа, без резервоарите да се изпразнят и без машините да започнат да спират от претоварване. Енергийните и физическите ограничения вече не са просто допълнителен разход; те започват да действат като ограничител на самия темп, с който танковете могат да напредват. И при двете компании недостигът на енергия и оборудване вече забавя пускането на нов капацитет в експлоатация, а не само увеличава разходите.
Alphabet (Google): приходи, капиталови разходи и свободен паричен поток
Приходи по дивизии - очаквани и реализирани
| Линия | Реализирани | Очаквани (консенсус) | Коментар |
|---|---|---|---|
| Общи приходи | 127,6 млрд. | ~128,2 млрд. (LSEG) | Лек пропуск |
| Search & Other | 63,4 млрд. (+12 %) | ~65,0 млрд. (LSEG) | Ясен пропуск; забавяне от 17 % предходното тримесечие |
| YouTube реклама | 11,2 млрд. (+9 %) | ~11,4 млрд. (по оценки на анализатори) | Лек пропуск |
| Google Cloud | 30,7 млрд. (+103 %) | ~28,7 млрд. | Голямо преизпълнение |
| Общи рекламни приходи | 82,0 млрд. (+11 %) | Над реализираното (по оценки на анализатори) | Пропуск |
Search остава най-големият и най-печелившият бизнес, но ръстът се забави. Мениджмънтът посочва като най-голям фактор валутните курсове, следвани от ефекти в отделни сектори (търговия на дребно, медии и развлечения) и по-високата база от края на 2025 г., която отнема около 3 процентни пункта от ръста. Част от забавянето свързва и с по-ниската монетизация в AI Mode, без да даде количествена оценка на ефекта. Като абсолютна стойност Search добави по-малко, отколкото през предходните тримесечия. Cloud допринесе с около 60 % от абсолютния ръст на приходите на годишна база и с това направи общата картина по-зависима от един сегмент. Това е трайна промяна, а не еднократен ефект.
За разлика от глобата на Европейската комисия или нереализираната загуба от дела в SpaceX, които са еднократни и непарични в частта си, забавянето в Search и нарастващата тежест на Google Cloud са тенденции, които ще се проявяват и през следващите тримесечия. Значителна част от ръста в Cloud вече е заложена в очакванията. Истинска положителна изненада би била не просто изпълнение на неизпълнените поръчки (backlog), а превръщането им в приходи без съществено отлагане и при запазване на маржовете въпреки енергийните ограничения. Ако това се случи през следващите две-три тримесечия, тезата за устойчиво финансиране на настъплението се усилва.
Разходи и бъдещ натиск върху маржовете
Общите разходи нараснаха с 22 % до 87 млрд. долара. Другите разходи за приходи се увеличиха с 32 %, движени от хардуер за TPU системи, амортизация, придобиване на съдържание и оперативни разходи за инфраструктура (включително енергия). Разходите за научноизследователска и развойна дейност нараснаха с 36 %.
Мениджмънтът предупреди за краткосрочен натиск върху маржовете на Google Cloud заради ползване на капацитет на трети страни (външен капацитет). По-важното е, че капиталовите разходи от 51,4 млрд. долара ще генерират нарастваща амортизация през 2027 г. Заедно с по-високи енергийни разходи това ще тежи върху оперативната печалба, дори ако приходите продължат да растат. Оперативната загуба на ниво Alphabet, основно от споделени разходи за научноизследователска дейност в AI, е 7,7 млрд. долара. Танкът продължава да напредва, но всеки изминат километър увеличава износването на ходовата част и разхода на гориво. Ако забавянето в Search се задълбочи, компанията ще бъде принудена да разчита още повече на дълг и нови емисии акции, за да поддържа темпото. Това би превърнало днешните капиталови разходи от инструмент за инициатива в източник на допълнителен разход.
Капиталови разходи, финансиране и паричен цикъл
Капиталови разходи: 51,4 млрд. долара (под очакваните от анализаторите около 55,1 млрд.). Около 65 % от тях са за сървъри и мрежово оборудване, 35 % за центрове за данни. Годишната прогноза за 2026 г. остава 195-205 млрд. долара. За 2027 г. се очаква значително увеличение.
Оперативният паричен поток (42,3 млрд.) не покрива капиталовите разходи. Финансирането идва основно от емисия старши необезпечени облигации (~28,7 млрд. нетни постъпления) и от продажба на акции на пазара (~12,4 млрд. нетни постъпления). Дългосрочният дълг се покачи до 125,1 млрд. долара от 21,6 млрд. година по-рано. Наличните парични средства и търгуеми ценни книжа са 265,1 млрд., но 90,4 млрд. от тях са в капиталови ценни книжа. Продажбата на акции създава риск от разводняване на собствеността за старите акционери. Бъдещите договорни ангажименти за покупки (924 млрд.) и подписаните лизингови договори, които още не са влезли в сила (152 млрд.), представляват допълнителни ангажименти.
Натрупването на инвентар за TPU системи променя паричния цикъл: паричните средства се изразходват преди да бъдат възстановени чрез признаване на приходи. Това е различен модел от чистото изграждане на собствена инфраструктура. Backlog от 561 млрд. долара (над 55 % се очаква да се реализират за 24 месеца) са силен знак, но носят риск от отлагане или предоговаряне. Колкото по-голям е делът на backlog, толкова по-чувствителна става компанията към всяко забавяне в изпълнението - точно както танк, който е напреднал дълбоко в територията на противника, но зависи от непрекъснато снабдяване. Ако ангажиментите се отложат, те се превръщат в задължение без съответстващ приход, а горивото продължава да се изразходва.
Парични потоци и отрицателен свободен паричен поток
Оперативен паричен поток 42,3 млрд. (-13 %). Свободен паричен поток -9,1 млрд. (второ поредно отрицателно тримесечие; за последните дванадесет месеца 19,7 млрд.). Допълнителен натиск идва от заплащането на 5,2 млрд. глоба от Европейската комисия. Загубата от преоценката на капиталови ценни книжа, основно дела в SpaceX (~8,7 млрд.) удря нетната печалба, но не е реализирана. Важно е да се разграничи: глобата е еднократен паричен отток, а загубата от SpaceX е непарична. Основният проблем остава, че оперативният поток не покрива капиталовите разходи.
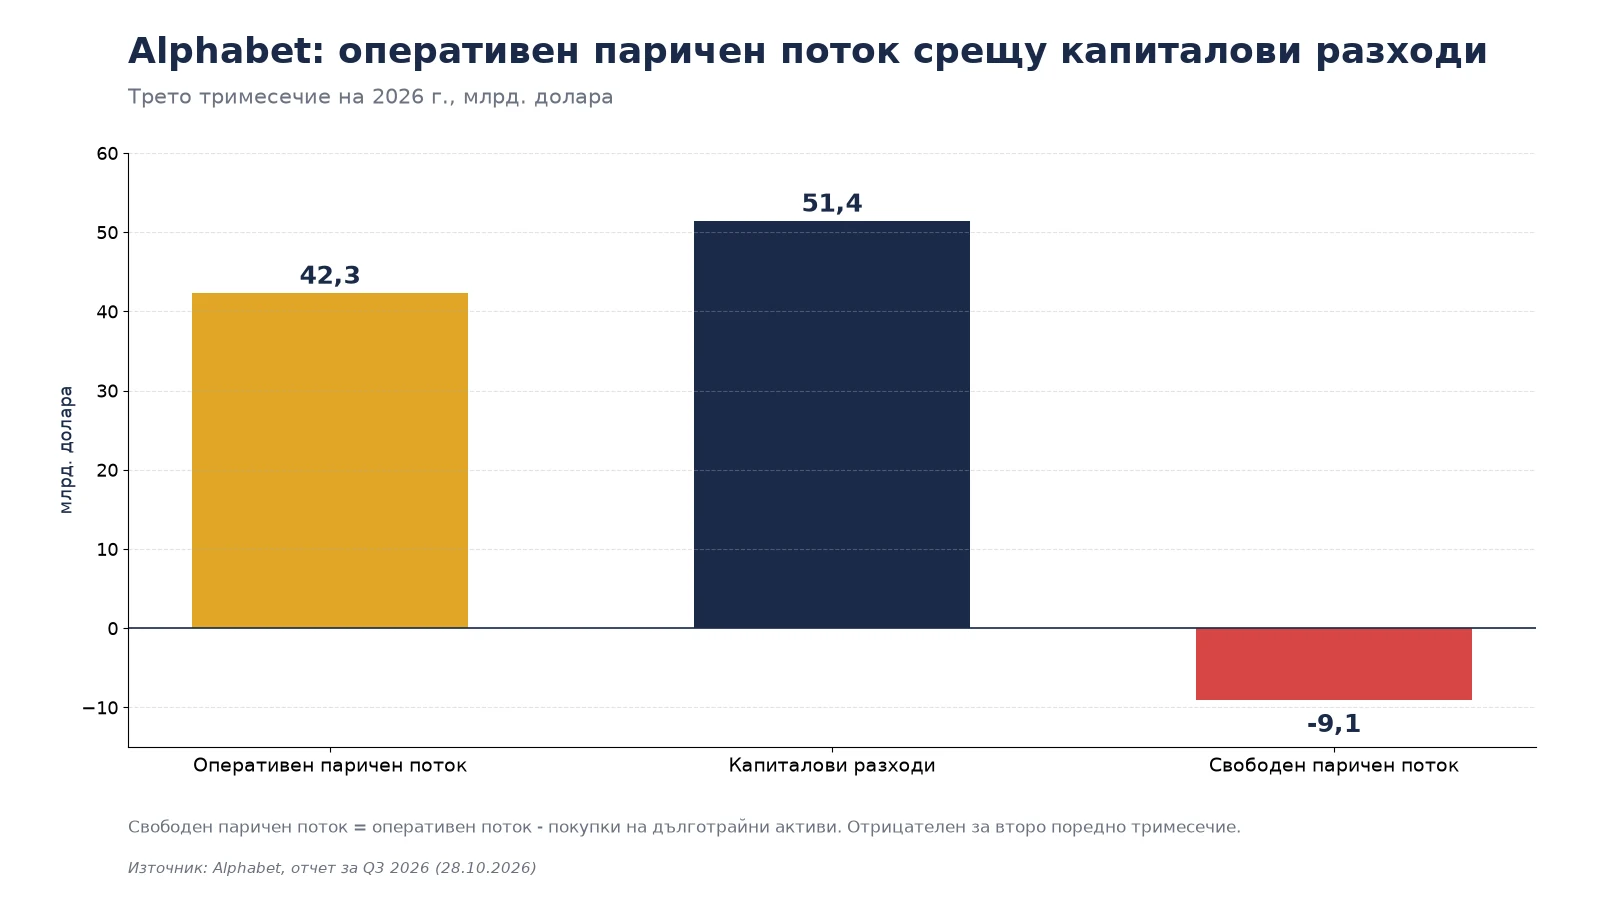
Графиката показва ясно, че капиталовите разходи вече надвишават оперативния поток. Това не е временен ефект от глобата, а резултат от решението да се поддържа инициативата с темп, който основният бизнес вече не финансира изцяло сам.
Очаквания на мениджмънта
Пичай подчерта най-високия ръст на заявките в Search от пет години и 1 млрд. потребители на Gemini. Ашкенази запази диапазона на капиталовите разходи и предупреди за значително увеличение през 2027 г., както и за натиск върху маржовете. Куриан потвърди силното търсене на TPU. Компанията вижда 2027 г. като период на производителност, движена от изкуствения интелект, но едновременно с това капиталовите разходи ще продължат да растат.
Червени флагове при Alphabet
Рисковете не са равностойни. В следващите 12-18 месеца най-големи са забавянето в Search и отрицателният свободен паричен поток, защото те вече влияят върху оценката и върху способността на компанията да финансира настъплението без допълнителна емисия от акции или дълг. Нарастващата амортизация и енергийните ограничения ще станат по-ясни през 2027 г. Рискът от свръхкапацитет и зависимостта от трети страни са по-дългосрочни, но вече ограничават темпа. Ако забавянето в Search се задълбочи, то усилва натиска върху свободния паричен поток и принуждава компанията да разчита още повече на дълг и емисия акции. Това прави двата риска взаимосвързани.
Забавяне в Search без ясна количествена оценка на ефекта от AI Mode.
Search остава най-големият и най-печелившият бизнес на компанията и всяко трайно забавяне в него намалява способността на останалите сегменти да компенсират разходите за AI инфраструктура. Ако ръстът в Search остане под 10 % за две последователни тримесечия, тезата за устойчиво финансиране на капиталовите разходи от основния бизнес се отслабва значително и се увеличава вероятността от допълнително разводняване на акционерния капитал.
Отрицателен свободен паричен поток и рязко нарастване на дълга.
Компанията вече не финансира инвестициите си само с оперативен поток, а разчита на дълг и емисия акции, което увеличава финансовия риск и разрежда акционерите.
Нарастваща амортизация и енергийни разходи през 2027 г.
Сегашните капиталови разходи ще се превърнат в по-високи разходи в отчета за приходите и разходите през следващите години и може да притиснат маржовете дори при продължаващ ръст на приходите.
Физически ограничения и зависимост от капацитет на трети страни.
Това е червен флаг, защото недостигът на енергия, земя и оборудване вече принуждава компанията да използва външен капацитет, което намалява контрола върху маржовете и скоростта, с която се превръщат в приходи.
Риск от свръхкапацитет, ако търсенето на AI инфраструктура се забави.
При намаляване на търсенето големите инвестиции в центрове за данни и оборудване ще генерират по-ниска възвръщаемост и ще оставят неизползван капацитет.
Волатилност от инвестиции в капиталови инструменти (SpaceX).
Големите колебания в стойността на инвестициите в капиталови инструменти оказват непредсказуемо влияние върху нетната печалба и не са свързани с основния бизнес. Това обаче е по-скоро еднократен риск.
Инвестиционна преценка за Alphabet
Alphabet е мощна компания в сферата на AI инфраструктура и технологиите. Cloud ръстът и backlog от 561 млрд. долара са впечатляващи, а вертикалната интеграция с TPU дава предимство. Отрицателният свободен паричен поток, нарастващият дълг и бъдещият натиск върху маржовете обаче изискват ясно доказателство, че капиталовите разходи се превръщат в устойчив приход и паричен поток.
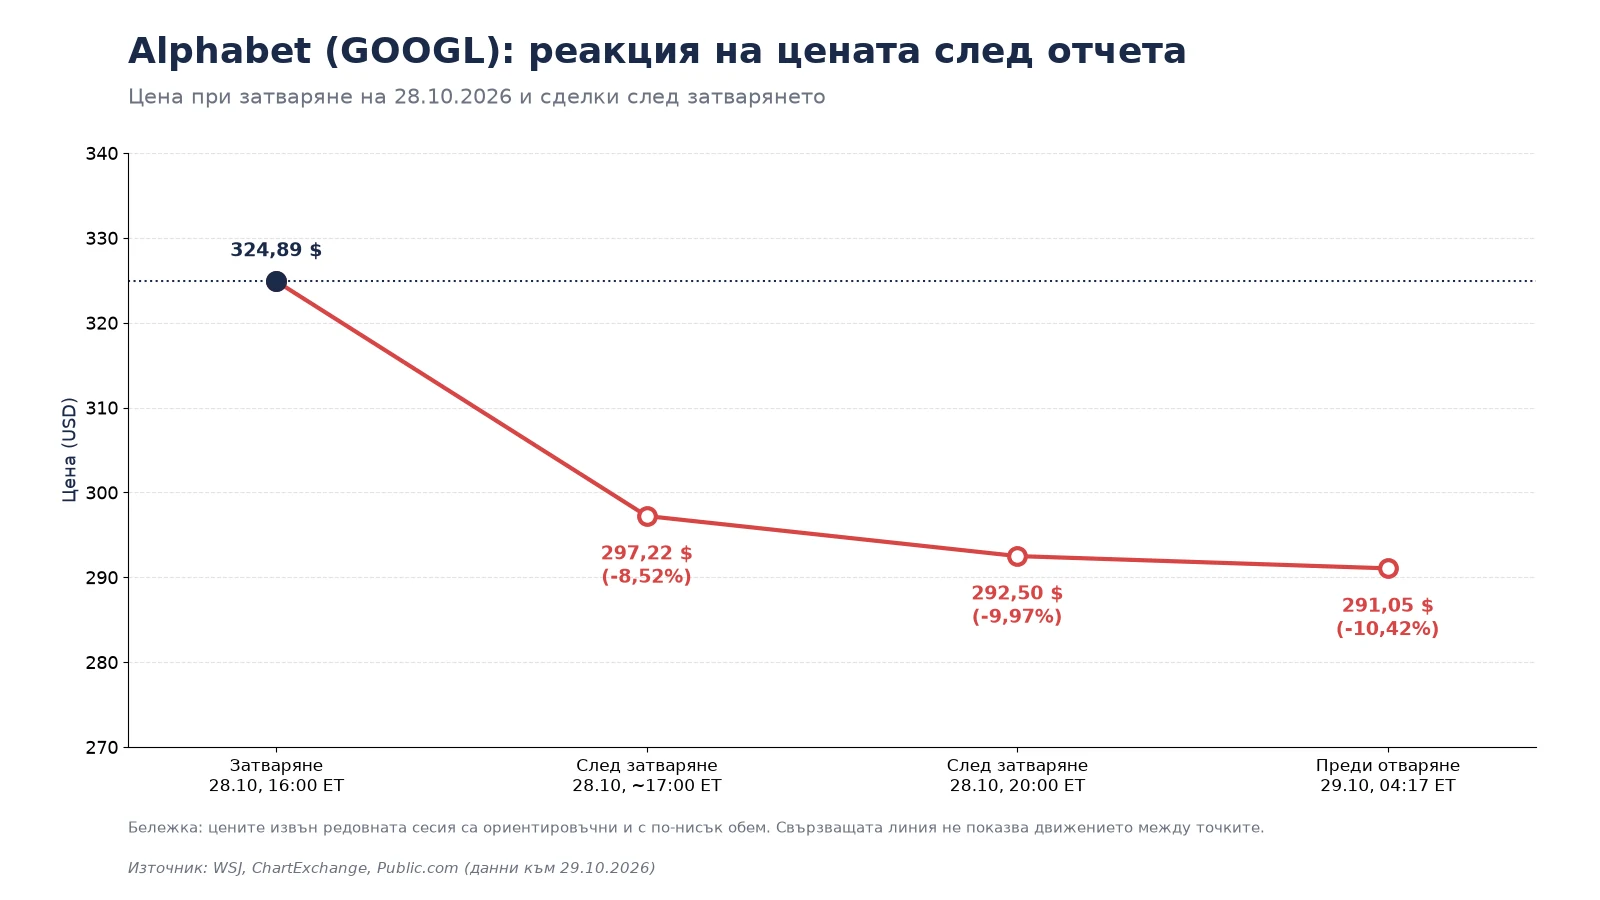
При затваряне около 325 долара trailing P/E е около 16-17, а forward P/E по оценки на анализатори е по-висок. Доходността на свободния паричен поток е много ниска (около 0,5 %). Средната 12-месечна цел на анализаторите е около 424 долара по данни на TipRanks към 29.10, с консенсусна препоръка Strong Buy, но тя още не отразява актуализациите след отчета. След него част от банките понижиха целите си, например UBS до 332, Bank of America до 380 и Barclays до 405 долара. След отчета акцията спадна с около 10 % в следборсовия и предборсовия пазар, което отразява реакцията на отрицателния свободен паричен поток и пропуска в Search.
| Показател | Alphabet (GOOGL) |
|---|---|
| Цена при затваряне (28 октомври) | 324,89 долара |
| Движение след отчета | Спад около 10 % (до ~292 долара) |
| Trailing P/E | ~16-17 |
| Forward P/E | По-висок от trailing (по оценки на анализатори)** |
| Доходност на свободния паричен поток | ~0,5 % |
| Консенсусна 12-месечна цел | ~424 долара (TipRanks, 29.10, преди актуализациите след отчета) |
| Диапазон на целите | Нови цели след отчета: от 300 (DA Davidson) до 425 долара (BMO) |
| Препоръка на анализаторите | Strong Buy |
| Потенциал към консенсусната цел* | ~30 % от затваряне |
*Потенциалът е изчислен спрямо цената при затваряне. Следборсовите движения променят актуалното съотношение риск/възвръщаемост.
**Trailing P/E е по-нисък от forward P/E, защото печалбата за последните 12 месеца включва еднократна печалба от около 99 млрд. долара от капиталови участия (SpaceX, Anthropic) през второто тримесечие на 2026 г.
Съвет за позицията: при съществуваща дългосрочна позиция е разумно да се запази, но да се следи внимателно ръстът на Search и маржовете на Cloud през следващите две тримесечия. Намаление на позицията е нужно само ако ръстът в Search остане под 10 % за две последователни тримесечия или ако маржът на Cloud се свие с повече от 300 базисни точки заради използване на капацитет на трети страни (външен капацитет) и енергийни разходи. Можем да увеличим дела си, ако Search се върне над 14-15 % ръст и ако Cloud продължи да превръща backlog в приходи без съществено отлагане и при стабилни маржове.
Нова позиция е по-добре да се изгражда на части през определен времеви интервал след потвърждение, че капиталовите разходи започват да се превръщат в по-устойчив свободен паричен поток, или при по-дълбока корекция, която подобрява съотношението риск/възвръщаемост. Агресивно увеличаване на експозицията при настоящите нива носи по-висок риск от разочарование през 2027 г.
Microsoft: Azure, капиталови разходи и свободен паричен поток
Приходи по дивизии - очаквани и реализирани
| Линия | Реализирано | Очаквано | Коментар |
|---|---|---|---|
| Общи приходи | 92,3 млрд. (+19 %) | ~90,7 млрд. (LSEG) | Надминаване |
| Azure | 33,2 млрд. (+48 %) | Ръст ~45 % (по оценки на анализатори) | Надминаване |
| Microsoft Cloud | 63,9 млрд. (+30 %) | Няма данни | Ускорение |
| Agents and Infra | 76,8 млрд. (+25 %) | ~75,6 млрд. (Bloomberg) | Надминаване |
| Devices and Consumer | 15,5 млрд. (-3 %) | ~15,0 млрд. (Bloomberg) | Леко надминаване, но спад |
Windows OEM и Xbox продължават да намаляват като част от приходите. Azure е най-големият актив и основен двигател. За разлика от Alphabet, където Search е ядрото, при Microsoft зависимостта е разпределена, но около 11 % от приходите са свързани с OpenAI по оценка на анализатор от Goldman Sachs, цитирана в разговора за отчета. Това прави Azure по-малко уязвим от еднократен спад в един рекламен канал, но по-чувствителен към промени в условията на едно ключово партньорство. Значителна част от ускорението в Azure вече е заложена в очакванията.
Истинска положителна изненада би била не само поддържане на ръста над 45 %, а и подобряване на ефективността на капацитета въпреки забавените доставки и енергийните ограничения. При Microsoft настъплението вече се финансира в по-голяма степен от самия Cloud, което прави компанията по-чувствителна към всяко забавяне в изпълнението на оставащите задължения за изпълнение по договори (RPO). Танкът напредва със собственото си гориво, но това гориво зависи от това дали клиентите ще изпълнят ангажиментите си в срок.
Разходи, капиталови разходи и бъдещ ефект
Капиталови разходи (включително финансовите лизинги) 45,2 млрд. долара; парични капиталови разходи 39,4 млрд. (малко над двойно спрямо ~19,4 млрд. година по-рано). Около 75 % за активи с по-кратък срок на амортизация (процесори, графични процесори, памет, системи за съхранение). Капиталовите разходи бяха под собствената прогноза заради забавени доставки на трети страни. За следващото тримесечие се очаква над 50 млрд., а за календарната 2026 г. около 170 млрд., с ускорение през втората половина.
Оперативните разходи нараснаха умерено. Повишаването на ефективността на флота от GPU и CPU помогна за по-добра монетизация на капацитета. Въпреки това нарастващата амортизация и енергийни разходи ще оказват влияние и тук през 2027 г. Удвоените парични капиталови разходи означават, че дори при продължаващ ръст на приходите маржовете ще бъдат под натиск, ако не се постигне значително подобрение в ефективността на използване на капацитета. Волатилността на поръчките, причинена от големи договорни ангажименти при Azure година по-рано, намалява предвидимостта на приходите и прави по-трудно планирането на темпа на инвестициите.
Енергийните и физическите ограничения вече действат като механизъм, който прехвърля разходи към втората половина на годината и забавя пускането на капацитет. Това не е само по-висок разход; това е по-бавен темп на настъплението. Ако ръстът при Azure се забави, по-високите капиталови разходи ще оказват още по-голям натиск върху маржовете, защото амортизацията ще продължи да нараства, докато приходите от новия капацитет се отлагат.
Финансиране и парични потоци
Оперативен паричен поток 58 млрд. (+29 %). Свободен паричен поток 18,6 млрд. (-27 % на годишна база). За разлика от Alphabet, Microsoft остана с положителен свободен паричен поток. Компанията върна на акционерите 10,2 млрд. долара чрез дивиденти и обратно изкупуване на акции. Тя има гъвкавост да използва дълг или лизинг при нужда, но засега разчита основно на оперативния поток. Мениджмънтът очаква да остане с положителен свободен паричен поток през фискалната 2027 г.
RPO се повиши с 73 % до 677 млрд. долара, като при поръчките се наблюдава волатилност заради големи договорни ангажименти при Azure година по-рано. Големият обем RPO е силен сигнал за търсене, но носи същия риск от отлагане, както backlog при Alphabet. Колкото по-голям е ангажиментът, толкова по-важно става дали клиентите ще го изпълнят в очаквания срок. Ако не се изпълни в срок, той се превръща в задължение без съответстващ приход, а танкът продължава да изразходва гориво за поддръжка на вече завоюваната позиция.
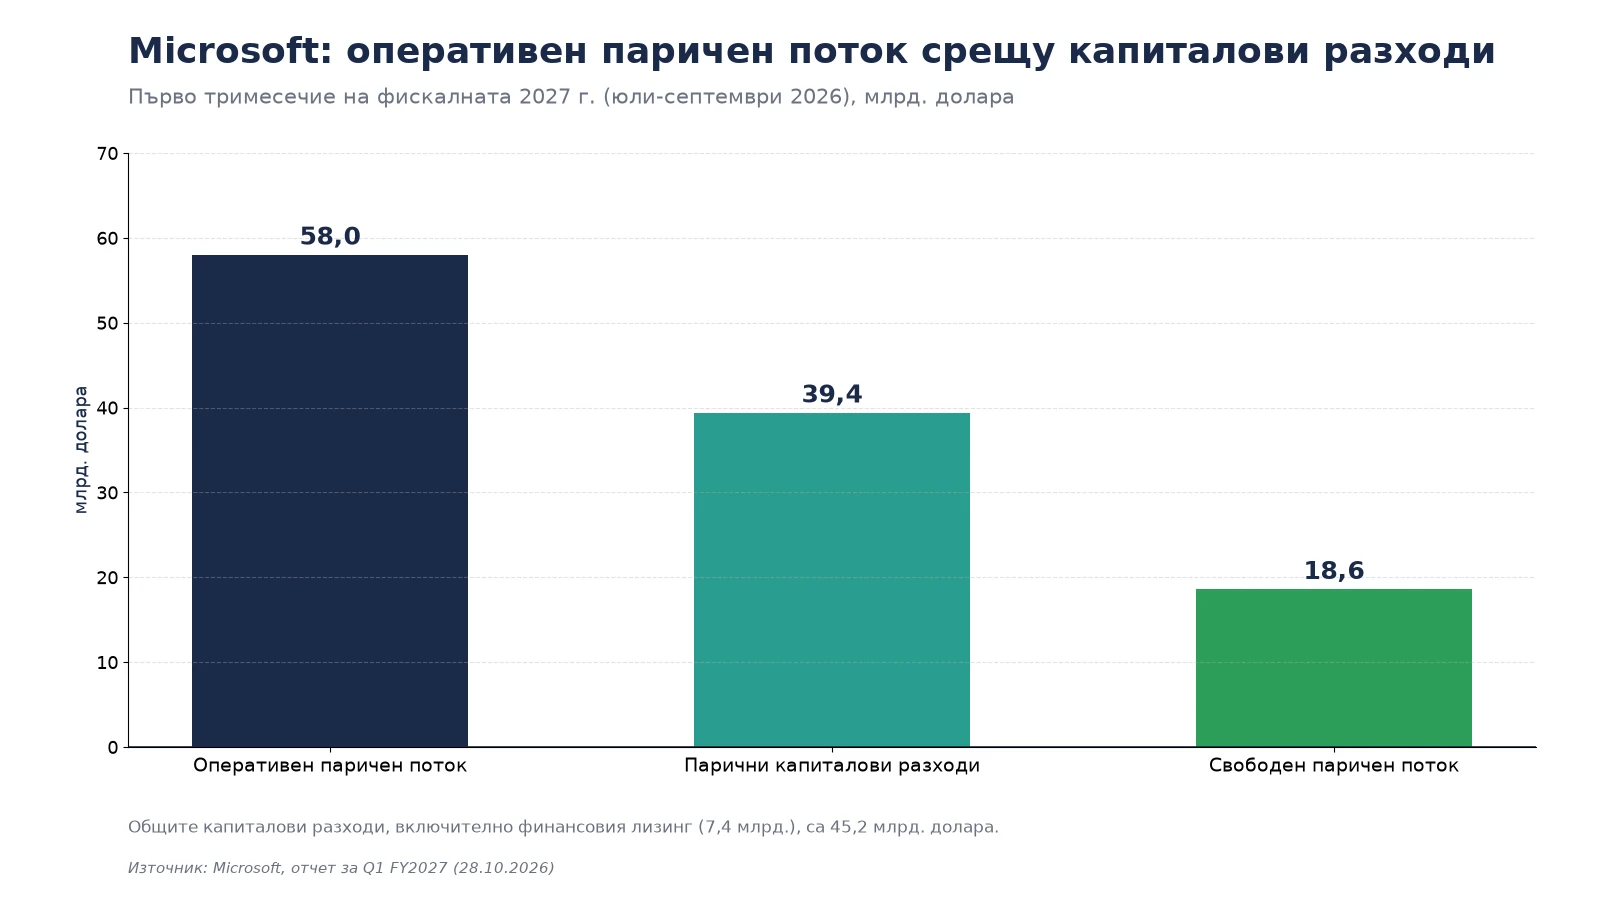
Графиката показва, че Microsoft все още покрива капиталовите разходи с оперативен поток и остава с положителен свободен паричен поток. Това е предимство спрямо Alphabet, но удвоените парични капиталови разходи вече намаляват резервите и правят компанията по-чувствителна към всяко забавяне в превръщането на капацитета в приходи.
Очаквания на мениджмънта
Надела и Худ потвърдиха, че търсенето за AI надхвърля предлагането. Очаква се ръстът на Azure да се ускори до 49-50 % без влиянието на валутните курсове. Капиталовите разходи ще нараснат, но компанията остава уверена в дългосрочната възвръщаемост. Забавените доставки на трети страни прехвърлят разходи към втората половина на годината. Прогноза за приходите: през второто тримесечие 96-97,1 млрд. (+18-19 %).
Червени флагове при Microsoft
При Microsoft най-големият риск в следващите 12-18 месеца е комбинацията от нарастваща амортизация и физически ограничения, които могат да забавят превръщането на вече направените инвестиции в приходи. Волатилността на поръчките влияе върху предвидимостта, а зависимостта от OpenAI е по-сериозна, отколкото изглежда на пръв поглед. Слабостта в Windows и Xbox е по-малко критична, защото тези бизнеси вече не определят общия ръст. Ако ръстът на Azure се забави, това ще усили натиска от нарастващата амортизация и ще направи по-високите капиталови разходи още по-тежки, защото компанията вече финансира настъплението в по-голяма степен от самия Cloud.
Слабост в Windows и Xbox.
Продължаващият спад в тези бизнеси показва, че част от портфолиото не се възползва от AI вълната и може да продължи да тежи върху общия ръст.
Волатилност на поръчките.
Големите еднократни ангажименти създават колебания в поръчките и правят по-трудно предвиждането на бъдещите приходи от Azure. Това намалява увереността в темпа на инвестициите.
Физически ограничения и забавени доставки.
Недостигът на капацитет от трети страни вече прехвърля разходи и ограничава скоростта, с която компанията може да удовлетвори търсенето.
Нарастваща амортизация през 2027 г.
Това е червен флаг, защото днешните инвестиции в сървъри и центрове за данни ще увеличат разходите за амортизация през следващата година и могат да притиснат оперативните маржове. При удвоени парични капиталови разходи този ефект ще бъде по-осезаем.
Зависимост от OpenAI (около 11 % от приходите по оценка на анализатор от Goldman Sachs).
Значителна част от облачния ръст е свързана с едно партньорство, чиито условия и обем могат да се променят.
Риск от свръхкапацитет при забавяне на търсенето.
Ако търсенето на AI инфраструктура се забави, вече направените инвестиции ще генерират по-ниска възвръщаемост и ще оставят неизползван капацитет.
Инвестиционна преценка за Microsoft
Microsoft показва по-здрав баланс между ръст и парични потоци в това тримесечие. Azure и Microsoft Cloud са ясни победители, а положителният свободен паричен поток дава по-голяма гъвкавост. Новата сегментна структура прави AI бизнеса по-прозрачен.
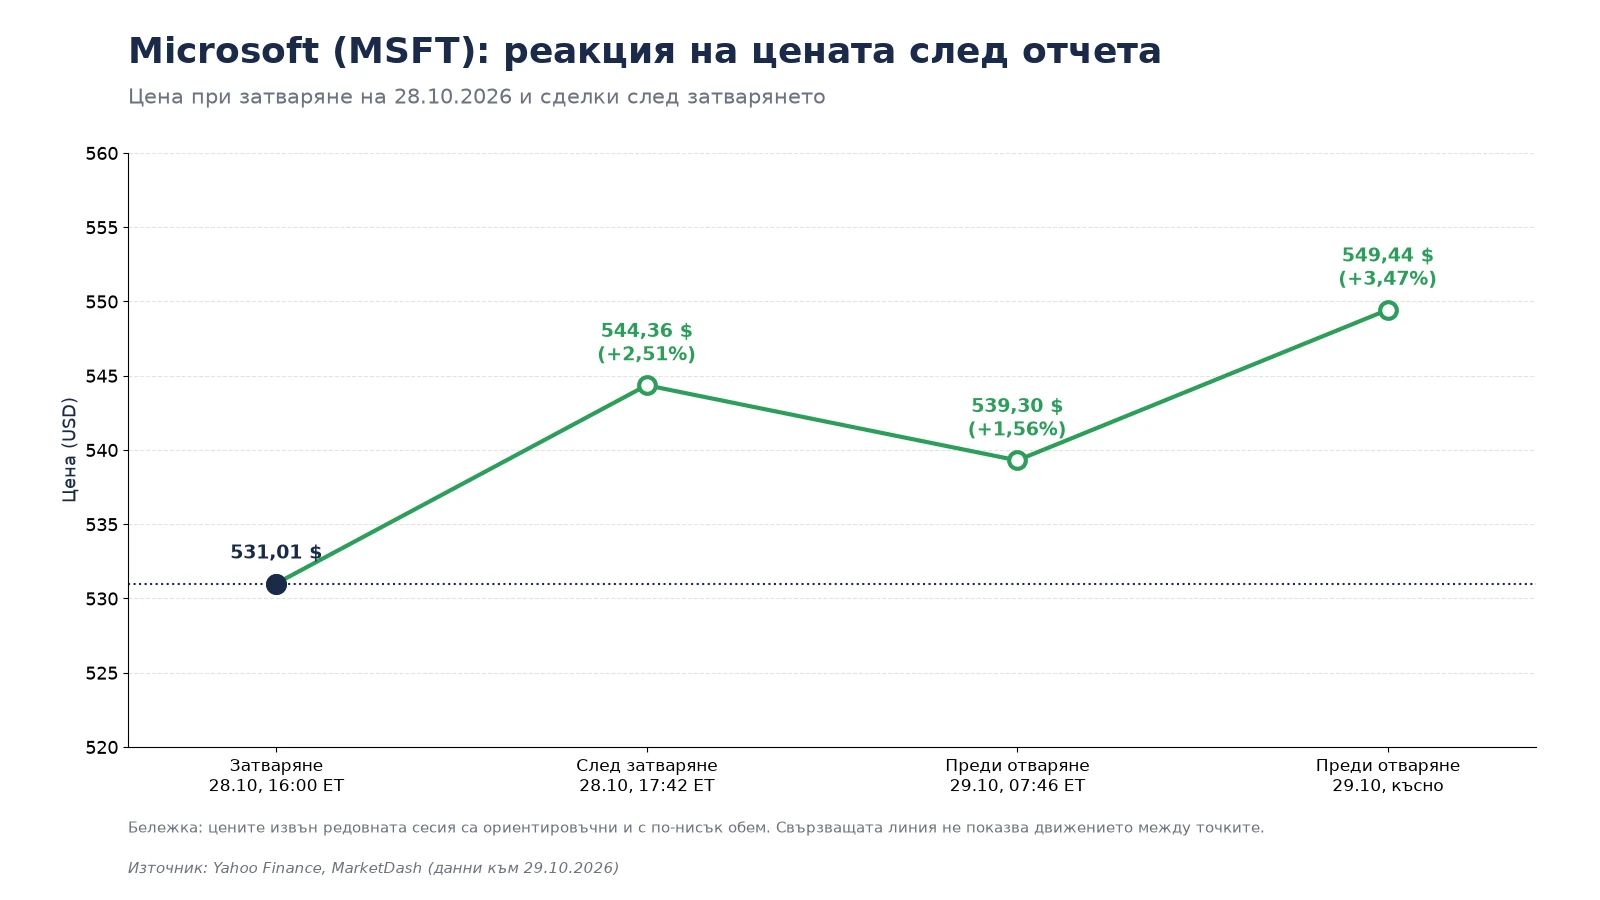
При затваряне около 531 долара trailing P/E по оценки на анализатори е около 28, а forward P/E около 26. Средната 12-месечна цел за цена на акция според анализаторите е около 605 долара (S&P Global, 57 анализатори, 29.10), с консенсусна препоръка Strong Buy. След отчета акцията се покачи с около 3,5 % в предборсовия пазар (до 549,44 долара), което отразява положителната реакция към ръста на Azure и положителния свободен паричен поток.
| Показател | Microsoft (MSFT) |
|---|---|
| Цена при затваряне (28 октомври) | 531,01 долара |
| Движение след отчета | Ръст около 3,5 % (до ~549 долара) |
| Trailing P/E | ~28 (по оценки на анализатори) |
| Forward P/E | ~26 (по оценки на анализатори) |
| Доходност на свободния паричен поток | По-висока (свободният паричен поток е положителен) |
| Консенсусна 12-месечна цел | ~605 долара (S&P Global, 29.10) |
| Диапазон на целите | 440-870 долара (S&P Global) |
| Препоръка на анализаторите | Strong Buy |
| Потенциал към консенсусната цел* | ~14 % от затваряне |
*Потенциалът е изчислен спрямо цената при затваряне. Предборсовите движения променят актуалното съотношение риск/възвръщаемост.
Съвет за позицията: при съществуваща дългосрочна позиция е разумно да се задържи и при желание да се добавя поетапно на части, тъй като компанията остава с положителен свободен паричен поток и има по-добро превръщане на печалбата в парични потоци в сравнение с някои компании от сектора. Може да намалим позицията, ако ръстът при Azure падне под 40 % за две последователни тримесечия или ако свободният паричен поток стане отрицателен заради ускоряване на капиталовите разходи.
Увеличаваме още позицията, ако Azure се задържи над 45-50 % и ако компанията покаже подобрение в ефективността на капацитета въпреки забавените доставки. Нова позиция може да се изгражда при настоящите нива или при умерена корекция, като се следи изпълнението на прогнозите при Azure и темпът на капиталовите разходи през втората половина на годината. Рискът е по-нисък от този при Alphabet в краткосрочен план, но изисква търпение за възвръщаемостта на инвестицията.
Сравнение между Alphabet и Microsoft: AI инфраструктура, капиталови разходи и парични потоци
И двете компании инвестират агресивно в AI инфраструктура. Alphabet демонстрира по-силен процентен ръст в Cloud и вертикална интеграция с TPU, но с по-сериозен натиск върху паричните потоци, нарастващ дълг и забавяне в основния рекламен бизнес. Microsoft остава с положителен свободен паричен поток и има по-голяма платформа за бизнес клиенти, но също е изправена пред физически ограничения и нарастваща амортизация. Разликата в зависимостта е съществена: при Alphabet настъплението вече зависи и от външно финансиране, защото дългосрочният дълг скочи от 21,6 на 125,1 млрд. долара за година; при Microsoft настъплението вече се финансира в по-голяма степен от самия Cloud, което прави компанията по-чувствителна към всяко забавяне в изпълнението на RPO.
Ключовият риск за двете е един и същ: ако търсенето на AI инфраструктура се забави или ако енергийните и физическите ограничения възпрепятстват превръщането на капацитета в приходи, капиталовите разходи ще генерират по-ниска възвръщаемост, а амортизацията ще окаже по-голямо влияние върху печалбата. Инвеститорът трябва да следи не само приходите, а и устойчивостта на ръста, темпа на амортизация и способността на компаниите да превърнат backlog и RPO в реален свободен паричен поток. Големите ангажименти са сила само докато се изпълняват в срок; всяко отлагане ги превръща в задължение без съответстващ приход. При Alphabet това би усилило нуждата от дълг и нови акции. При Microsoft би направило по-високите капиталови разходи още по-тежки за маржовете.
Заключение
Лесно е да държим инициативата на бойното поле в наши ръце, когато танковете ни са свежи и резервоарите са пълни. По-трудно е да се запази, когато машините вече носят белези от попадения, амортизацията се натрупва и горивото започва да свършва. Alphabet и Microsoft все още водят активни бойни действия в областта на изкуствения интелект и принуждават останалите компании да реагират на действията им. Но отчетите показват, че цената на тази инициатива вече се вижда в балансите и в паричните потоци.
Енергийните и физическите ограничения вече не са само разход; те ограничават скоростта, с която новите машини могат да бъдат въведени в бой. При Alphabet танкът все още разчита на горивото от основния бизнес, но това гориво намалява и вече се допълва с дълг. При Microsoft танкът все повече разчита на горивото, което сам произвежда от облачния бизнес, но това гориво зависи от това дали клиентите ще изпълнят ангажиментите си навреме.
Който успее да превърне днешните капиталови разходи в устойчив приход и свободен паричен поток през 2027 г., ще запази темпото. Който не успее, ще открие, че дори най-мощните танкове спират, когато горивото свърши и следите от попадения станат твърде тежки. За инвеститора въпросът не е дали тези компании са силни - те са. Въпросът е дали имат достатъчно гориво, за да продължат настъплението, преди амортизацията и физическите ограничения да започнат да ги спират.
Прочетете още в Borsite
- Абсурдният мащаб на AI и цената на финансирането му
- Дългът зад изкуствения интелект и задбалансовите ангажименти
- Гавин Бейкър: който инвестира в недостига при изкуствения интелект
- Двамата гладиатори: отчетите на Tesla и Meta за Q3 2026
- Горещата инфлация и скъпият дълг на AI инфраструктурата
Често задавани въпроси за отчетите на Alphabet и Microsoft
Alphabet харчи повече за капиталови разходи (51,4 млрд. долара), отколкото генерира оперативен паричен поток, а допълнително натрупа инвентар за TPU системи и плати глоба на Европейската комисия. Microsoft също увеличи капиталовите разходи значително, но оперативният поток от 58 млрд. долара покрива разходите и затова има положителен свободен паричен поток от 18,6 млрд. долара. Глобата при Alphabet е еднократен ефект; основният проблем е, че капиталовите разходи вече надвишават оперативния поток. При Microsoft резервът все още съществува, но удвоените парични капиталови разходи го намаляват.
Да, защото Search остава най-големият и най-печелившият бизнес. Забавянето до 12 % ръст намалява способността на Cloud да компенсира изцяло разходите за AI инфраструктура, особено ако то се окаже трайно. Ако ръстът остане под 10 % за две последователни тримесечия, това би било ясен сигнал за преоценка и би усилило нуждата от дълг и нови емисии акции.
Основният риск е, че текущите инвестиции ще генерират по-висока амортизация и енергийни разходи през 2027 г., а ако търсенето на AI инфраструктура се забави или физическите ограничения (енергия, компоненти) ограничат превръщането на капацитета в приходи, възвръщаемостта ще бъде по-ниска от очакваната. Тези ограничения вече забавят темпа на ръст, а не са само разход. При Alphabet това засилва натиска върху свободния паричен поток. При Microsoft прави по-високите капиталови разходи по-тежки за маржовете, ако резултатите на Azure се забавят.
Microsoft изглежда по-устойчива в краткосрочен план, защото е с положителен свободен паричен поток, надмина очакванията на анализаторите при Azure и има по-добро превръщане на печалбата в парични потоци. Alphabet е по-рисковата от двете заради отрицателния свободен паричен поток, нарастващия дълг и забавянето в Search. Разликата в зависимостта е важна: при Alphabet тежестта е в Search, а настъплението вече зависи и от дълг и емисии акции; при Microsoft настъплението вече се финансира в по-голяма степен от самия Cloud и зависи от изпълнението на RPO.
При Alphabet е по-разумно да се изчаква потвърждение, че капиталовите разходи започват да се превръщат в устойчив свободен паричен поток, или да се изчака корекция. При Microsoft новата позиция може да се изгражда поетапно при настоящите нива, като се следи изпълнението на прогнозите при Azure и темпът на капиталовите разходи през втората половина на годината. И в двата случая хоризонтът трябва да е поне 12-24 месеца. Сигналите за покупка изчезват, ако при Alphabet Search ръстът остане под 10 %, а при Microsoft Azure спадне под 40 % за две последователни тримесечия. И обратно, ако при Alphabet Search се върне над 14-15 % и Cloud изпълнява backlog без отлагане, а при Microsoft Azure се задържи над 45-50 % при подобряване на ефективността на капацитета, сигналите за покупка се засилват.
Alphabet запази прогнозата си за капиталови разходи за 2026 г. на 195-205 млрд. долара и очаква значително увеличение през 2027 г. Microsoft очаква над 50 млрд. долара през текущото тримесечие и около 170 млрд. долара за календарната 2026 г., като част от разходите се прехвърля към втората половина на фискалната година заради забавени доставки на капацитет от трети страни.
RPO на Microsoft е 677 млрд. долара, с 73 % повече от година по-рано, като около 30 % се очаква да бъдат признати като приход през следващите 12 месеца. Backlog на Google Cloud е 561 млрд. долара, като малко над 55 % се очаква да бъдат реализирани през следващите 24 месеца. И двата показателя измерват договорени, но още непризнати приходи, но обхватът им е различен: RPO обхваща всички търговски договори на Microsoft, а backlog се отнася само за Google Cloud. Затова директното сравнение е ориентировъчно.
Важно предупреждение (дисклеймър): Тази статия е с образователна и информационна цел и не представлява инвестиционен съвет, препоръка за покупка или продажба на ценни книжа или други финансови инструменти. Всички инвестиции носят риск от загуба на капитал. Пазарите са волатилни и могат да се променят рязко под влияние на геополитически, икономически и други фактори. Направете собствено проучване, консултирайте се с лицензиран финансов съветник и преценете личната си финансова ситуация, толерантност към риск и инвестиционни цели, преди да вземете каквото и да било инвестиционно решение. Авторът и платформата не носят отговорност за загуби, произтекли от действия или бездействия, базирани на информацията в тази статия. Инвестирайте отговорно.

Оставете коментар
Трябва да влезете или да се регистрирате, за да публикувате коментар.