

В средата на XIX век редица железопътни компании финансират полагането на релсите чрез отделни строителни дружества, като дългът не се консолидира веднага в баланса на основното дружество. Релсите се строят, а задълженията остават настрана, докато линията не заработи и трафикът не се появи. Век и половина по-късно Енрон използва мрежа от специални дружества, за да държи дълг и рискови позиции извън консолидирания баланс. Аналогията тук е за механизма на отчитане - възможността задълженията да стоят в пояснителните бележки към финансовите отчети, докато не станат текущи - а не за намерението или за финансовото състояние на днешните компании. При Енрон структурата прикрива влошаване, докато при хиперскалерите тя е стандартен инструмент за финансиране на проекти, които още не са заработили.
Днес част от дълга за центрове за данни и чипове минава през специални дружества и лизингови отношения. Формално всичко е ясно и открито, тъй като счетоводните правила позволяват ангажиментите да останат извън баланса, докато не станат текущи. Въпросът, който статията поставя, е кой от двата исторически сюжета е по-близо до сегашната ситуация: железопътните линии, при които в дългосрочен план сметката се изплаща за оцелелите, или ситуация като при Енрон, при която задбалансовите задължения влизат в баланса без достатъчни приходи.
В началото на октомври 2026 г. се появиха съобщения, че SpaceX води предварителни разговори за заем за около 40 милиарда долара, за да купи чипове от Nvidia. Пакетът се очаква да включва приблизително 10 милиарда долара банкови заеми и 30 милиарда долара инвестиционни облигации, да бъде воден от Apollo и да се затвори през 2027 г., като чиповете вероятно ще служат като обезпечение. Сред потенциалните участници се споменава и Pimco. Нито SpaceX, нито Apollo, нито Nvidia не са потвърдили публично условията. Съобщенията идват в момент, когато компанията вече има около 39-40 милиарда долара дълг и финансови лизинги, а облигациите от юнската ѝ емисия за 25 милиарда долара се търгуват с отстъпка и при доходности, които ги приближават към нивата на високодоходните емисии. Ако сделката се реализира, тя ще бъде сред най-големите дългови финансирания, пряко обвързани с покупка на чипове за изкуствен интелект.
Тази сделка не е изолирана. Тя е поредният пример за това как изграждането на инфраструктурата за изкуствен интелект се финансира все повече с дълг - публичен и частен, балансов и задбалансов - при доходности по американските държавни облигации, които не са виждани от началото на века. Доходностите се движат от инфлацията, петрола, фискалната политика и действията на Федералния резерв. Емисиите, свързани с изкуствения интелект, са значителен, но не единствен фактор за конкуренцията за капитал. Разликите между компаниите са съществени и обобщението „хиперскалерите“ скрива важни нюанси.
Облигационните емисии и разликите между компаниите
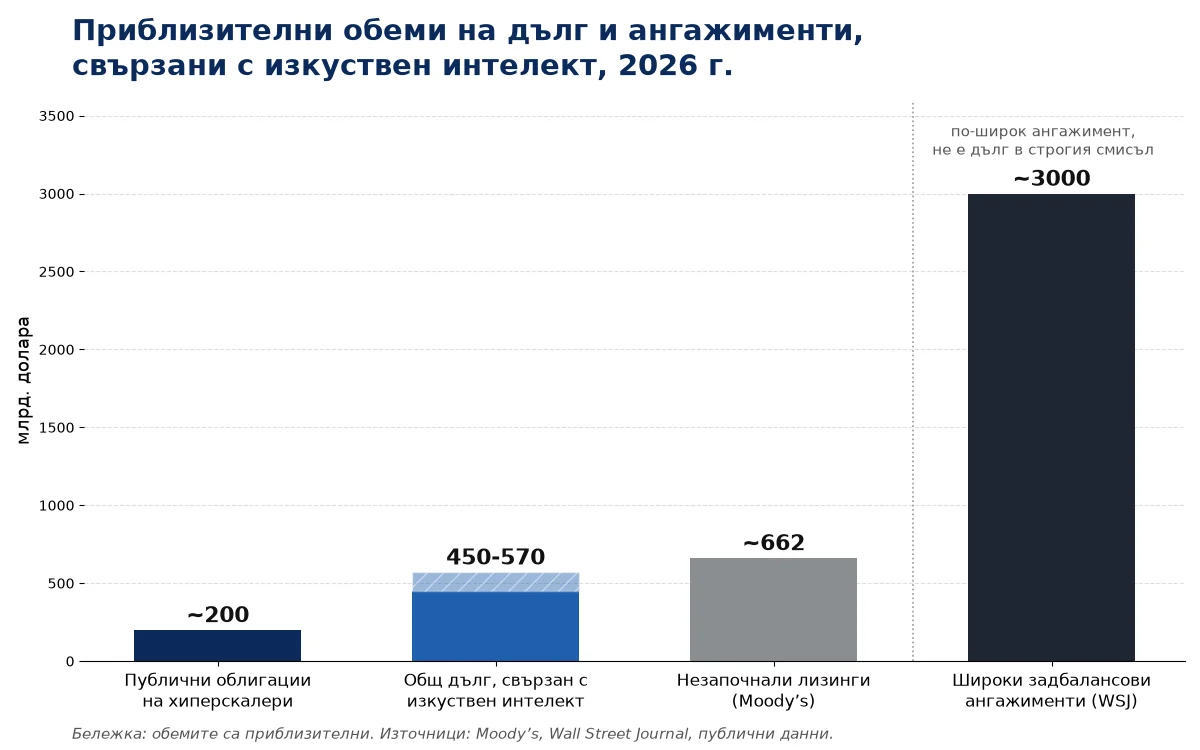
Хиперскалерите - Amazon, Alphabet, Meta, Microsoft и Oracle - са емитирали около 200 милиарда долара и повече инвестиционен дълг през 2026 г. Общият обем на свързания с изкуствен интелект дълг за годината се оценява между 450 и 570 милиарда долара. Емисиите са предимно дългосрочни: значителна част е с матуритет 20 години и повече, като някои достигат до 2070 г., а Alphabet е пласирала и 100-годишна облигация.
През юни 2026 г. SpaceX е пласирала 25 милиарда долара в пет транша senior unsecured notes с инвестиционен рейтинг. Условията са били: 7 милиарда долара с купон 5,35% и матуритет през 2031 г., 6 милиарда с 5,65% до 2033 г., 6 милиарда с 5,875% до 2036 г., 2,5 милиарда с 6,60% до 2046 г. и 3,5 милиарда с 6,65% до 2056 г. Емисията първоначално е била private placement с регистрационни права. Част от по-новите облигации, свързани с изкуствения интелект, вече са загубили пазарна стойност след пласирането им заради ръста на доходностите. При последните сделки търсенето е по-слабо, отколкото при сделките от началото на годината, което е признак на насищане при купувачите на дългосрочен дълг. Съществуващите облигации на SpaceX се търгуват около 85 цента на долара при спредове, които ги приближават към високодоходни нива, въпреки инвестиционния рейтинг.
| Транш | Размер | Купон | Матуритет |
|---|---|---|---|
| 1 | 7 млрд. долара | 5,35% | 2031 |
| 2 | 6 млрд. долара | 5,65% | 2033 |
| 3 | 6 млрд. долара | 5,875% | 2036 |
| 4 | 2,5 млрд. долара | 6,60% | 2046 |
| 5 | 3,5 млрд. долара | 6,65% | 2056 |
Компанията има и финансови лизинги като част от общия си дълг от около 39-40 милиарда долара. Конкретни големи публични лизингови структури за центрове за данни при SpaceX не са описани толкова подробно като при хиперскалерите, но дългът и лизингите се използват за финансиране на инфраструктурата за изкуствен интелект, включително чрез xAI. Предложената нова сделка за 40 милиарда долара би увеличила значително този обем и би била обвързана пряко с покупка на чипове от Nvidia, като хардуерът вероятно ще служи като обезпечение.
Напрежението не е равномерно разпределено. То е по-изразено при Oracle и SpaceX. Заедно двете имена представляват приблизително между една четвърт и една трета от по-агресивния нов дълг, свързан с изкуствен интелект, и от по-бързо нарастващите ангажименти през 2026 г. - достатъчно, за да са видими в секторните числа, но не достатъчно, за да определят цялата картина. Microsoft и Alphabet разполагат с по-големи парични резерви и по-нисък ливъридж. Amazon и Meta са в междинна позиция. Комбинираният оперативен паричен поток на големите хиперскалери е в порядъка на 250-350 милиарда долара годишно. Лихвеният разход по новите публични емисии от порядъка на 200 милиарда долара при среден купон 5-6% добавя приблизително 10-12 милиарда долара годишно.
Ако значителна част от тези още не стартирали лизинги (около 662 милиарда долара според Moody’s) станат текущи в следващите три години и се обслужват при ефективен разход от 6-8%, допълнителният годишен товар може да достигне порядъка на 15-25 милиарда долара. Това е сценарият, при който по-голямата част от тези лизингови договори са активни. При по-умерен темп - например ако 30-40% от тези ангажименти станат текущи в същия хоризонт - годишният допълнителен товар би бил по-близо до 8-12 милиарда долара. Исторически темпът, с който такива ангажименти преминават в текущи, е по-близо до умерения сценарий и зависи от готовността на центровете и от съотношението между фиксирани и променливи плащания. Дори при умерения порядък обаче допълнителното обслужване стеснява маржа, особено при Oracle и SpaceX.
Рейтинговите агенции поддържат инвестиционен рейтинг и вече отчитат задбалансовите ангажименти в своите модели. Понижение би изисквало устойчиво отрицателен свободен паричен поток при повече от една голяма компания, материализиране на голяма част от неактивните лизинги без съответстващ ръст на приходите или трайно разширяване на спредовете над нивата, характерни за рейтинга.
Nvidia, Apollo и платформите за финансиране на чипове
Nvidia не е само доставчик на чиповете. Компанията е обявила платформа с Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs и KKR за мобилизиране на над 500 милиарда долара трети капитал за инфраструктура за изкуствен интелект, с възможност за частично гарантиране от страна на самата Nvidia. Apollo е мениджър в пакета от 35 милиарда долара с чипове на Broadcom за Anthropic и води разговорите за потенциалните 40 милиарда на SpaceX. Обявените програми показват, че съществена част от новото финансиране на хардуер минава през структури, в които производителят или ограничен кръг мениджъри имат двойна роля - като доставчици на чипове и като участници във финансирането. Точният процент не е публичен, но мащабът на обявените платформи спрямо общия обем на дълга и частния кредит, свързани с изкуствен интелект за годината, го прави материален. Ако търсенето от една или няколко големи лаборатории отслабне, ефектът се усеща едновременно върху приходите на Nvidia и върху обслужването на дълга в тези структури.
Какво е специално дружество и как работи лизинговата схема
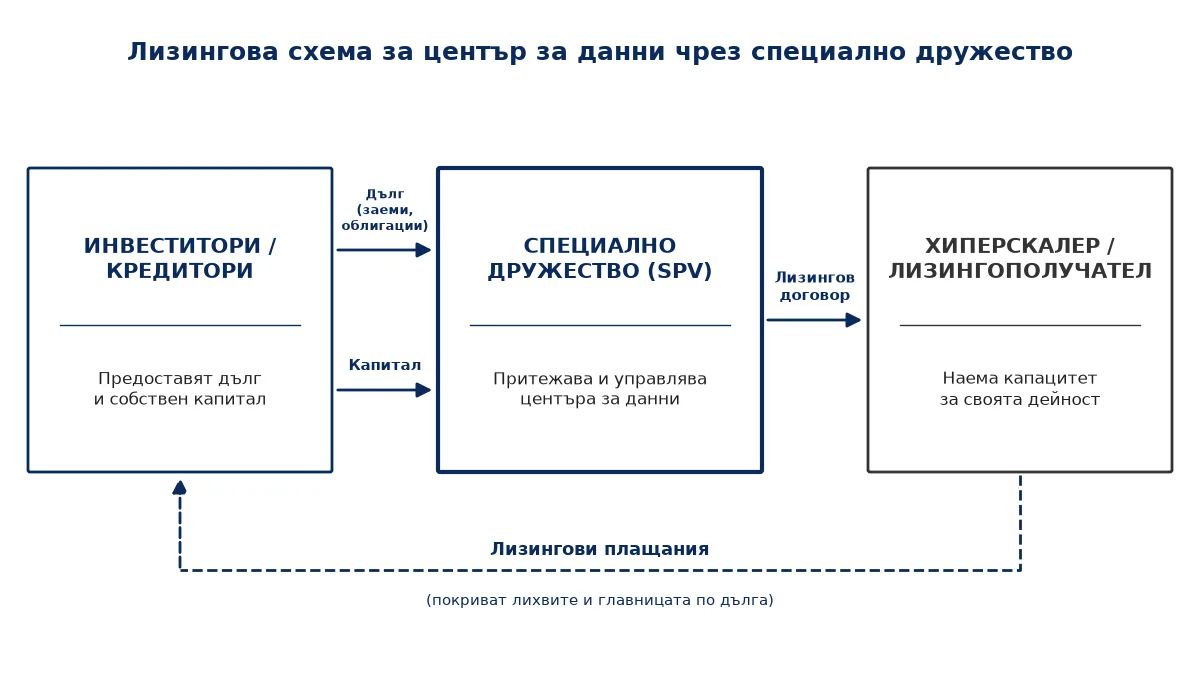
Специално дружество (SPV - Special Purpose Vehicle) е отделно юридическо лице, създадено единствено за финансиране и притежаване на конкретен актив - център за данни или чипове. То изолира риска от оперативното дружество на хиперскалера и позволява дългът да не се появява веднага на неговия баланс.
Схемата протича така:
- Фонд за частен кредит или група инвеститори предоставя дълг на специалното дружество под формата на заеми или облигации.
- Специалното дружество използва тези средства, за да построи, купи или финансира центъра за данни и чиповете.
- Хиперскалерът сключва дългосрочен лизингов договор със специалното дружество и се задължава да плаща наем за ползването на капацитета.
- Лизинговите плащания покриват лихвите и главницата по дълга на специалното дружество.
- Докато центърът не е предаден и лизингът не е започнал, дългът и ангажиментът остават извън баланса на хиперскалера и се разкриват само в бележките към отчета. Когато лизингът стане текущ, част от задължението се признава в баланса като пасив. Често хиперскалерът дава и гаранция за остатъчната стойност на актива или е единственият наемател, което го обвързва икономически, дори ако дългът формално е в специалното дружество.
Частният кредит, кръговото финансиране и енергията
Паралелно с публичния пазар частният кредит финансира чипове и центрове за данни чрез специални дружества. Apollo и Blackstone са водещи в пакет от 35 милиарда долара, обезпечен с чипове на Broadcom, които се отдават под наем на Anthropic. Carlyle оценява, че частният кредит може да трябва да осигури около 1 трилион долара за изчислителна инфраструктура за изкуствен интелект.
Структурите минават през специални дружества, като погасяването идва от лизинговите плащания. Кръговото финансиране създава риск от концентрация, защото съществена част от новото финансиране на хардуер е обвързана с ограничен брой лаборатории и с платформи, в които производителите имат двойна роля. Енергийната инфраструктура е отделен риск. Електроенергията и мрежите имат по-дълги срокове на изграждане и различни регулаторни рискове от чиповете. Закъснения от порядъка на 12-24 месеца при захранването или при свързването към мрежата биха означавали, че лихвите по дългосрочен дълг вече текат, докато центровете още не работят на пълен капацитет и не генерират съответстващите приходи. Това удължава периода, в който обслужването на дълга разчита на други парични потоци на хиперскалера.
Задбалансовите ангажименти и договорените приходи
Според Moody’s петте хиперскалера са натрупали около 969 милиарда долара бъдещи лизингови ангажименти за центрове за данни, от които около 662 милиарда са за лизинги, които още не са започнали. Анализ на Wall Street Journal сочи около 3 трилиона долара задбалансови ангажименти при девет технологични компании. Тези 3 трилиона включват недисконтирани бъдещи плащания и договори за покупка, които не са дълг в строгия смисъл и не носят лихва по същия начин. На графиката този показател е отделен визуално като по-широк ангажимент. Те стоят в бележките, докато лизингът не започне или продуктът не бъде доставен. Това е стандартно счетоводно третиране. Отчетеният ливъридж обаче изглежда по-ниско от икономическата реалност, докато задълженията не станат текущи.
Оставащите задължения за изпълнение (remaining performance obligations, RPO) са сумата на договорените, но още неизпълнени задължения към клиенти - по същество бъдещи приходи, които компанията вече е ангажирала с договор, но още не е признала, защото услугата или капацитетът не са доставени. Те се намират в бележките към финансовите отчети, обикновено в секциите за ангажименти и оставащи задължения за изпълнение, и се публикуват тримесечно. Незапочналите лизингови ангажименти също стоят там. Исторически при големите хиперскалери значителна част от тези задължения се превръща в признат приход в рамките на следващите 12-24 месеца, макар процентът да варира според продължителността на договорите. Ангажиментите, свързани с изкуствен интелект, са по-нови и по-концентрирани в по-малък брой клиенти, включително частни лаборатории, което прави историческата норма по-малко надежден ориентир, докато не се натрупа по-дълга редица от данни.
| Категория | Приблизителен обем | Бележка |
|---|---|---|
| Публични облигации на хиперскалери (2026) | ~200 млрд. долара | Дълг в строгия смисъл |
| Общ дълг, свързан с изкуствен интелект (2026) | 450-570 млрд. долара | Включва различни инструменти |
| Неактивни лизинги (Moody’s) | ~662 млрд. долара | Пет хиперскалера; не са текущ дълг |
| Широк задбалансов обхват (WSJ) | ~3 трлн. долара | Недисконтирани плащания и договори за покупка - не еквивалентни на дълг |
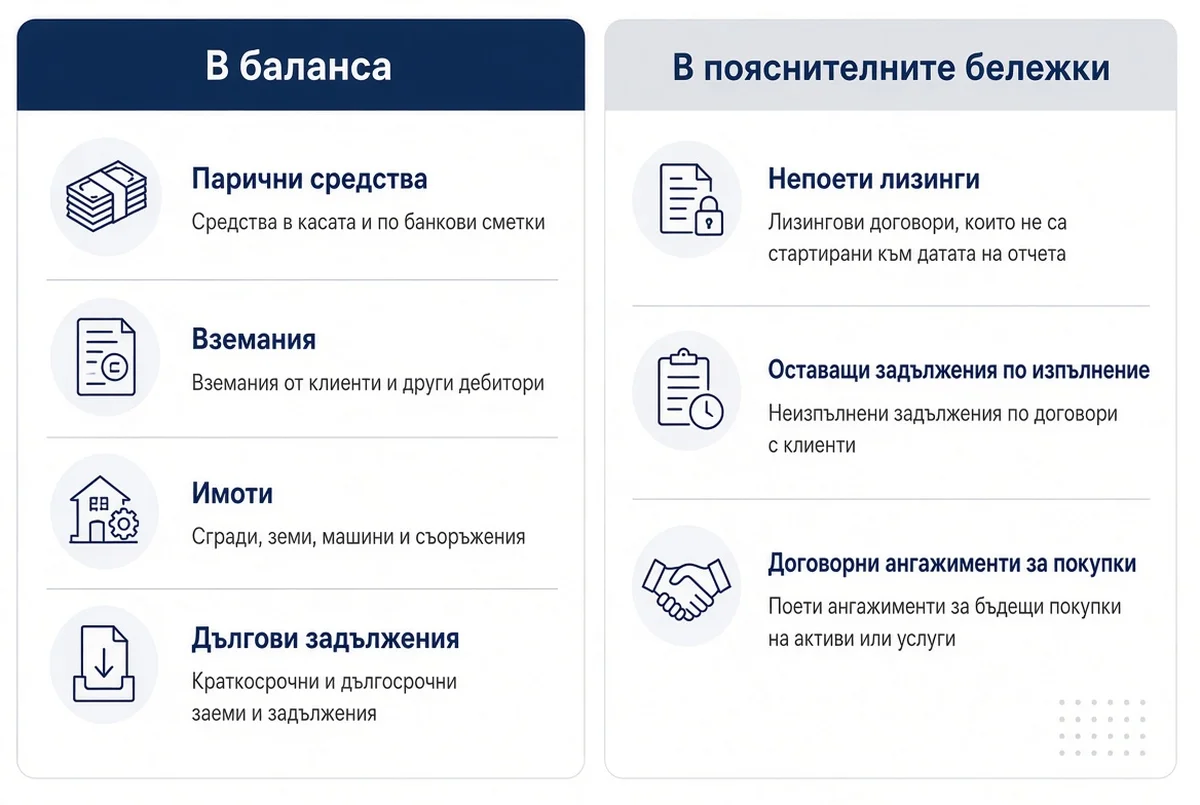
На другата страна на баланса стоят оставащите задължения за изпълнение. При хиперскалерите, особено при Oracle, тези многогодишни договори са значителни и включват ангажименти, свързани с изкуствен интелект, в порядъка на десетки до стотици милиарди долара. Голяма част от дълга се обосновава именно с тях. Проблемът е, че част от тези задължения идва от частни лаборатории, чиито собствени финанси не са публични в същия обем. Структурата е подкрепена от договори, но реализацията им в парични постъпления още не е напълно видима при всички. Ако оставащите задължения за изпълнение растат по-бързо от задълженията и се превръщат в паричен поток, напрежението намалява.
Несъответствието между живота на активите и матуритета на дълга
Чиповете се амортизират за 5-7 години според преобладаващите пазарни предположения, докато значителна част от облигациите е с матуритет 20-30 години и повече. Близкият риск от рефинансиране е ограничен, защото повечето емисии са дълги. По-реалният риск е при остатъчната стойност на хардуера в частните структури: ако полезният живот се окаже по-кратък или ако цените на чиповете паднат, обезпечението губи стойност, а гаранциите на хиперскалерите се активират. Това е модел, познат от железопътните и телекомуникационните цикли, при които дългосрочният дълг е работил само когато приходите са се материализирали достатъчно бързо и устойчиво.
Обобщение и условия
Задлъжнялостта е натрупана основно за около две години чрез публични инвестиционни облигации с дълъг матуритет, частен кредит чрез специални дружества, лизинги, гаранции и договори за покупка. Част от структурата остава зад баланса по счетоводни правила. Хиперскалерите имат силни оперативни парични потоци, които в момента покриват лихвения разход по публичните емисии с комфорт. Допълнителният товар от започващите лизинги стеснява маржа, особено при Oracle и SpaceX, дори при умерения сценарий за темп на започване. Кредитните спредове се разширяват, макар да остават в инвестиционния диапазон.
Ситуацията носи притеснителни елементи заради скоростта на натрупване, несъответствието между живота на активите и матуритета на дълга, концентрацията в кръговите структури и ограничената видимост върху част от приходите от частните лаборатории. Напрежението е по-силно при отделни имена, отколкото равномерно в целия сектор. Не става дума за незабавна криза.
Дали това е по-близо до железопътните строителни дружества, при които задълженията се консолидират, когато линията започне да носи трафик, или до ситуация, при която задбалансовите ангажименти влизат в баланса без достатъчно покритие, ще стане ясно от следващите отчети. Оставащите задължения за изпълнение и незапочналите лизинги се публикуват в бележките и могат да се сравняват тримесечие след тримесечие. Сигнали за отслабване на напрежението биха били ръст на оставащите задължения за изпълнение, който изпреварва ръста на още не стартиралите лизинги, връщане на свободния паричен поток на Oracle към положителна или близка до нулата територия и стесняване на спредовете по облигациите, свързани с изкуствен интелект, към нивата от началото на 2026 г. Обратните движения биха засилили притеснението. Дотогава финансирането на изкуствения интелект остава тема за кредитния пазар не по-малко, отколкото за акциите.
Често задавани въпроси
1. Защо компаниите използват специални дружества и лизинги, вместо да емитират дълг директно на баланса си?
Структурата позволява да се финансира дългосрочен проект, без веднага да се увеличи отчетеният дълг. Дългът стои в специалното дружество, а хиперскалерът поема ангажимент чрез лизингов договор, който се появява в баланса едва когато центърът заработи. Това е стандартна практика при инфраструктурни проекти.
2. Опасни ли са задбалансовите ангажименти?
Сами по себе си не. Те са разкрити в бележките. Рискът идва, ако обемът им стане голям спрямо паричните потоци и ако приходите закъснеят. Тогава част от тях влизат в баланса без съответстващо покритие.
3. Каква е ролята на Nvidia и Apollo в тази структура?
Nvidia участва в платформи, които мобилизират капитал за покупка на нейните чипове, и в някои случаи дава частично гарантиране. Apollo е сред основните организатори на частния кредит за хардуер. Това създава концентрация и кръгова зависимост, чийто точен дял не е публичен, но мащабът на обявените програми го прави материален.
4. Защо матуритетът на облигациите е толкова дълъг, ако чиповете се амортизират за няколко години?
Дългосрочният матуритет намалява близкия риск от рефинансиране. Рискът се прехвърля към остатъчната стойност на хардуера и към способността да се генерират приходи достатъчно дълго.
5. Кога ще стане ясно дали структурата е устойчива?
В следващите два-три отчета. Оставащите задължения за изпълнение и незапочналите лизинги се намират в бележките към отчетите и могат да се сравняват директно. Допълнителни сигнали са свободният паричен поток при Oracle и движението на спредовете по облигациите, свързани с изкуствен интелект.
Важно предупреждение
Тази статия има единствено информационна и образователна цел и не представлява финансов съвет, инвестиционна препоръка или професионален съвет от какъвто и да е вид. Изразените мнения са лични на автора и не са препоръки за покупка, продажба или държане на ценни книжа, активи или инвестиции. Инвестирането носи значителни рискове, включително възможността за пълна загуба на вложените средства. Миналите резултати не са гаранция за бъдещи такива. Всеки читател трябва да извърши собствено независимо проучване, да се консултира с квалифициран финансов съветник и внимателно да прецени своето финансово състояние, толерантност към риск и инвестиционни цели, преди да вземе каквото и да е решение. Авторът и borsite.net не носят отговорност или задължение за каквито и да е загуби, произтичащи от използването на информацията в статията.

Оставете коментар
Трябва да влезете или да се регистрирате, за да публикувате коментар.