

Защо пазарите се уплашиха от едно и също нещо в сряда
Илюстрация 1. Френският строеж на Панамския канал, 1880-те години
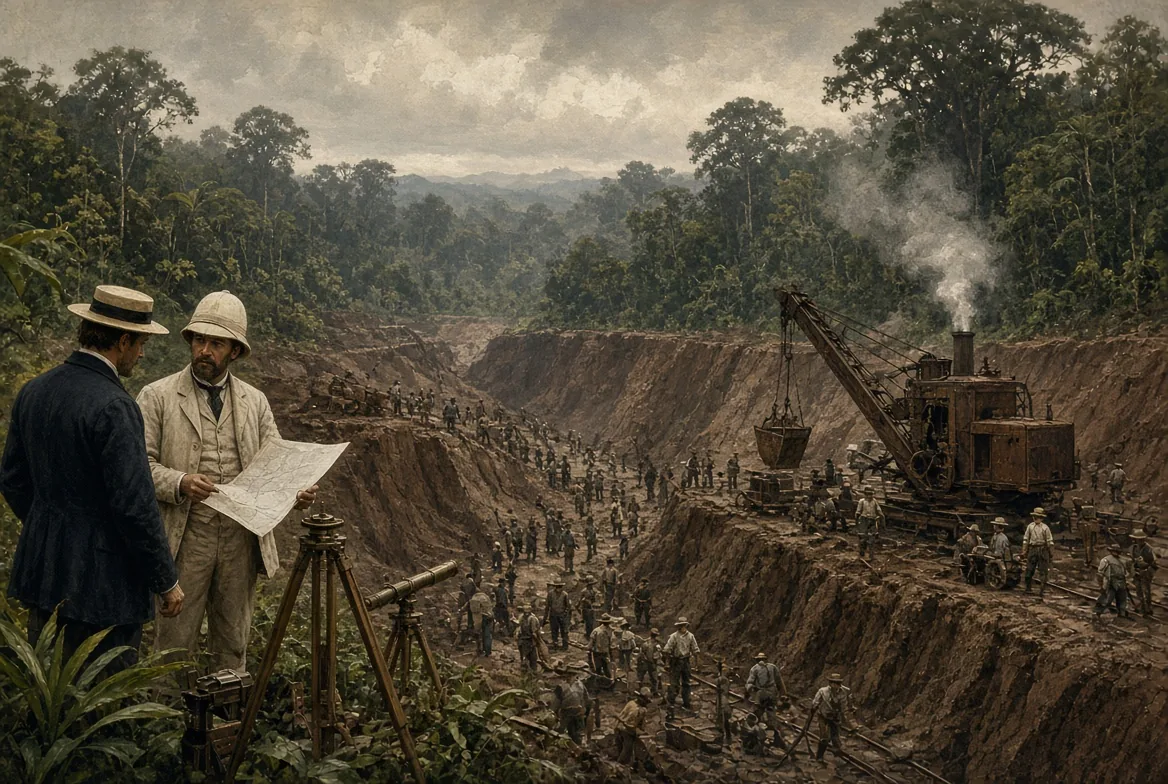
През 1881 година Фердинанд дьо Лесепс, строителят на Суецкия канал, започва в Панама строежа на канал, който трябва да свърже Атлантическия и Тихия океан. Компанията му продава акции и облигации на пазара и събира стотици милиони франкове, защото нуждата от такъв път е реална и очевидна. Строежът тръгва с ентусиазъм, но теренът се оказва по-труден, болестите вземат десетки хиляди жертви, а разходите растат много по-бързо от събрания капитал. До 1889 година компанията е в несъстоятелност. Каналът не е завършен от тези, които са го започнали. По-късно американците го довършват при друга структура на финансирането и с по-силна подкрепа.
В сряда пазарите видяха същата логика в действие. Търсенето на изчислителна мощност остава реално, както показват рекордните резултати на TSMC и приходът на Anthropic от 16,8 милиарда долара за тримесечието. Но част от тези, които строят капацитета, разчитат на дълг и лизинг по начин, който прилича повече на френската компания от 1880-те години, отколкото на по-късния, американски етап. При промяна в цената на капитала въпросът вече не е дали каналът е нужен, а кой може да продължи да го копае при новите условия.
В един и същ ден данните за потребителските цени в Съединените щати за септември показаха годишно ускоряване до 3,7 процента, а част от облигациите на CoreWeave се търгуваха с доходност близо до 15 процента. Двете новини не изглеждат свързани на пръв поглед, но заедно свалиха около трилион долара от пазарната стойност на американските акции и предизвикаха най-резкия спад на корейския пазар от месеци. Това не е поредната корекция на технологичните акции. Това е моментът, в който цената на парите и цената на изчислителната мощност се срещнаха в една и съща сделка, и то след като Федералният резерв вече беше започнал да вдига лихвите.
Какво се случи в сряда и защо не е изолиран шок за лихвите и технологичните акции
В сряда индексът на потребителските цени за септември нарасна с 0,6 процента спрямо предходния месец и достигна 3,7 процента на годишна база, над очакваните 3,6 процента. Базовата инфлация, която изключва храните и енергията, се ускори до 2,6 процента. Веднага след публикуването фючърсите за лихвите на Федералния резерв вдигнаха вероятността за ново повишение на заседанието на 27-28 октомври над 50 процента (53,7 процента според CME FedWatch), макар на следващия ден тя да се върна до около 27 процента. Доходността по двугодишните американски облигации скочи с близо 18 базисни пункта в първите минути, преди да се върне назад, когато разпродажбите на акции донесоха купувачи на държавен дълг. Nasdaq загуби 1,9 процента, полупроводниковият индекс падна с над 4 процента, а в Азия Kospi се срина с повече от 7 процента и за кратко спря търговията.
Тази реакция не е лишена от логика. През септември Федералният резерв вдигна целевия диапазон на федералните фондове до 3,75-4,00 процента - първото повишение от три години. Протоколът от това заседание показа, че повечето участници смятат още едно увеличение до края на годината за вероятно. Септемврийските данни за цените не промениха ситуацията. Те провериха дали пътят, който комитетът вече беше начертал, остава валиден.
Едновременно с това Anthropic съобщи на потенциални инвеститори, че приходът ѝ за третото тримесечие е достигнал 16,8 милиарда долара, което е увеличение с около 45 процента спрямо предишното тримесечие, и че компанията е отчела коригирана печалба за второ поредно тримесечие, както и положителен свободен паричен поток. TSMC пък обяви рекордна тримесечна печалба и заяви, че не вижда таван на търсенето на чипове за изкуствен интелект. Числата показват, че търсенето на изчислителна мощност все още е налице. Въпросът, който пазарът зададе в сряда, е друг: кой и на каква цена ще финансира този, който трябва да купи, инсталира и поддържа този капацитет.
Таблица 1. Ключови числа от сряда, 14 октомври 2026 - инфлация, лихви и реакция на пазарите
| Показател | Стойност | Значение |
|---|---|---|
| CPI септември (годишно) | 3,7 % | Над очакваните 3,6 % |
| Базова инфлация | 2,6 % | Ускоряване |
| Вероятност за повишение на лихвите (пик) | над 50 % (53,7 %) | На следващия ден пада до около 27 % |
| Доходност по облигации на CoreWeave | близо 15 % | Рязко покачване на кредитния риск |
| Спад на Nasdaq | 1,9 % | Най-лош ден от юли |
| Спад на Kospi | над 7 % | Полупроводници и AI |
Защо по-скъпите лихви удрят оценките на технологичните акции
По-високите лихви натискат оценките на компаниите, чийто ръст се очаква за в бъдеще, защото настоящата стойност на бъдещите парични потоци намалява при покачване на дисконтовия процент. Дисконтирането на паричните потоци е начинът, по който пазарът превръща очакваните бъдещи постъпления на една компания към днешна цена. Всяко евро или долар, който се очаква да дойде след година, след пет или след десет години, се намалява с определен процент за всяка година, която го дели от настоящето. Този процент се нарича дисконтов процент и той отразява както времевата стойност на парите, така и риска, който инвеститорът поема. При покачване на лихвите дисконтовият процент се качва и същите бъдещи парични потоци днес струват по-малко, защото алтернативата да се държат парите в облигации става по-изгодна. Сумата от всички тези намалени бъдещи потоци дава настоящата стойност на бизнеса, която пазарът сравнява с текущата цена на акцията.
Технологичните акции са особено чувствителни към това, защото голяма част от тяхната стойност идва от парични потоци, които се очаква да се появят далеч напред. Компания, която вече генерира стабилни парични средства сега, има по-къса продължителност на оценката си: по-голяма част от стойността ѝ е близо до настоящето и затова по-малко се променя при движение на дисконтовия процент. Компания, чиято стойност зависи от очакван силен растеж след години, има по-дълга продължителност и затова губи повече при същото покачване на лихвите.
Същевременно по-високите лихви оскъпяват дълга, с който се строят центровете за данни. Най-големите технологични имена разполагат с огромни баланси и генерират достатъчно парични средства, за да покриват капиталовите разходи от собствени източници или да заемат на относително ниска цена. Играчите извън този кръг нямат тази защита. CoreWeave, която наема изчислителна мощност на компании като Microsoft и Anthropic, носи десетки милиарди долара дълг и договори за лизинг. При доходност по нейните облигации близо до 15 процента кредиторите вече не казват, че акцията е скъпа. Те казват, че компанията може да има трудности да обслужва задълженията си при новите цени на парите.
Таблица 2. Как да различаваме чувствителността на технологичните акции към лихвените проценти
| Критерий | По-малко чувствителни | По-чувствителни |
|---|---|---|
| Време на паричните потоци | Значителна част сега или в близките години | Голяма част след повече от пет години |
| Финансиране на растежа | Собствени парични средства или евтин дълг | Разчитат на външен дълг и лизинг над 30 млрд. долара |
| Пример | Най-големите технологични баланси | CoreWeave и подобни инфраструктурни играчи |
| Реакция при по-високи лихви | По-умерена | По-силна, особено при задълженията им |
За да се различат ефектите върху различните технологични акции, трябва да се съпоставят три неща. Първо, колко голяма част от текущата пазарна оценка идва от парични потоци, които се очакват след повече от пет години. Второ, какъв е свободният паричен поток след капиталовите разходи и дали той покрива нуждите на бизнеса без външно финансиране. Трето, каква е структурата на дълга и на каква цена компанията може да го рефинансира. Когато и трите показателя сочат към далечни потоци и зависимост от външен капитал, акцията е по-чувствителна към качване на лихвите. При по-близки парични потоци и предимно вътрешно финансиране чувствителността е по-малка, дори ако компанията работи в същия сектор. Именно тази разлика обяснява защо в сряда най-големите технологични имена загубиха по-малко от по-задлъжнелите инфраструктурни играчи.
Подобна разлика пазарът вече правеше през 2022 година, когато лихвите се качваха бързо и оценките на растежните имена се свиваха по-силно от тези на компаниите със стабилни парични потоци. Тогава обаче абсолютният мащаб на търсенето на изчислителна мощност беше значително по-малък, а структурата на финансирането - по-малко зависима от специализиран дълг за центрове за данни. Сега TSMC и Anthropic потвърждават, че търсенето остава силно и расте в абсолютни числа, но цената на капитала, с който се финансира изграждането на капацитета, се е променила. Разликата не е в това дали растежът съществува, а в това колко струва да се поддържа.
Какво пазарът наказа и какво още не се вижда ясно при финансирането на AI инфраструктурата
Пазарът наказва не спада на растежа, а разочарованието от неговия темп. Приходът на Anthropic продължава да расте в абсолютни числа и компанията вече е на път към годишен приход, който би изглеждал немислим преди две години. Но от първото към второто тримесечие увеличението беше близо 150 процента, а от второто към третото спадна до около 45 процента. При оценки, изградени върху очакване за почти непрекъснато ускорение, всяко забавяне се чете като предупреждение по-силно от самата коригирана печалба.
Коригираната печалба, която Anthropic съобщава, обикновено изключва компенсации под формата на акции, еднократни разходи и определени непарични позиции и затова не съвпада непременно със свободния паричен поток след всички капиталови нужди. Компанията казва, че е генерирала положителен свободен паричен поток през тримесечието, но читателят все още не вижда пълната картина на това колко от този поток покрива реалните разходи за изчислителна мощност и колко остава след тях. При играч, който се готви за голямо първично публично предлагане с оценка, която може да достигне два трилиона долара, тази разлика има значение, а пазарът реагира по-остро на забавянето на растежа, защото то поставя под въпрос самите очаквания, върху които е изградена оценката.
Голяма част от капацитета за изкуствен интелект се строи не само с публични облигации като тези на CoreWeave, а с частни заеми и лизинги, чиито условия не се виждат веднага в борсовите цени. При CoreWeave само публичният дълг вече надхвърля тридесет милиарда долара, а общите задължения, включително лизингите, са значително по-големи. Частните кредитори, които финансират подобни проекти, обикновено изискват по-високи лихви и по-строги условия за покритие, когато доходността по публичните облигации се качва рязко. Ако те започнат да стесняват достъпа или да вдигат цената на новите заеми, ефектът върху темпа на изграждане на центрове за данни ще се прояви по-бавно от еднодневния спад на акциите, но ще бъде по-траен, защото ще засегне проекти, които все още не са започнали.
Част от първоначалната реакция на доходността по облигациите се обърна след разпродажбите на акции. Пазарът едновременно се страхува от по-високи лихви и търси убежище в тях. Това не е класически режим risk-off (бягство от риск), при който всичко рисково пада, а разцепване между кредиторите и акционерите на едни и същи компании. Акционерите продават, защото очакват по-високи дисконтови проценти и по-скъп капитал. Кредиторите купуват държавни облигации и изискват по-висока доходност от корпоративния дълг, защото искат компенсация за риска, който вече виждат по-ясно.
Какво означава това за инвеститора в технологични акции
За човек, който държи глобални акции, значението е пряко. По-високите дългосрочни доходности в Съединените щати обикновено натискат оценките на компании на растежа навсякъде и правят защитните сектори и облигациите относително по-привлекателни. Въпросът не е дали да се продава Nvidia утре. Въпросът е дали част от тазгодишния ръст на технологичния сектор е бил подкрепен от очакване за безкрайно евтин капитал. Ако Федералният резерв вдигне лихвите още веднъж тази година, а кредиторите - както публичните, така и частните - продължат да искат по-висока компенсация от инфраструктурните играчи, част от капиталовите разходи ще се отложат или ще се прехвърлят върху най-големите баланси, които могат да ги понесат, без да плащат 15 процента.
Илюстрация 2. От канала към центъра за данни
Каналът в Панама в крайна сметка е построен. Нуждата от него не изчезва, когато френската компания фалира. Променя се само това кой го довършва и на каква цена. Същото важи и сега. Пазарът не се уплаши от това, че изкуственият интелект спира да расте. Той се уплаши от възможността част от тези, които го строят с дълг, да не могат да продължат при новата цена на капитала, и строежът да се прехвърли върху тези, които имат по-силни баланси. Критерият за следващите две седмици е прост. Ако на 27-28 октомври Федералният резерв вдигне лихвите, а доходността по облигациите на инфраструктурните играчи остане над 12 процента, темпът на новите капиталови разходи ще се забави и част от проектите ще минат в ръцете на най-големите компании. Ако комитетът отложи повишението и тази доходност падне под 10 процента, натискът върху финансирането ще намалее, но оценките на компаниите с далечни парични потоци ще останат чувствителни към всяко ново ускоряване на инфлацията. Данните за продажбите на дребно и заетостта преди заседанието ще покажат кой от двата пътя е по-вероятен.
Често задавани въпроси (FAQ)
Защо по-високите лихви удрят по-силно технологичните акции, отколкото другите?
Защото голяма част от стойността на технологичните компании идва от парични потоци, които се очаква да се появят след години. При покачване на дисконтовия процент тези далечни потоци губят повече от настоящата си стойност, отколкото потоците на компании, които вече генерират стабилни парични средства сега.
Какво означава, че облигациите на CoreWeave се търгуват с доходност близо до 15 процента?
Означава, че кредиторите изискват значително по-висока компенсация за риска, отколкото когато са купували същите облигации по-рано. Това е сигнал, че пазарът се съмнява в способността на компанията да обслужва дълга си при новите цени на капитала, дори ако договорените приходи остават големи.
Защо коригираната печалба на Anthropic не е достатъчна, за да успокои пазара?
Защото коригираната печалба обикновено изключва компенсации под формата на акции, еднократни разходи и някои непарични позиции. Пазарът реагира по-силно на забавянето на растежа от близо 150 процента на около 45 процента, защото оценките са били изградени върху очакване за продължаващо ускорение, а не само върху текущата коригирана печалба.
Каква е разликата между най-големите технологични компании и инфраструктурните играчи като CoreWeave в тази ситуация?
Най-големите компании могат да финансират голяма част от капиталовите си разходи от собствените си парични средства или да заемат на относително ниска цена. Инфраструктурните играчи разчитат по-тежко на дълг и лизинг, като при CoreWeave само публичният дълг надхвърля 30 милиарда долара. При рязко покачване на цената на този дълг първите понасят удара по-леко от вторите.
Какво да следим през следващите две седмици и при какви условия пазарната ситуация се променя?
Данните за продажбите на дребно и заетостта в Съединените щати, както и решението на Федералния резерв на 27-28 октомври. Ако лихвите бъдат вдигнати и доходността по облигациите на инфраструктурните компании остане над 12 процента, натискът върху новите капиталови разходи ще се засили и тезата за прехвърляне на проекти върху по-силните баланси ще се потвърди. Ако повишението бъде отложено и тази доходност падне под 10 процента, натискът върху финансирането ще намалее и част от тезата за незабавно прехвърляне ще отслабне, макар оценките на компаниите с далечни парични потоци да останат чувствителни към инфлацията.
Важно предупреждение
Тази статия има единствено информационна и образователна цел и не представлява финансов съвет, инвестиционна препоръка или професионален съвет от какъвто и да е вид. Изразените мнения са лични на автора и не са препоръки за покупка, продажба или държане на ценни книжа, активи или инвестиции. Инвестирането носи значителни рискове, включително възможността за пълна загуба на вложените средства. Миналите резултати не са гаранция за бъдещи такива. Всеки читател трябва да извърши собствено независимо проучване, да се консултира с квалифициран финансов съветник и внимателно да прецени своето финансово състояние, толерантност към риск и инвестиционни цели, преди да вземе каквото и да е решение. Авторът и borsite.net не носят отговорност или задължение за каквито и да е загуби, произтичащи от използването на информацията в статията.

Оставете коментар
Трябва да влезете или да се регистрирате, за да публикувате коментар.