
Брентът затвори близо до 110 долара. Септемврийската инфлация вече показа, че енергийният шок не остава само в цената на петрола. На 28 октомври Федералният резерв трябва да каже дали временният риск вече е зад гърба ни.
Джоузеф Конрад написва „Сърцето на мрака“ през 1899 г. Романът излиза първо в списание, а през 1902 г. - вече като книга. Фабулата е едновременно проста и страшна. Чарли Марлоу получава нареждане от компанията, за която работи, да замине за Африка и да върне Курц, търговски агент и колега, изпратен във вътрешността на Конго, за да събира слонова кост. Колкото по-навътре във джунглата навлиза Марлоу, толкова по-ясно разбира, че Курц не е просто човек, който е престъпил правилата. Той е човек, който е преминал точката, от която няма завръщане. В края на романа Марлоу го намира болен и умиращ. Последните думи на Курц - „Ужасът! Ужасът!“ - не обясняват какво точно се е случило. Те само потвърждават, че прагът е бил преминат много преди Курц или хората около него да подозират за съществуването му.
През 1979 г. Франсис Форд Копола пренася същата история във Виетнам по време на войната. Във филма „Апокалипсис сега“ Курц е полковник от специалните части на американската армия, изпратен дълбоко в джунглата на секретна мисия. Марлон Брандо изгражда образа на човек, който отдавна е скъсал всички връзки с миналото си и вече не принадлежи на света, който познаваме. Той не крещи. Говори тихо, почти шепне. Камерата го снима в полумрак, с обръсната глава, гол до кръста, с нож в ръка, заобиколен от хора, които го следват като идол. Брандо не показва лудостта. Играе човек, който е видял прага и е решил да остане от другата му страна. Филмът не обяснява момента, в който Курц престава да бъде офицер, ако щете и човек. Показва само, че когато капитан Уилард го намира, този момент вече е зад гърба му и няма връщане назад.
Прагът не се усеща в момента на преминаването му.
Петролът над 110 долара не е Конго и не е Виетнам. Федералният резерв не е изолирана зелена барета в джунглата. Комитетът заседава публично, публикува съобщение, дава пресконференция и има още едно заседание с нови прогнози през декември. Аналогията с Курц не описва необратимост, която институцията не притежава. Тя описва риска прагът да бъде преминат, преди някой да е казал, че вече е преминат, и този риск е по-голям, отколкото пазарът в момента признава.
Ключови числа преди заседанието на Федералния резерв на 28 октомври
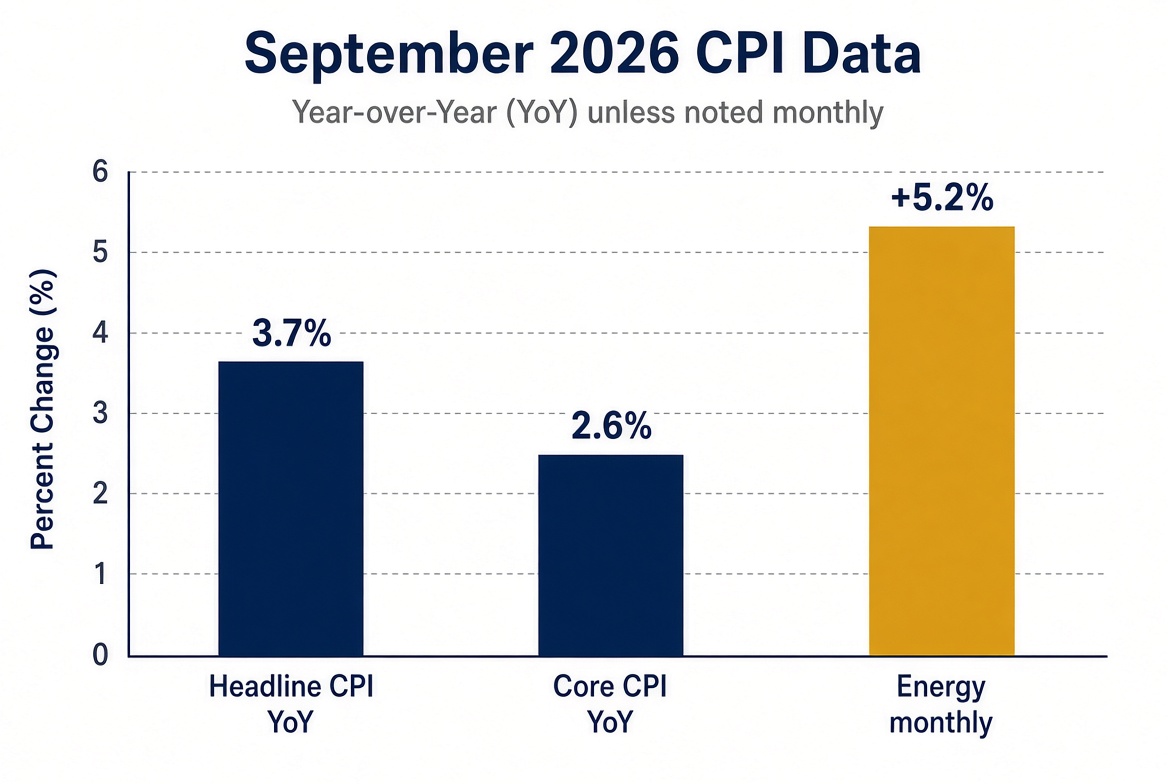
Септемврийският индекс на потребителските цени показа, че петролът е вдигнал общия индекс с 0,6 процента за месеца и е довел годишната инфлация до 3,7 процента. Базисната инфлация се ускори до 0,3 процента за месеца и 2,6 процента на годишна база. Енергийният компонент скочи с 5,2 процента. Тези числа не са изненада за никого, който е следил цената на петрола. Изненадата е, че част от Комитета все още говори за тях като за нещо, което може да се игнорира до декември.
Фед не таргетира CPI. Целта от 2 процента се мери с индекса на разходите за лично потребление, а последните налични данни за него бяха по-леки. Това дава формално основание за изчакване. Същевременно септемврийският доклад за заетостта показа само 29 хиляди нови работни места - число, което вече се използва като щит срещу повишение. Проблемът е, че и двата аргумента са обърнати назад. PCE, който е по-мек, отразява предишни месеци. Слабият пазар на труда може да се окаже изоставащ индикатор, ако компаниите вече започват да прехвърлят по-високите енергийни разходи и да преразглеждат заплатите за следващата година. Да се разчита на вчерашни данни, за да се отложи решение за утрешен риск, е точно поведението, което аналогията с Курц показва: прагът не се усеща в момента, в който преминаваме през него.
Цените на услугите показват по-устойчиво месечно ускорение в последните два отчета в сравнение с летните месеци. Краткосрочните инфлационни очаквания, мерени чрез break-even доходността и чрез анкетата на Мичиганския университет, се повишиха спрямо нивата от началото на лятото. Компаниите в транспорта и логистиката вече вдигат тарифите. По-сериозният въпрос е дали големите работодатели преразглеждат бюджетите за компенсации и дали индустриалните потребители сключват договори за електроенергия на цени, които отразяват петрол над 105 долара. Докато това се случва само спорадично, шокът остава обратим. Ако се превърне в тренд, аргументът за временен характер отслабва значително.
Геополитическият източник на премията прави изчакването по-рисковано. Трафикът през Ормузкия проток все още не се е върнал напълно на нивата от преди конфликта. Част от цената над 105–110 долара е застрахователна премия за риска от ново прекъсване на доставките, а не само отражение на текущия спот баланс. Възстановяване, което би свалило съществена част от тази премия, би изисквало трайно връщане на значителен дял от нормалните обеми през протока - не еднократно увеличение, а устойчиво нормализиране на потоците. Ако това се случи в рамките на седмици, Фед ще има по-силен аргумент да нарече шока временен. Ако ограничението продължи с месеци и премията остане вградена в цената, вторичните ефекти имат повече време да се пренесат в договори, тарифи и очаквания, преди Комитетът да се събере отново с нови прогнози.
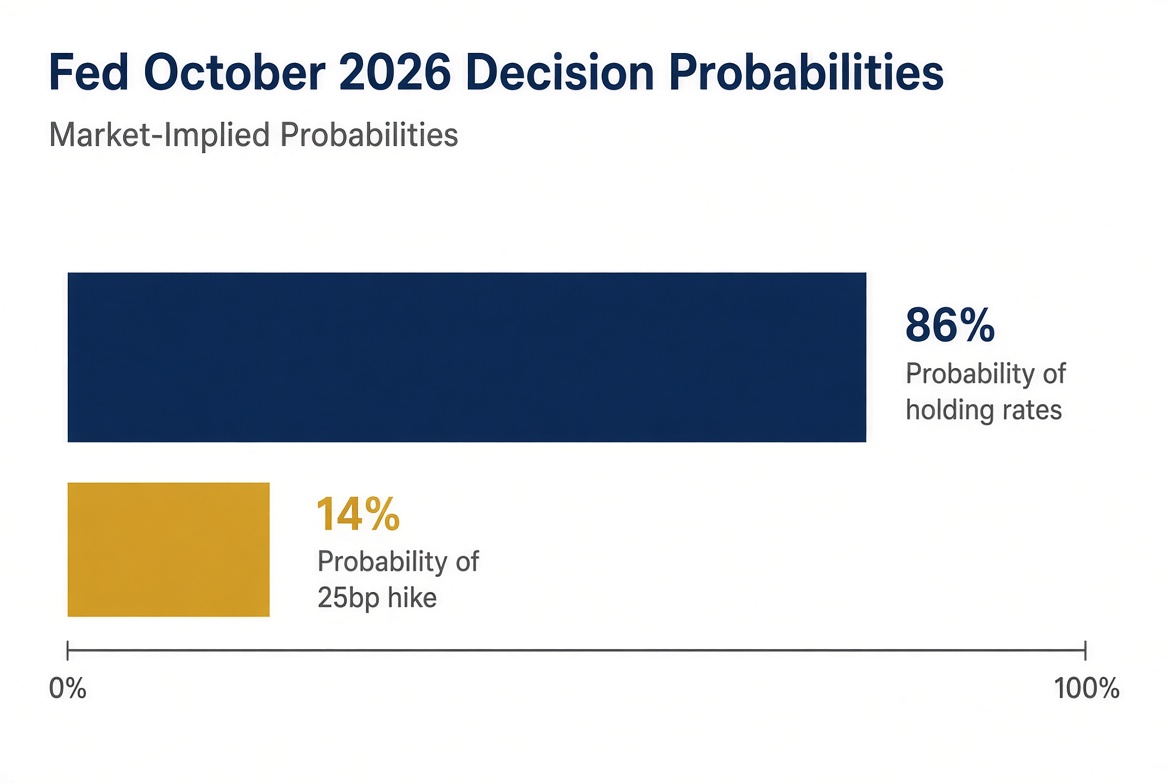
Към средата на октомври пазарът дава около 86 процента вероятност за оставяне на лихвата без промяна и около 14 процента за повишение с 25 базисни пункта. Тези залози се променяха бързо след CPI и отново след коментарите на Уорш. Дългосрочният край на кривата обаче не чака октомврийското решение. Той вече калкулира вероятността, че ако енергийната премия не спадне, Фед ще трябва да действа през декември или по-късно. По-високите дългосрочни доходности оскъпяват всеки проект с хоризонт от няколко години и увеличават цената на капитала за инвестиции, чиято възвръщаемост зависи от това енергийните разходи да останат прогнозируеми.
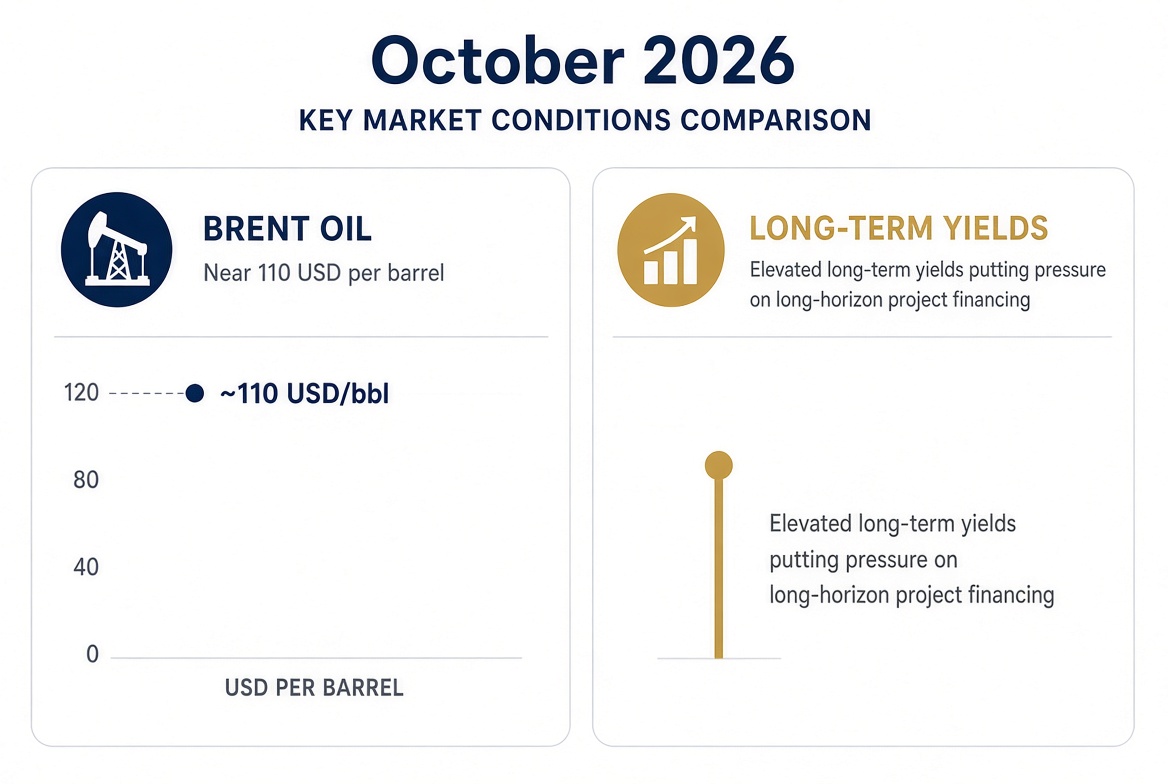
Центровете за данни, чиито капиталови разходи вече са големи, плащат и за чипове, и за електроенергия, и за по-скъп дългосрочен капитал. В щатите с концентрация на такива проекти сроковете за присъединяване на нови мощности са значително удължени, а регионалните цени на електроенергията са по-високи от националната средна. Да се твърди, че енергийният шок е проблем само за потребителите на петрол, означава да се игнорира фактът, че той вече влияе върху цената на капитала за големия инвестиционен цикъл в инфраструктура за изкуствен интелект.
Двата сценария за заседанието на Федералния резерв на 28 октомври
Ако Фед остави лихвата без промяна, пазарът ще го приеме за сигнал, че Комитетът предпочита да изчака по-ясни доказателства за тренда на инфлацията. Доходността на краткосрочните облигации може да се успокои. Премията при дългосрочните обаче няма да изчезне, докато цената на барела остава над 105–110 долара. Комитетът ще трябва да обясни защо по-ниският индекс PCE и слабият пазар на труда имат по-голямо значение от ръста в цената на услугите и от това, че краткосрочните инфлационни очаквания вече не са на нивата от началото на лятото. Ако до декември услугите продължат да поскъпват, очакванията останат високи или повече компании започнат да преподписват енергийни договори на по-високи цени, същото решение ще изглежда като вече закъсняло.
Ако Фед повиши лихвата с 25 базисни пункта, това ще бъде признание, че аргументът за временен шок вече не е актуален. Рискът е реален: чувствителните към лихвите сектори ще усетят удара точно когато инфраструктурата за изкуствен интелект търси и чипове, и електроенергия, както и финансиране. Повишението обаче ще бъде оправдано само ако Комитетът види, че вторичните ефекти вече са калкулирани. Ако след това цената на петрола спадне бързо и инфлационните данни се успокоят, такова решение ще бъде критикувано като свръхреакция. Проблемът е, че цената на грешката не е симетрична. Да се изчака и да се окаже, че прагът е преминат, т.е. че моментът за действие е пропуснат, ще струва много повече за краткосрочните инфлационни очаквания и за доходността по дългосрочните облигации, отколкото да се действа и после да се прави корекция, ако шокът премине.
За инвеститорите като че ли картината е по-ясна, отколкото за Комитета. Компаниите с висок енергиен интензитет вече усещат натиск върху маржовете. Проектите за центрове за данни плащат по-скъп ток и чакат по-дълго за присъединяване, докато дългосрочният край на кривата повишава цената на капитала. Ако Фед изчака и петролът остане висок, декемврийското заседание ще трябва да даде не само новите си прогнози, а и обяснение защо признаците, че енергийният шок вече се пренася в услугите и в очакванията, не са били достатъчни през октомври.
В „Сърцето на мрака“ Марлоу намира Курц, когато той вече не е на себе си. В „Апокалипсис сега“ Уилард стига до полковника, когато той вече не принадлежи на света, който познаваме. Брандо не показва образа на човек, който все още се колебае дали да се завърне към цивилизацията. Героят му е решил и е преминал от другата страна. Федералният резерв има в ръцете си инструменти, които Курц не е имал - публичност, още едно заседание, възможност за корекция. Но петролът над 110 долара вече е променил условията, при които краткосрочните инфлационни очаквания се връщат към целта. Ако Комитетът изчака, без да каже ясно защо смята, че услугите няма да продължат да поскъпват, че очакванията за инфлацията ще се нормализират и че компаниите няма да преподпишат договорите си за електроенергия на по-високи цени, решението може да изглежда разумно на 28 октомври и да се окаже безразсъдно през декември. Ужасът, описан от Джоузеф Конрад, не е в самия праг. А в това, че той може да бъде преминат, моментът за Фед да бъде пропуснат, докато институцията все още обяснява защо има време да изчака.
Често задавани въпроси за петрола над 110 долара и заседанието на Федералния резерв на 28 октомври
Защо Федералният резерв гледа петрола, ако таргетира индекса на разходите за лично потребление, а не CPI?
Фед използва PCE, защото той по-добре отразява реалното потребление и се ревизира. Септемврийският CPI обаче е последният пълен отчет преди заседанието и показва, че енергийният шок не се забавя. Комитетът трябва да прецени дали този шок остава изолиран или вече се пренася в услугите и в краткосрочните очаквания, които после влизат и в PCE. По-меките предишни данни за PCE дават основание за изчакване, но не отменят риска калкулирането да е започнало, преди да се види в следващия отчет.
Какво точно трябва да следим между 28 октомври и декемврийското заседание?
Три неща. Първо, дали цените на услугите продължават да се ускоряват на месечна база. Второ, дали краткосрочните инфлационни очаквания - както break-even доходностите, така и анкетата на Мичиганския университет - остават по-високи от нивата в началото на лятото. Трето, дали повече компании започват да преподписват договори за електроенергия и да преразглеждат бюджетите за компенсации. Ако и трите се движат в една и съща посока, твърдението, че шокът е временен, става трудно защитимо.
Как високият петрол и евентуално по-високите лихви засягат проектите за центрове за данни?
По два начина. Първият е свързан с мрежата и с електроенергията: удължените срокове за присъединяване на нови мощности и по-високите регионални цени на тока. Вторият е свързан с финансирането: по-високите дългосрочни доходности вдигат цената на капитала за проекти с многогодишен хоризонт. Компаниите плащат и за двата едновременно. Изчакването на Фед не оказва влияние върху тях.
Каква е разликата между застрахователната премия в цената на петрола и самия спот пазар?
Спот цената отразява текущия баланс на търсенето и предлагането. Застрахователната премия е допълнителната цена за риска от ново прекъсване на снабдяването. Ако премията доминира и предлагането може да се възстанови за седмици чрез трайно връщане на значителен дял от нормалните обеми, Фед има по-силен аргумент за временен шок. Ако ограничението продължи с месеци, този аргумент отпада.
Защо аналогията с Курц е полезна, ако Федералният резерв не е изолиран като него?
Именно защото не е изолиран и все пак може да пропусне момента. Курц няма публичност и няма второ заседание. Фед има и двете. Аналогията не твърди, че Комитетът е в същата позиция. Тя показва, че наличието на инструменти не гарантира, че правилният момент за действие ще бъде уцелен навреме. За нас остава да следим данните и на базата на тях да прогнозираме действието на Фед на 28 октомври.

Оставете коментар
Трябва да влезете или да се регистрирате, за да публикувате коментар.