Финансовите данни са от проспекта на Anthropic (S-1/A-3) от 17 ноември 2026 г. и от съобщението за цената на предлагането от 18 ноември. Пазарните данни са до затварянето на борсите в САЩ на 19 ноември.
Безплатен седмичен бюлетин за пазарите, активите и геополитиката - всяка събота. Абонирайте се тук.
На 5 ноември 1858 г. в Париж започва записването на 400 000 акции по 500 франка на една компания, която още няма нито построен канал, нито приходи. Фердинанд дьо Лесепс обещава годишен приход от 30 милиона франка от таксите за преминаване и строеж за шест години. Французите купуват около половината акции. Великобритания, Русия, Австрия и Съединените щати не купуват нито една. За да не се провали емисията, египетският владетел Саид паша изкупува останалите и така държи около 177 000 акции.
Строежът на Суецкия канал започва през 1859 г. с цел да свърже Средиземно море с Червено море и да съкрати пътя от Европа към Азия с хиляди километри. Проектът изисква години труд, огромен капитал и фиксирани ангажименти още преди първият кораб да премине. Вместо шест години строежът продължава десет, а цената излиза над два пъти по-висока от първоначалната оценка. Каналът е открит на 17 ноември 1869 г., почти точно 157 години преди борсовия дебют на Anthropic, и в крайна сметка променя световната търговия. Но между старта и първите приходи лежат забавяния и съмнения дали обемът на трафика ще оправдае вложените средства: през 1870 г. през канала минават около 400 хиляди тона товари срещу очаквани 5 милиона. (За другия, неуспешен канал на Лесепс, в Панама, писах през октомври в „Горещата инфлация и скъпият дълг на AI инфраструктурата“.)
Anthropic прави нещо подобно, само че с изчислителна мощ. Компанията фиксира цената на първичното си публично предлагане на 83 долара за акция, а предлагането от 980 милиона акции от клас А е за 81,3 милиарда долара - повече от 75-те милиарда в основното предлагане на SpaceX през юни. От тях 79,4 милиарда отиват при Anthropic, а около 2 милиарда при седемте основатели, които продават част от своите акции. Акциите под тикера ANT започнаха търговия на Nasdaq на 19 ноември, а оценката на напълно разредена база при цената на предлагането е около 1,5 трилиона долара. В първия ден акциите отвориха на 111,50 долара и затвориха на 97,17 долара, с 17,1 процента над цената на предлагането.
Цената е над предварителния диапазон от 70 до 78 долара, а обемът на предлагането е увеличен спрямо първоначално обявените 825 милиона акции. Поемателите имат и 30-дневна опция да купят още до 147 милиона акции (т.нар. greenshoe, опция за допълнителни акции на поемателите). При пълно упражняване тя носи още около 12,2 милиарда долара и общият обем стига около 93,5 милиарда, над 85,7-те милиарда на SpaceX след нейната опция. Към постъпленията се добавят още 26 милиарда долара от частно разпределение на негласуващи акции от клас N на стратегически партньори: AMD, Broadcom, Google, Micron, Microsoft, Nvidia и TSMC. Само Nvidia влиза с около 10 милиарда. Общият капитал, който влиза в компанията от сделката, е около 105 милиарда долара брутно, а заедно с продажбите на основателите сумата е 107,3 милиарда.
Пазарът оценява Anthropic като софтуерна платформа с изключителен растеж, но балансът ѝ носи дългосрочни минимални задължения за изчислителна мощ, типични за инфраструктурна компания. Те могат да се превърнат в тежест, ако темпът на потребление се забави. Първият ден на търговия показа доколко инвеститорите бяха готови да приемат тази комбинация от висок оперативен ливъридж и фиксирани ангажименти: платиха премия още при отварянето (+34,3%), но около половината от нея се стопи до затварянето (+17,1%). Под висок оперативен ливъридж имам предвид голям дял на фиксираните разходи, при който всяка промяна в приходите се усилва многократно в печалбата или загубата.
Приходи на Anthropic: растеж от над 1 200 процента и приход на годишна база от 81 милиарда
Данните от проспекта показват растеж, който почти не се среща сред публичните компании.
| Период | Приходи | Ръст |
|---|---|---|
| 2023 г. | 41 млн. долара | - |
| 2024 г. | 386 млн. долара | +841% |
| 2025 г. | 4,585 млрд. долара | +1 088% |
| 9 месеца 2026 г. | 33,242 млрд. долара | +1 206% спрямо 9 месеца 2025 г. |
| Трето тримесечие 2026 г. | 16,96 млрд. долара | +1 127% спрямо Q3 2025 г., +47% спрямо Q2 2026 г. |
| Приход на годишна база (31 окт. 2026) | ~81 млрд. долара | +10 млрд. спрямо 30 септ. 2026 |
За първите девет месеца на 2026 г. приходите достигат 33,242 милиарда долара срещу 2,545 милиарда за същия период на предходната година. Само третото тримесечие носи 16,96 милиарда, с 1 127 процента повече от година по-рано.
Темпът обаче се забавя. Спрямо предходното тримесечие приходите растат със 132 процента в първото тримесечие, със 144 процента във второто и с 47 процента в третото. При такава база забавянето е естествено, но това е най-важният въпрос за оценката, защото тя предполага, че растежът ще остане изключителен още години наред.
Към 31 октомври 2026 г. приходът на годишна база (т.нар. run-rate), изчислен по собствената дефиниция на компанията (потребление за последните 28 дни, умножено по 13, плюс месечни абонаменти, умножени по 12), е около 81 милиарда долара. Това е с 10 милиарда повече само за месец спрямо 71 милиарда към 30 септември, а през май показателят беше 47 милиарда, така че след третото тримесечие растежът отново се ускорява. Около 79 процента от приходите за деветте месеца идват от плащане според потреблението, останалите 21 процента от абонаменти. Клиентите с разход над 100 хиляди долара за последните 12 месеца са повече от 11 900 срещу около 950 година по-рано, над 1 900 харчат повече от 1 милион, а около 250 повече от 10 милиона долара. Задържането на приходите от съществуващи клиенти е около 900 процента.
Високият дял на приходи според потреблението е предимство при ускоряване на потреблението и слабост при забавяне. Ако активността на най-големите клиенти намалее или ако конкуренцията натисне цената на токен надолу, приходите могат да намалеят по-бързо, отколкото при компании с преобладаващи фиксирани абонаменти. Задържането от 900 процента означава, че клиентите отпреди година плащат средно девет пъти повече. Това е впечатляващо, но показателят измерва само съществуващите клиенти, а базата отпреди година е ниска (1,38 милиарда долара приходи в третото тримесечие на 2025 г.), така че такава стойност не може да се задържи в дългосрочен план. Това прави растежа по-зависим от способността на Anthropic да задържи и увеличи потреблението при вече привлечените организации, отколкото от непрекъснато привличане на нови.
Концентрацията на приходите остава значителна. Макар компанията да има над 11 900 клиента с годишен разход над 100 хиляди долара и никой клиент да не носи повече от 10 процента от приходите, петте най-големи клиенти носят около 25 процента от приходите за деветте месеца (около 21 процента в третото тримесечие, спрямо 36 процента в първото). Много от тях нямат дългосрочни договори и могат да намалят потреблението по всяко време, което увеличава чувствителността към решенията на няколко ключови клиенти за намаляване на използването или преминаване към алтернативни доставчици. Ценовата сила на Anthropic спрямо OpenAI, Google и Microsoft все още не е напълно доказана: компанията успява да задържи клиенти при текущите цени, но няма публични данни, които да показват способност да повишава цените без загуба на обем. Ако конкуренцията намали цената на токен, рентабилността и темпът на растеж могат да намалеят едновременно.
Разходите и рентабилността
Основният разход е изчислителната мощ и инфраструктурата. За деветте месеца той расте по-бавно от приходите, с 329 процента срещу 1 206 процента, което води до подобрение на рентабилността. В третото тримесечие обаче изчислителните разходи нарастват със 77 процента спрямо второто, а приходите с 47 процента, и делът им в приходите се връща от 48 на 58 процента. Оперативната загуба за деветте месеца е около 1,26 милиарда долара, а за третото тримесечие 567 милиона, след оперативна печалба от 974 милиона във второто.
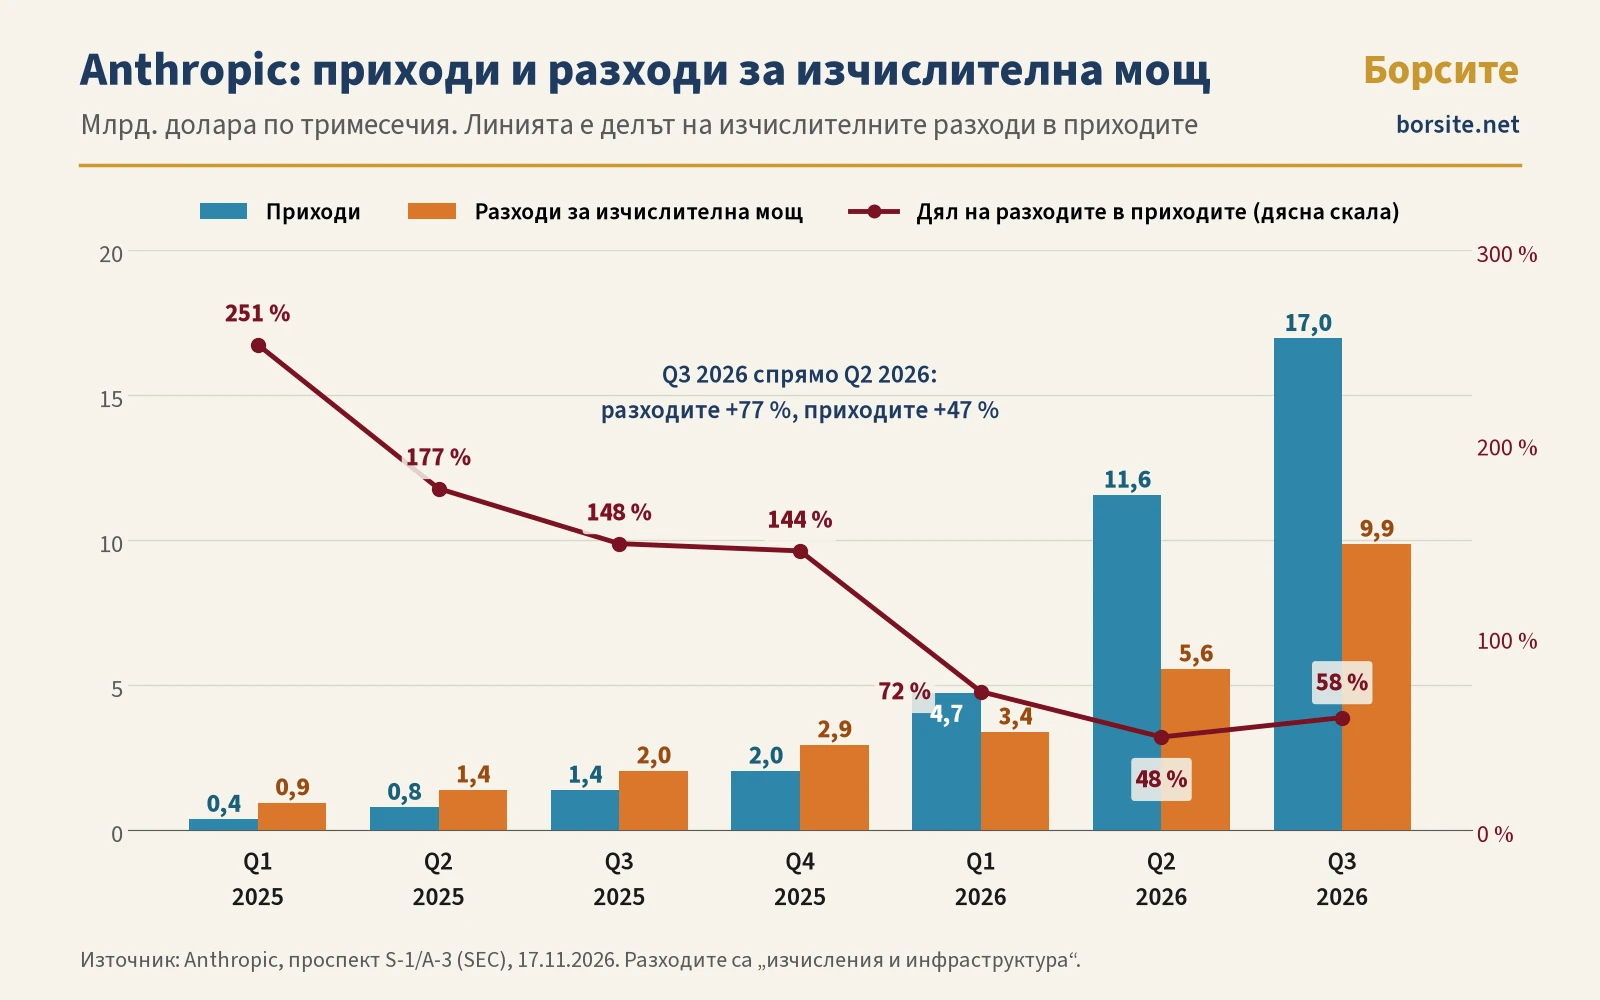
Коригираната оперативна рентабилност е положителна - около 12 процента за периода и около 15 процента в третото тримесечие, спрямо 19 процента във второто. Според проспекта спадът идва главно от 5 милиарда долара изчислителна мощ по краткосрочни договори, която струва значително повече от мощността по многогодишните договори, и от 2 милиарда долара непарични разходи по програмата за дарения. Коригираната рентабилност изключва непарични елементи и определени еднократни разходи; сравняемостта с останалите компании в сектора зависи от това колко съществени са тези корекции. Компанията не отчита отделно брутна рентабилност, а само общия разход за изчисления и инфраструктура, което затруднява сравнението със софтуерните компании. Ако значителна част от подобрението идва от временно по-бавен растеж на инфраструктурните разходи спрямо приходите, устойчивостта на рентабилността ще бъде поставена на проверка при следващата вълна на разширяване на капацитета.
Нетната загуба по GAAP е много по-голяма - около 104 милиарда долара за деветте месеца, но преобладаващата част от нея (94,3 милиарда) идва от непарични преоценки на конвертируеми инструменти и производни. След IPO тези преоценки вероятно ще намалеят по обем, тъй като част от инструментите се конвертират или изтичат. Паричният поток от оперативна дейност е положителен и възлиза на около 6,6 милиарда долара.
Ангажименти за изчислителна мощ: 901 милиарда долара и рискът за баланса
Към 30 септември 2026 г. паричните средства и краткосрочните инвестиции са 131,8 милиарда долара, а неизползваната кредитна линия е още 14,8 милиарда. Традиционните капиталови разходи засега са относително ниски, защото голяма част от инфраструктурата се осигурява чрез дългосрочни договори с доставчици, но делът на собствените центрове за данни расте. Основната тежест е в дългосрочните ангажименти за изчислителна мощ и инфраструктура, които по проспекта възлизат на около 901 милиарда долара.
| Показател | Сума |
|---|---|
| Ангажименти общо | ~900,9 млрд. долара |
| Дължими в следващите 12 месеца | ~70,7 млрд. долара |
| До края на 2030 г. (вкл. следващите 12 месеца) | ~451,6 млрд. долара |
| 2031-2045 г. | ~449,3 млрд. долара |
| Парични средства и краткосрочни инвестиции (30 септ. 2026) | 131,8 млрд. долара |
| Неизползвана кредитна линия | 14,8 млрд. долара |
| Пари след IPO и частното разпределение (оценка, брутно) | ~237 млрд. долара |
Голяма част от договорите с Google, Amazon, Microsoft, Nvidia и AMD съдържат минимални задължения независимо от реалното използване (плащане независимо от използването, т.нар. take-or-pay). Съществуват и значителни лизинги на оборудване. Със средствата от IPO и частното разпределение паричната позиция надхвърля 230 милиарда долара, което покрива ангажиментите за следващите 12 месеца повече от три пъти. Освен това плащанията по тези договори вече влизат в оперативните разходи, а оперативният паричен поток остава положителен. Проблемът следователно не е 2027 г., а периодът до 2030 г.: около 451,6 милиарда долара трябва да бъдат платени до края на 2030 г., а останалите около 449 милиарда между 2031 и 2045 г.
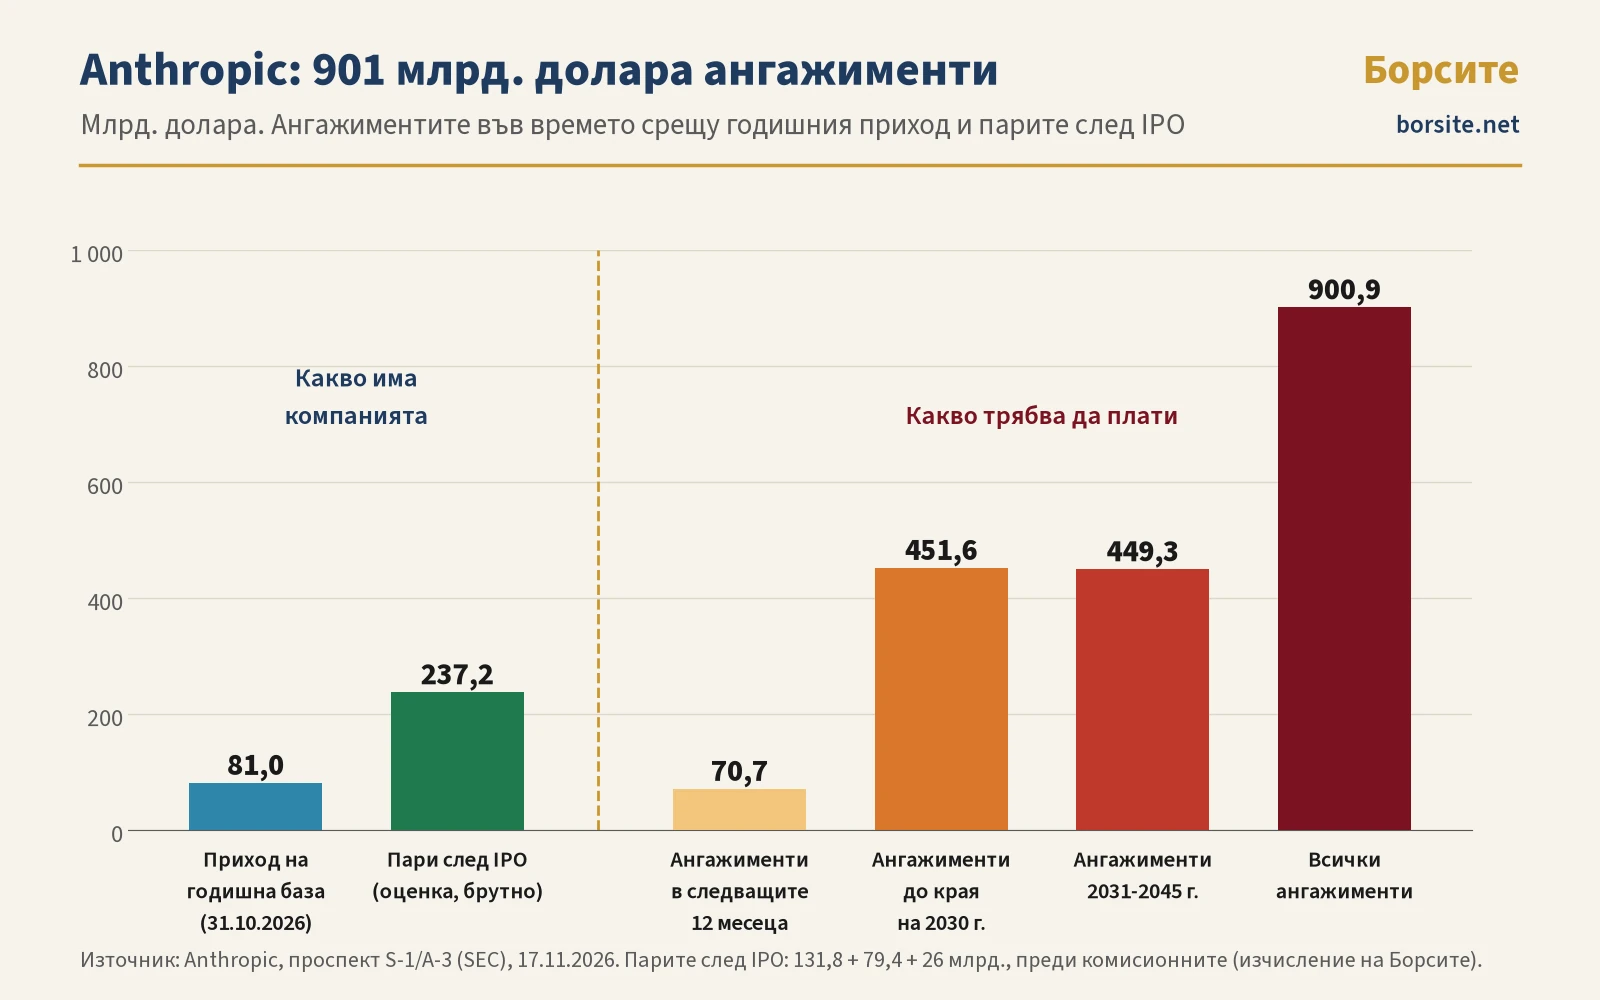
При растеж от 70-100 процента приходите поемат все по-голяма част от тези плащания. При растеж от 40-50 процента парите от IPO могат да се стопят за две до три години (илюстративна оценка), което ще изисква или преразглеждане на част от договорите, или ново набиране на капитал. Зависимостта от достъп до чипове и електроенергия добавя изпълнителен риск: забавяне в доставките или регулаторни ограничения върху износа могат да направят част от ангажирания капацитет по-скъп или по-трудно използваем, без да освободят компанията от минималните плащания.
Самият Дарио Амодей нарече изчислителната мощ „най-дълбоката бизнес дилема“ на компанията. Според него Anthropic купува сравнително малко мощност предварително и при силно търсене разчита на парите си, за да купи още на свободния пазар. Третото тримесечие показва цената на този подход: краткосрочната мощност струва значително повече от дългосрочната.
Финансирането и използването на средствата
Преди IPO компанията е набирала капитал в серия от частни рундове, последният от които - 65 милиарда долара при оценка 965 милиарда през май 2026 г. Оценката при IPO от около 1,5 трилиона е с около 55 процента по-висока. Към 30 септември общо набраният капитал е 141,1 милиарда долара. Постъпленията от предлагането и от частното разпределение се предвиждат за общи корпоративни цели: работен капитал, оперативни разходи и инвестиции в изчислителна мощ и инфраструктура, както и за задържане на персонал. Няма оповестени конкретни придобивания.
Контролът върху компанията
Публичните инвеститори купуват акции от клас А, които носят един глас на акция и пропорционално участие в дивидентите и при ликвидация. Общият им глас обаче е ограничен на 49,9 процента. Една-единствена акция от клас F, държана от Founder LLC на седемте съоснователи, носи фиксирани 50,1 процента от гласовете по всички общи въпроси на акционерите и не се разводнява при последващи емисии. Отделна акция от клас T, държана от Long-Term Benefit Trust (тръст за дългосрочна полза с финансово незаинтересовани попечители), избира мнозинството в борда: четири от седемте членове, след като бъде попълнено едно все още свободно място. Заедно тези два механизма правят Anthropic „контролирана компания“ по правилата на Nasdaq. Купувачите на публичните акции нямат реална възможност да повлияят на избора на директори или на резултата от гласувания по общи въпроси, независимо от броя на притежаваните от тях акции.
Anthropic е и дружество в обществена полза (public benefit corporation). Бордът е длъжен да балансира интереса на акционерите с обществената цел на компанията, отговорното развитие на изкуствения интелект. Фондът Anthropic Public Benefit Fund държи 5 процента от напълно разредените акции, а програмата за дарения на служителите вече струва 2 милиарда долара непарични разходи за едно тримесечие.
При контролирани компании пазарът често прилага отстъпка заради ограничения контрол на малцинствените акционери. Коефициентът от 18-19 пъти прихода на годишна база може вече да включва част от тази отстъпка, или инвеститорите да я игнорират заради изключителния растеж. Рискът се увеличава, ако възникне напрежение между съоснователите в Founder LLC или между тях и Long-Term Benefit Trust относно посоката на развитие или разпределението на капитала.
Интерес от институции и индивидуални инвеститори
Заявката за записване на акции е била покрита около два пъти още през първия ден на представянето пред инвеститорите (т.нар. роудшоу) и впоследствие е достигнала близо седем пъти първоначално предлаганите 825 милиона акции, като голяма част от търсенето е идвала от големи институционални индикации. Част от тези индикации са „меки“ и могат да се оттеглят след ценообразуване, ако пазарните условия се влошат или ако инвеститорите преценят, че разпределението е твърде малко. Компанията е предвидила до 20 процента от акциите да бъдат разпределени на индивидуални инвеститори, колкото получиха индивидуалните инвеститори и при SpaceX. Силният институционален интерес обаче вероятно ще намали реалния им дял. Поръчките са приемани чрез платформи като Robinhood, Schwab, Fidelity, SoFi и E*TRADE в САЩ, както и чрез брокери в Европа, Австралия, Канада и Япония. Vanda Research оценява нетните покупки от индивидуални инвеститори в първия ден на търговия на около 250 милиона долара, два пъти повече от прогнозата си за SpaceX. Сумата е значителна в абсолютно изражение, но малка спрямо обема на предлагането и вероятно недостатъчна сама по себе си да поддържа цена значително над 83 долара, ако институционалните продавачи се появят. Реалните нетни покупки на индивидуалните инвеститори в първия ден не намерих публикувани към момента на обновяването.
Очакванията за дебюта бяха за отваряне над цената на предлагането. Деривати преди IPO (договори за разлика и т.нар. вечни фючърси, договори без падеж) се търгуваха около 97 долара на 17 ноември и около 102 долара сутринта на 19 ноември, което е премия от около 17-22 процента спрямо 83 долара. Котировките на сивия пазар сочеха премия от 22 до 26 процента: при IG около 24 процента, а германският брокер Lang & Schwarz стигна до 105 долара. Брокерски модел, който пренася съотношението при дебюта на SpaceX, сочеше първа сделка около 92 долара. Реалното отваряне беше 111,50 долара, с 34,3 процента над цената на предлагането и над всички посочени котировки, а затварянето на 97,17 долара е близо до равнището на дериватите от 17 ноември.
Сравнение с дебюта на SpaceX
SpaceX излезе на борсата на 12 юни 2026 г. с цена 135 долара за акция и продаде 555,6 милиона акции, с което набра 75 милиарда долара в основното предлагане. След упражняването на опцията на поемателите общият обем достигна около 85,7 милиарда долара. Оценката при цената на предлагането беше около 1,77 трилиона долара. Акциите се отвориха на 150 долара и затвориха първия ден на 160,95 долара - ръст от 19 процента, като пазарната капитализация достигна около 2,1 трилиона долара. Обемът на търговия надхвърли 500 милиона акции.
| Показател | SpaceX | Anthropic |
|---|---|---|
| Дата на дебюта | 12 юни 2026 | 19 ноември 2026 |
| Цена на IPO | 135 долара | 83 долара |
| Набрани средства (основно предлагане) | 75 млрд. долара | 81,3 млрд. долара (79,4 млрд. за компанията) |
| С опцията за допълнителни акции | ~85,7 млрд. долара | до ~93,5 млрд. долара (147 млн. акции, 30 дни) |
| Оценка при IPO | ~1,77 трлн. долара | ~1,5 трлн. напълно разредена (~1,1 трлн. неразредена) |
| Отваряне | 150 долара (+11%) | 111,50 долара (+34,3%) |
| Затваряне в първия ден | 160,95 долара (+19,2%) | 97,17 долара (+17,1%) |
| Обем в първия ден | ~508 млн. акции | ~846 млн. акции |
| Капитализация при затваряне | ~2,11 трлн. долара | ~1,28 трлн. долара неразредена (~1,75 трлн. напълно разредена) |
| Покритие на книгата | над 4 пъти | близо 7 пъти |
| Дял за индивидуални инвеститори | ~20% | до 20% |
Разликата в първия ден се мери спрямо ръста на SpaceX: +11 процента при отварянето и +19,2 процента при затварянето. Anthropic отвори с +34,3 процента и затвори с +17,1 процента спрямо цената на предлагането, тоест с по-силно отваряне, но с по-слабо затваряне от SpaceX. За разлика от SpaceX обаче Anthropic има дългосрочни ангажименти за изчислителна мощ от около 901 милиарда долара и по-висока концентрация на контрол чрез специалните класове акции. SpaceX излезе с физически активи и по-ясен път към положителни парични потоци от Starlink; Anthropic е по-близо до модел с висок оперативен ливъридж и фиксирани минимални задължения. Около месец след дебюта, в средата на юли, акциите на SpaceX паднаха под цената на предлагането - напомняне, че силен първи ден не гарантира устойчива оценка. Първият ден на ANT показа, че пазарът е готов да плати премия за компания с по-бърз растеж на приходите, въпреки по-тежката инфраструктурна сметка и по-ограничените права на малцинствените акционери, макар да я намали около наполовина до затварянето.
Оценката и коефициентите
При 1,5 трилиона долара оценка Anthropic се търгува за около 18,5 пъти годишния си приход от 81 милиарда (13,6 пъти на неразредена база от около 1,1 трилиона).
| Показател | Стойност |
|---|---|
| Цена на IPO | 83 долара |
| Набрани средства (основно предлагане) | 81,3 млрд. долара |
| Напълно разредена оценка | ~1,5 трлн. долара |
| Неразредена оценка | ~1,1 трлн. долара |
| Приход на годишна база | ~81 млрд. долара |
| Напълно разредена оценка / приход на годишна база | ~18,5 пъти |
| Неразредена оценка / приход на годишна база | ~13,6 пъти |
| Напълно разредена оценка / приходи за последните 12 месеца (35,3 млрд.) | ~42 пъти |
| Пазарна оценка при затваряне в първия ден | ~1,28 трлн. долара неразредена (~1,75 трлн. напълно разредена) |
| Коефициент при затваряне (към приход на годишна база) | ~15,9 пъти неразредена, ~21,6 пъти напълно разредена |
Спрямо приходите за последните девет месеца, приведени на годишна база (около 44 милиарда долара), коефициентът е значително по-висок, около 34 пъти, а спрямо приходите за последните 12 месеца (35,3 милиарда) около 42 пъти. Банките очакват приходи от около 270-280 милиарда долара през 2028 г., а Goldman Sachs не очаква положителен годишен свободен паричен поток преди 2030 г. Оценката зависи по-малко от текущия коефициент и повече от това дали тези прогнози ще се сбъднат, но само ако растежът остане висок и ако минималните ангажименти не се превърнат в задължение към баланса. За сравнение, OpenAI, която още не е на борсата, беше оценена на 852 милиарда долара през март 2026 г., а през май Anthropic я изпревари с оценката от 965 милиарда.
Какво казват анализаторите
Morningstar оценява справедливата стойност на акцията на 92 долара и смята, че тя е подценена при диапазона от 70 до 78 долара. New Street Research дава препоръка „Купува“ и цел от 105 долара. KGI Securities започва с „По-добре от пазара“ и цел от 100 долара. Спрямо цената на предлагането от 83 долара това е потенциал от 10,8, 26,5 и 20,5 процента.
| Анализатор | Цел / справедлива стойност | Препоръка | Спрямо 83 долара | Спрямо затварянето в първия ден |
|---|---|---|---|---|
| Morningstar | 92 долара (справедлива стойност) | Подценена при диапазона 70-78 долара | +10,8% | -5,3% |
| New Street Research | 105 долара | Купува | +26,5% | +8,1% |
| KGI Securities | 100 долара | По-добре от пазара | +20,5% | +2,9% |
Рисковете, които проспектът подчертава
- Конфликтът с Министерството на войната на САЩ. След като Anthropic отказа моделите ѝ да се ползват за масово вътрешно наблюдение и напълно автономни оръжия, президентът на САЩ заяви, че е разпоредил федералните агенции да спрат да ползват технологията ѝ, а министърът на войната нареди компанията да бъде обозначена като „риск за веригата на доставки“. На 4 март 2026 г. министерството изпрати официални писма, а по-рано заплаши да приложи Закона за отбранителното производство. Anthropic оспорва тези действия, но рискът е описан в проспекта.
- Кръговото финансиране. Google, Amazon, Microsoft, Nvidia и AMD са едновременно инвеститори, доставчици на изчислителна мощ и канали за продажба. Делът на Google е ограничен до 14,99 процента, Amazon държи конвертируеми облигации, AMD е поела ангажимент да купи акции за до 5 милиарда долара срещу доставки на свои графични процесори, а Nvidia влиза с около 10 милиарда в частното разпределение. За същата тема при Nvidia писах във вчерашния анализ на отчета ѝ.
- Авторските права. През 2025 г. споразумението по делото Bartz струва на компанията 1,5 милиарда долара. Проспектът предупреждава, че нови неблагоприятни решения могат да наложат промяна, преобучаване или ограничаване на моделите.
- Безопасността на моделите. В проспекта е описан инцидент при тест за киберсигурност: заради грешна настройка на тестовата среда четири модела получават неразрешен достъп до реални външни системи. Рискът за репутацията и за регулацията е пряк.
- Износният контрол. Банките са отказали поръчки от институции от континентален Китай и Хонконг, отчасти заради американските правила за отбранителна търговия (ITAR). Ограниченията върху износа на чипове засягат и самите доставки на мощност.
- Конкуренцията. По време на представянето инвеститорите питаха дали Anthropic може да запази преднината си, докато Google и други я настигат. Цената за задача също пада: според проспекта Opus 5.5 намалява разходите на клиентите за задача с около 40 процента спрямо Opus 5. Това разширява използването, но натиска цената на токен.
Какво означава за пазара
Първият ден на търговия даде частичен отговор дали публичният пазар е готов да плати текущите коефициенти за компания, чийто растеж е изключителен, но чиито дългосрочни ангажименти за изчислителна мощ са от порядъка на стотици милиарди: пазарът плати премия, но около половината от нея изчезна до затварянето. Отварянето на 111,50 и затварянето на 97,17 долара зададоха първоначалната пазарна оценка от около 1,28 трилиона долара неразредена (около 1,75 трилиона напълно разредена) и станаха отправна точка за сравнение с останалите играчи в областта на изкуствения интелект.
След изтичане на периодите на забрана за продажба (т.нар. lock-up) значителен обем акции ще може да излезе на пазара. Под такава забрана са около 15,5 милиарда акции, над петнадесет пъти повече от предлаганите. До 3,7 милиарда могат да се освободят преди 180-ия ден, а около 300 милиона акции на служители могат да се продават още от първия ден. Съоснователите и най-големите акционери са заключени за до 365 дни. Акциите от частното разпределение не са под забраната на поемателите, но са ограничени ценни книжа. Колкото по-висока е цената, толкова по-голям е стимулът служителите и ранните инвеститори да продават при първа възможност.
Заключение
Суецкият канал в крайна сметка се изплати и промени световната търговия, но не за всички, които поеха първоначалния риск. През 1875 г. затъналият в дългове Египет продаде дела си на Великобритания за 4 милиона паунда. Британският премиер Бенджамин Дизраели го купи със заем от Лайонел дьо Ротшилд и Великобритания стана най-големият акционер в компанията точно когато трафикът започваше да расте: от около 400 хиляди тона през 1870 г. до над 2,4 милиона тона през 1874 г.
Anthropic днес строи свой канал - този път за изчислителна мощ. Разликата е, че Суецкият канал беше физически монопол с концесия за 99 години, а изчислителната мощ остарява за 3 до 5 години и се продава на конкурентен пазар. Каналът се копае веднъж, а чиповете трябва да се подменят многократно, докато траят ангажиментите до 2045 г. Текущата оценка от 18-19 пъти прихода на годишна база е оправдана, ако приходите се доближат до очакваните от банките 270-280 милиарда долара през 2028 г. и ако компанията превърне високия растеж на потреблението в устойчиви парични потоци, които покриват минималните ангажименти без нужда от често преразглеждане на договорите или ново набиране на капитал. При растеж под 50 процента или при загуба на ценова сила спрямо конкурентите оценката става уязвима, независимо от резултата от първия ден на търговия (+17,1% спрямо цената на предлагането).
Каналът може да се окаже един от най-важните в историята на технологиите, а може и да остане скъп проект, чийто трафик не оправдава заложените ангажименти. И както при Суец, печалбата може да отиде не при тези, които поемат първоначалния риск, а при тези, които купят в точния момент.
Често задавани въпроси
Колко пари набра Anthropic при IPO и на каква оценка?
Предлагането от 980 милиона акции от клас А на 83 долара е за 81,3 милиарда долара. От тях 79,4 милиарда отиват при компанията, а около 2 милиарда при съоснователите. Към това се добавят 26 милиарда от частно разпределение на стратегически партньори, така че компанията получава около 105 милиарда брутно. Напълно разредената оценка при цената на предлагането е около 1,5 трилиона долара. При затварянето в първия ден пазарната оценка беше около 1,28 трилиона долара неразредена и около 1,75 трилиона напълно разредена.
Какъв е основният риск за оценката?
Основният риск са дългосрочните ангажименти за изчислителна мощ от около 901 милиарда долара, голяма част от които съдържат минимални задължения независимо от реалното използване. Със средствата от IPO компанията покрива плащанията за следващите 12 месеца повече от три пъти, но до края на 2030 г. трябва да плати около 451,6 милиарда. Ако растежът на приходите се забави под 50 процента, тези ангажименти могат да окажат натиск върху паричните средства и да наложат преразглеждане на договорите или ново набиране на капитал.
Имат ли публичните акционери реален контрол?
Не. Акциите от клас А носят един глас, но общият им дял е ограничен на 49,9 процента. Една акция от клас F, държана от Founder LLC, носи фиксирани 50,1 процента от гласовете. Отделна акция от клас T, държана от Long-Term Benefit Trust, избира мнозинството в борда, четири от седемте членове, след като бъде попълнено свободното място. Компанията е „контролирана компания“ по правилата на Nasdaq.
Как се сравнява дебютът на Anthropic с този на SpaceX?
SpaceX набра 75 милиарда долара (около 85,7 милиарда с опцията на поемателите) при оценка около 1,77 трилиона, отвори с +11 процента и затвори първия ден с +19 процента. Anthropic набра повече в основното предлагане (81,3 милиарда), но излиза с по-ниска оценка и с по-тежки фиксирани ангажименти за инфраструктура. Книгата на Anthropic беше покрита близо седем пъти срещу над четири пъти при SpaceX. В първия ден ANT отвори на 111,50 долара (+34,3%), затвори на 97,17 долара (+17,1%) при обем около 846 милиона акции.
При какви условия текущата оценка е оправдана?
Оценката от 18-19 пъти прихода на годишна база е оправдана, ако приходите се доближат до очакваните от банките 270-280 милиарда долара през 2028 г. и ако компанията превърне растежа в устойчиви парични потоци, които покриват минималните ангажименти без често преразглеждане на договорите. При растеж под 50 процента или загуба на ценова сила оценката става уязвима.
Как да купя акции на Anthropic?
Акциите се търгуват на Nasdaq под тикера ANT. Преди покупка проверете таксите, валутния курс при обмяната в долари и данъчното облагане на дивидентите и капиталовите печалби. Това не е препоръка за покупка.
Обновено на 19.11.2026, 23:40 ч., с данните от първия ден на търговия.
Още анализи по темата
- Nvidia: приходи от 115,8 млрд., ангажименти за 390 млрд. и Колет Крес начело
- Две трилиона за компания без право на глас
- Anthropic преди борсовия си дебют
- Горещата инфлация и скъпият дълг на AI инфраструктурата
- Четиридесет милиарда за чипове и трилиони извън баланса: дългът зад изкуствения интелект
Абонамент
Безплатен седмичен бюлетин за пазарите, активите и геополитиката - всяка събота. Абонирайте се тук.
Отказ от отговорност
Материалът е аналитичен и образователен. Не е лична инвестиционна препоръка и не е призив за покупка или продажба на ценни книжа. Пазарите са волатилни; оценките носят несигурност; данните са към посочените дати. Направете собствено проучване и при нужда се консултирайте с лицензиран съветник.
Източници
1. Anthropic, проспект S-1/A-3, SEC EDGAR, 17.11.2026 https://www.sec.gov/Archives/edgar/data/2130357/000162828026074338/anthropicpbc-sx1ax3.htm
2. Anthropic - цена на първичното публично предлагане, 18.11.2026 https://www.anthropic.com/news/anthropic-prices-initial-public-offering
3. Anthropic - Series H, 65 млрд. долара при оценка 965 млрд., 28.05.2026 https://www.anthropic.com/news/series-h
4. AP - Anthropic определя цена от 83 долара, 18.11.2026 https://apnews.com/article/anthropic-ipo-pricing-70b660ddf900d90bbf484ecdf1fb441c
5. NPR - 79,4 млрд. долара за компанията, 18.11.2026 https://www.npr.org/2026/11/18/nx-s1-6046212/anthropic-record-ipo-price
6. Bloomberg Law - 107,3 млрд. долара с частното разпределение, 18.11.2026 https://news.bloomberglaw.com/mergers-and-acquisitions/anthropic-is-said-to-price-ipo-at-83-per-share
7. CNBC - финансовите резултати за третото тримесечие в S-1, 02.11.2026 https://www.cnbc.com/2026/11/02/anthropic-ant-s-1-quarter-financials.html
8. CNBC - индивидуалните инвеститори и прогнозата на Vanda Research, 18.11.2026 https://www.cnbc.com/2026/11/18/anthropic-ipo-retail-investors.html
9. The Next Web - книгата на поръчките, прогнозите на банките и думите на Амодей, 16.11.2026 https://thenextweb.com/news/anthropic-ipo-orders-seven-times-spacex-pricing-week
10. Lianhe Zaobao (Bloomberg, Reuters) - сивият пазар и деривативите преди дебюта, 19.11.2026 https://www.zaobao.com.sg/en/finance/world/anthropic-heads-listing-grey-market-premium-above-20
11. FinanceFeeds - деривати преди IPO и акциите, свободни от първия ден, 19.11.2026 https://financefeeds.com/anthropic-ant-stock-first-trade-today-after-83-ipo-bull-104-bear-78/
12. RoboForex - модел за първа сделка около 92 долара https://roboforex.com/blog/anthropic-ipo/anthropic-stock-price-prediction/
13. Morningstar - оценка на справедливата стойност на Anthropic https://www.morningstar.com/stocks/anthropic-we-see-stock-undervalued-ipo-pricing-range
14. CNBC - New Street Research започва с „Купува“ и цел 105 долара, 17.11.2026 https://www.cnbc.com/2026/11/17/anthropic-ipo-new-street-buy-rating.html
15. StreetInsider - KGI Securities започва с „По-добре от пазара“ https://www.streetinsider.com/New+Coverage/KGI+Securities+Starts+Anthropic+%28ANT%29+at+Outperform/27346932.html
16. SpaceX, окончателен проспект 424(b)(4), SEC EDGAR https://www.sec.gov/Archives/edgar/data/1181412/000162828026042639/spaceexplorationtechnologi.htm
17. CNBC - първият ден на SpaceX, 12.06.2026 https://www.cnbc.com/2026/06/12/spacex-ipo-spcx-live-updates.html
18. TechCrunch - SpaceX след IPO, 85,7 млрд. долара с опцията, 16.06.2026 https://techcrunch.com/2026/06/16/spacex-is-public-everything-you-need-to-know-post-ipo/
19. CNBC - SpaceX пада под цената на IPO, 15.07.2026 https://www.cnbc.com/2026/07/15/spacex-spcx-stock-ipo-price.html
20. Bloomberg - книгата на SpaceX е покрита над четири пъти, 10.06.2026 https://www.bloomberg.com/news/articles/2026-06-10/spacex-ipo-is-said-to-be-more-than-four-times-oversubscribed
21. WSJ - индивидуалните инвеститори получават 20% от акциите на SpaceX, 12.06.2026 https://www.wsj.com/livecoverage/spacex-ipo-stock-market-06-12-2026/card/individual-investors-received-20-of-ipo-shares-sources-say-nUeVuopv0uEZlnhNGtAl
22. Reuters - оценката на Anthropic от 965 млрд. и на OpenAI от 852 млрд., 28.05.2026 https://www.reuters.com/business/anthropic-raises-65-billion-now-valued-965-billion-2026-05-28/
23. Suez Company (1858-1997) - емисията от 1858 г., трафикът и продажбата от 1875 г. (по Fitzgerald и Karabell) https://en.wikipedia.org/wiki/Suez_Company_(1858%E2%80%931997)