Данните са към затварянето на борсите в САЩ на 13.11.2026 г.
В римската митология Янус е богът с две лица, които гледат в противоположни посоки. Едното лице гледа назад, към това, което вече е било; другото гледа напред, към това, което предстои. Римляните го поставяли на праговете и на портите, защото вярвали, че всяко начало носи в себе си едновременно и миналото, и бъдещето. Двете лица не са противоречие, а едно цяло, което просто не може да се види наведнъж. Същата двойственост се вижда днес в цикъла на инфраструктурата за изкуствен интелект. Едното лице е на оператора, който строи капацитет с тежък дълг и високи капиталови разходи. Другото е на доставчика на оборудване, който финансира растежа си от собствени средства и връща капитал на акционерите. CoreWeave и Applied Materials стоят точно от тези две страни. Applied носи паметта на предишните цикли на полупроводниците и дисциплината, научена в тях, а CoreWeave залага почти всичко на бъдещето, на договори, които тепърва ще се превърнат в приход.
Двете компании накратко
| Показател | CoreWeave | Applied Materials |
|---|---|---|
| Общ дълг | ~46,9 млрд. долара (41,6 млрд. с право на регрес) | ~6,5 млрд. долара (нетна кеш позиция) |
| Собствен капитал | 4,0 млрд. долара | 26,1 млрд. долара |
| Капиталови разходи (година) | 37-39 млрд. долара (насоки за 2026 г.) | ~2,7 млрд. долара (ФГ2026) |
| Свободен паричен поток | около -17,9 млрд. долара (9 месеца на 2026 г.) | 6,2 млрд. долара (ФГ2026) |
| Лихви като % от приходите | 22-27 % | ~0,8 % |
| Лихви спрямо коригираната оперативна печалба | 2,2 пъти (Q3 2026) | под 0,03 пъти (ФГ2026) |
| Оценка | стойност на предприятието ~90 млрд. долара, около 7-7,5 пъти EBITDA на изходящ темп | ~19-20 пъти очакваната печалба за ФГ2027 |
| Цена на акцията (13.11.2026) | 53,13 долара | 370,50 долара |
Източник: CoreWeave, отчет за Q3 2026 и 10-Q; Applied Materials, отчет за Q4 ФГ2026; цени и оценка: Finviz, Yahoo Finance. Данни към 13.11.2026.
CoreWeave: растежът, който се изплаща с дълг
Приходът за третото тримесечие на 2026 г. достигна 3,661 млрд. долара, което е ръст от 168 % на годишна база (отчет). Коригираната оперативна печалба беше 379 млн. долара, а коригираната печалба преди лихви, данъци и амортизация беше 2,256 млрд. долара при рентабилност около 62 %. Нетната загуба обаче се разшири до 709 млн. долара, главно заради лихвени разходи от 846 млн. долара. За цялата 2026 г. компанията насочи приходите към 13,0-13,3 млрд. долара, а приходите на годишна база в края на годината към 20-21 млрд. долара (приходът за последния месец от тримесечието, умножен по 12). Натрупаните ангажименти за бъдещ приход достигнаха 132,5 млрд. долара. Активната мощност надхвърли 1,7 гигавата, а договорената 4,6 гигавата. Цената на акцията е около 53 долара при пазарна капитализация около 29 млрд. долара, около 62 % под 52-седмичния връх от 138,25 долара (Finviz). Делът на акциите, продадени на късо, е около 21 % от свободно търгуваните (към 30.10.2026, ChartExchange).
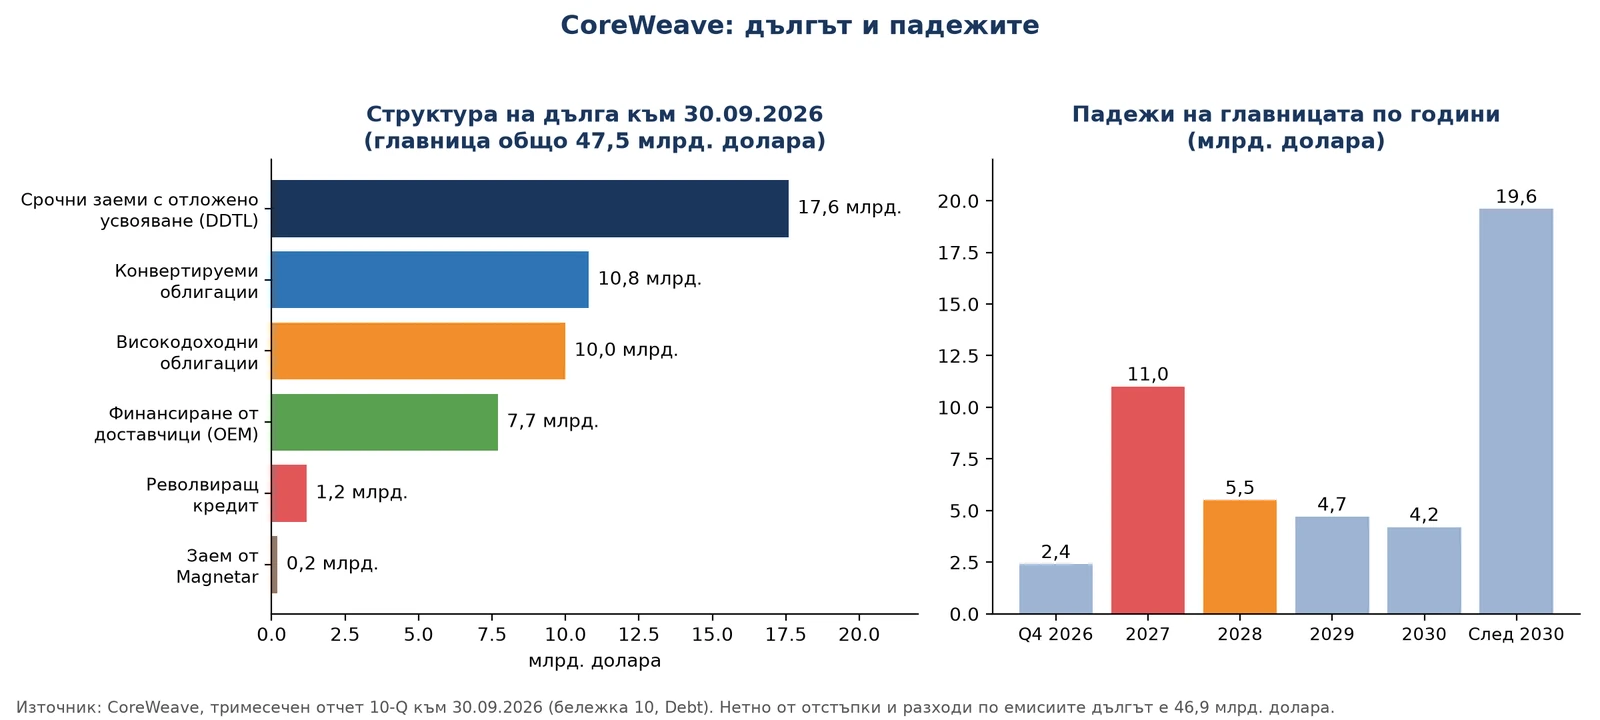
Капиталовите разходи за годината се очакват към 37-39 млрд. долара. Финансирането идва предимно от срочни заеми с отложено усвояване, свързани с конкретни клиентски договори, и от очаквани авансови плащания от клиенти в размер около 9 млрд. долара през следващите три месеца. Дългът с право на регрес към дружеството (дълг, за който отговаря цялата компания, а не само конкретно дъщерно дружество) е около 41,6 млрд. долара, а общият дълг е около 46,9 млрд. долара (10-Q, бележка 10). Част от задълженията са с плаваща лихва (револвиращият кредит и част от срочните заеми над SOFR), но по тях компанията има лихвени суапове с номинал около 6,8 млрд. долара и задължение да хеджира поне 95 % от плаващите заеми по новите кредитни линии. Друга част са с висока фиксирана доходност (купони между 8,5 % и 9,75 %, като пазарните доходности по съществуващите облигации са достигали 14-16 %, CNBC). Лихвите вече отнемат между 22 % и 27 % от приходите. През третото тримесечие те бяха 2,2 пъти по-високи от коригираната оперативна печалба и около 37 % от коригираната EBITDA. Падежите през 2027 г. са 10,97 млрд. долара, а през 2028 г. 5,48 млрд. долара. Отделно от дълга компанията има 18,7 млрд. долара задължения по оперативен лизинг и още 47,4 млрд. долара бъдещи плащания по лизинги, които още не са започнали. Собственият капитал е 4,0 млрд. долара срещу 87,5 млрд. долара пасиви.
Nvidia е едновременно доставчик на графични ускорители, акционер (през януари 2026 г. купи акции за още 2 млрд. долара по 87,20 долара, 10-Q) и договорен купувач на непродадения капацитет за около 6,3 млрд. долара до април 2032 г. (8-K). Това е кръгова зависимост, която събира риска от остатъчната стойност на оборудването и от търсенето върху един контрагент.
Концентрацията на клиентите не е отстранена, но намалява. През третото тримесечие на 2026 г. двама клиенти са носили около 30 % и 24 % от приходите, а през второто тримесечие трима клиенти са носили около 36 %, 26 % и 10 % (10-Q). Компанията предупреждава, че буквените обозначения на клиентите може да се отнасят за различни компании в различните периоди. Най-големите клиенти (исторически Microsoft с около 67 % от приходите за 2025 г., 10-K, плюс Meta и OpenAI) остават доминиращи и изграждат собствен капацитет. На 6 ноември CNBC и Bloomberg съобщиха, че Microsoft намалява броя на нео-облачните си партньори и дава приоритет на собствените си центрове за данни, а част от договорите ѝ за графични ускорители са отложени за първата половина на 2027 г. (CNBC). При нормализиране на предлагането на графични ускорители външното търсене може да спадне.
Ръководството има и отговор на тези рискове, който трябва да се чуе. При сегашните доходности CoreWeave не планира нов необезпечен дълг на ниво компания до края на 2027 г. и очаква да набере под 5 млрд. долара на това ниво. Разполага с около 5 млрд. долара неусвоени срочни заеми, а по информация на Bloomberg подготвя нов обезпечен заем с инвестиционен рейтинг за поне 4 млрд. долара, обезпечен с договорите с Meta, при доходност около 7-7,5 %, или около половината от доходността на високодоходните ѝ облигации (стенограма, Quartz). Освен това над 130 хил. графични ускорители излизат от договор през 2027 г. и около 170 хил. през 2028 г., а според компанията те се преподписват на цени над първоначалните, с около 4 млрд. долара допълнителен приход на годишна база от подновяванията през 2027 г. Това са твърдения на мениджмънта, но те отговарят директно на страха от остатъчната стойност и трябва да се следят тримесечие по тримесечие.
Структура на дълга на CoreWeave към 30.09.2026
| Вид дълг | Размер | Лихва | Забележка |
|---|---|---|---|
| Срочни заеми с отложено усвояване | ~17,6 млрд. долара | ефективно 7-15 % | 13,1 млрд. с регрес и 4,6 млрд. без регрес; свързани с клиентски договори |
| Конвертируеми облигации | ~10,8 млрд. долара | купони 1,75-2,875 % | цена на конвертиране около 98-120 долара за емисиите от 2026 г. |
| Високодоходни облигации | ~10,0 млрд. долара | купони 8,5-9,75 % (пазарни доходности 14-16 %) | вкл. 2 млрд. евро |
| Финансиране от доставчици на оборудване и софтуер (OEM) | ~7,7 млрд. долара | ефективно около 9-10 % | 6,9 млрд. с регрес |
| Револвиращ кредит | ~1,2 млрд. долара | плаваща над SOFR (ефективно ~7 %) | |
| Заем от Magnetar | ~0,2 млрд. долара | ефективно ~12 % | |
| Общо | ~47,5 млрд. долара главница | 46,9 млрд. нетно от отстъпки и разходи по емисиите |
Източник: CoreWeave, 10-Q към 30.09.2026, бележка 10 (Debt).
Чувствителността към лихвите и спредовете зависи от това колко бързо дългът се преоценява. Около 23 млрд. долара са с фиксиран купон, а по част от плаващия дълг има суапове, така че по наша груба оценка нехеджираният плаващ дълг е около 10 млрд. долара. Незабавният ефект от разширяване с 100 базисни пункта е около 0,1 млрд. долара годишно. Истинският канал е рефинансирането и новият дълг: падежите до края на 2028 г. са около 19 млрд. долара, а ако компанията се ограничи само до договорените ангажименти, капиталовите разходи за 2027 г. ще са в линия с 37-39 млрд. долара за 2026 г. (стенограма). При пълно преоценяване на сегашния дълг допълнителните годишни лихви достигат около 0,4-0,5 млрд. долара при 100 базисни пункта, около 0,8-1,0 млрд. долара при 200 и около 1,2-1,5 млрд. долара при 300 базисни пункта. Ако едновременно превръщането на договорената мощност в активна изостане с 20 %, паричният недостиг преминава от умерен към значителен и накрая към критичен, с риск от натиск върху клаузите по заемите.
Чувствителност на годишните лихви на CoreWeave
| Разширяване на лихвите и спредовете | Незабавно (нехеджиран плаващ дълг ~10 млрд.) | При рефинансиране на падежите до края на 2028 г. (~19 млрд.) | При пълно преоценяване на дълга (~46,9 млрд.) |
|---|---|---|---|
| +100 базисни пункта | ~0,1 млрд. долара | ~0,2 млрд. долара | ~0,4-0,5 млрд. долара |
| +200 базисни пункта | ~0,2 млрд. долара | ~0,4 млрд. долара | ~0,8-1,0 млрд. долара |
| +300 базисни пункта | ~0,3 млрд. долара | ~0,6 млрд. долара | ~1,2-1,5 млрд. долара |
Източник: изчисления на автора по данни от 10-Q към 30.09.2026 (падежи, суапове, фиксирани купони). Размерът на нехеджирания плаващ дълг е груба оценка.
При забавяне на капиталовите разходи на клиентите (по-бавно приемане на капацитета и по-ниски авансови плащания) признаването на приходите изостава, докато лихвите и ангажиментите за капиталови разходи продължават. Остатъчната стойност на графичните ускорители се влошава при по-ниско натоварване, което оскъпява новия капитал.
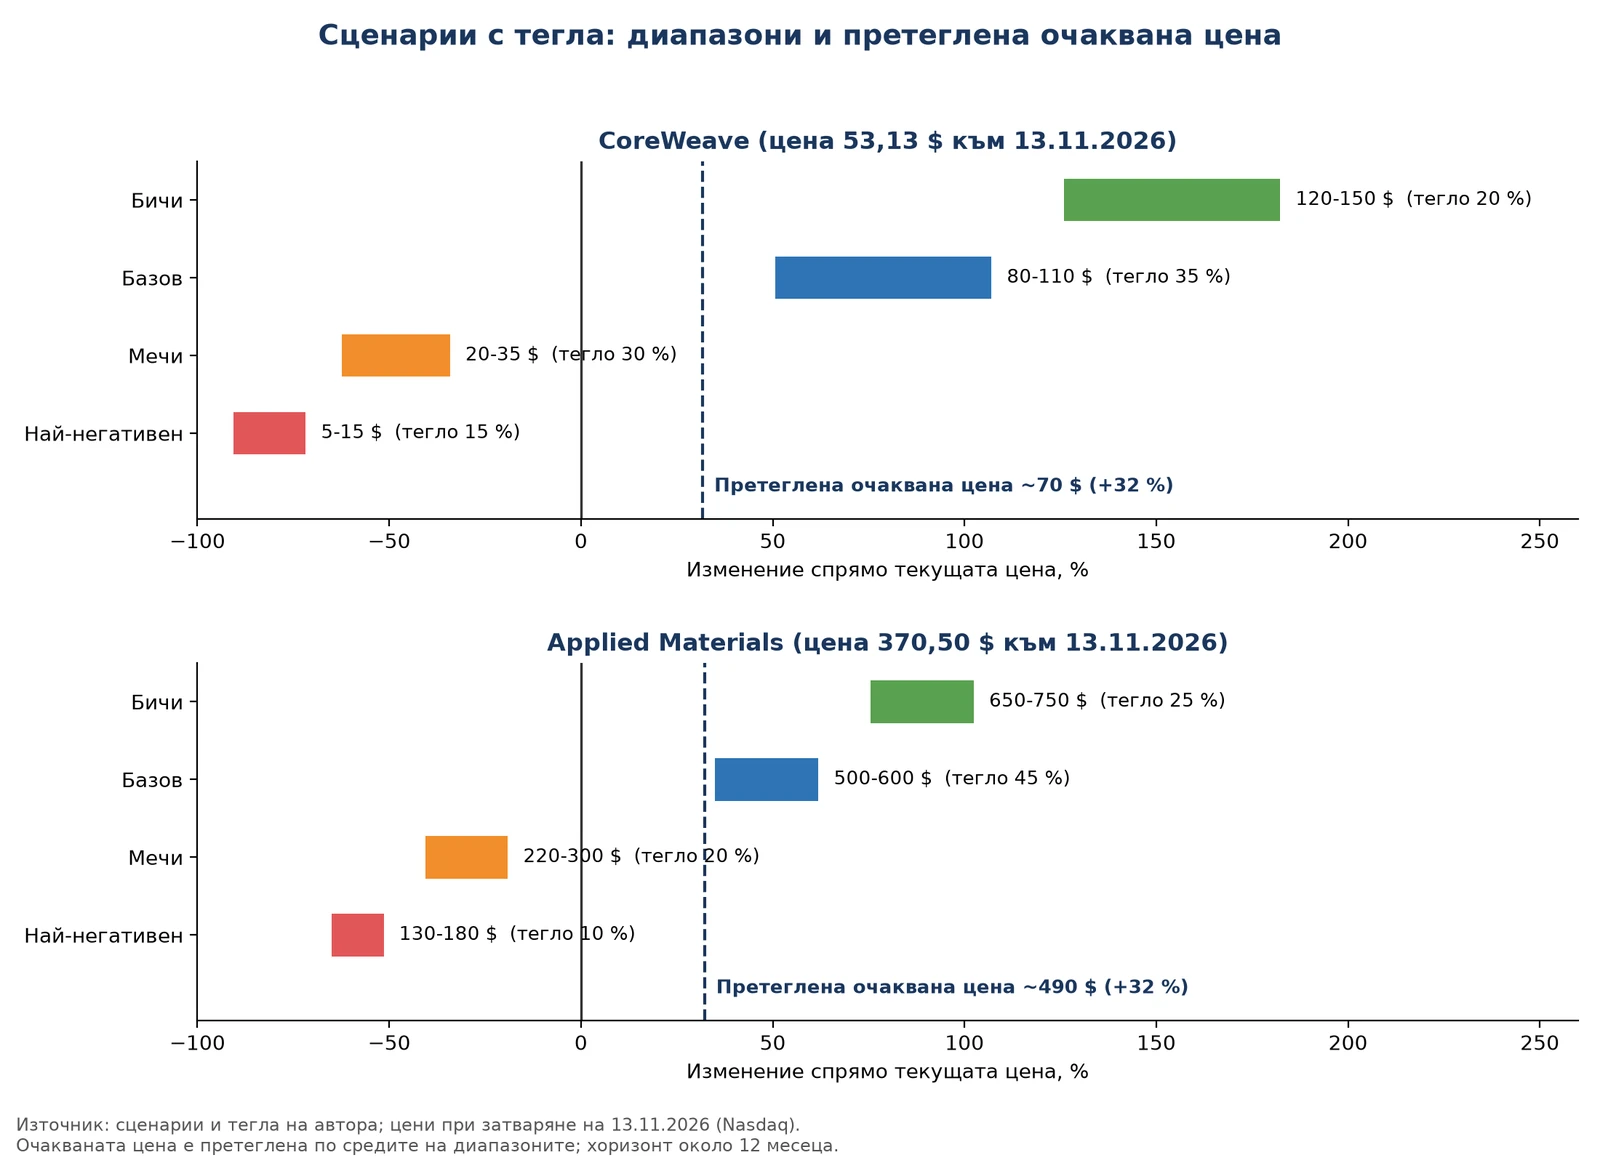
Сценариите с тегла показват следното. Хоризонтът на сценариите е около 12 месеца. В базовия случай, който носи тегло от 35 %, доставката на мощност върви по план, а спредовете остават стабилни, така че приходът на годишна база в края на годината достига около 20 млрд. долара, нетната загуба намалява постепенно, а цената се движи към 80-110 долара. Това предполага капитализация около 44-61 млрд. долара без ново разводняване и стойност на предприятието около 105-120 млрд. долара, при около 90 млрд. днес. Средната целева цена на анализаторите е около 114-120 долара. В бичия случай с тегло 20 % конверсията се ускорява, клиентската база се диверсифицира и кредитният профил се подобрява, което насочва цената към 120-150 долара. В мечия случай с тегло 30 % мощността изостава, а спредовете се разширяват с 200 базисни пункта, така че финансирането попада под натиск, настъпва разводняване (компанията вече има програма за продажба на пазара до 35 млн. нови акции, около 6 % от акциите) и цената пада към 20-35 долара. В най-негативния случай с тегло 15 % се комбинират разширяване на спредовете с 300 базисни пункта, забавяне на приемането с над 30 %, шок в остатъчната стойност и отдръпване на клиенти, при което достъпът до финансиране спира. Конвертируемите облигации (емисиите от 2026 г. са с цена на конвертиране около 98-120 долара) не се конвертират, а остават като дълг от 10,8 млрд. долара пред акционерите, така че се стига до нови емисии на акции под натиск или до размяна на дълг срещу собствен капитал при преструктуриране, а стойността на собствения капитал пада към 5-15 долара или почти се изтрива.
Сценариите за CoreWeave: допускания и ориентири
| Сценарий | Тегло | Основни допускания | Ценови ориентир |
|---|---|---|---|
| Базов | 35 % | мощността се доставя по план, спредовете са стабилни, приход на годишна база ~20 млрд. долара, капитализация ~44-61 млрд., стойност на предприятието ~105-120 млрд. долара | 80-110 долара |
| Бичи | 20 % | по-бърза конверсия на мощността, по-диверсифицирани клиенти, по-добър кредитен профил | 120-150 долара |
| Мечи | 30 % | мощността изостава, спредовете се разширяват с 200 базисни пункта, разводняване (до 35 млн. нови акции) | 20-35 долара |
| Най-негативен | 15 % | спредовете +300 базисни пункта, приемането изостава с над 30 %, шок в остатъчната стойност, отдръпване на клиенти, преструктуриране | 5-15 долара |
| Ориентир: средна целева цена на анализаторите | ~114-120 долара |
Източник: сценарии и тегла на автора; целева цена на анализаторите по публични консенсусни данни; хоризонт около 12 месеца.
Последователността на събитията има значение: дори частично възстановяване след разводняване намалява потенциала за съществуващите акционери. Затова размерът на позицията тук се определя от бюджета за загуба, а не от очакваната доходност. При позиция от 1,5 % и загуба от 90 % в най-негативния сценарий портфейлът губи около 1,35 %. Затова размер под 1-2 % и ограничен риск са задължителни.
Applied Materials: рентабилността, която се самофинансира
Приходът за фискалното четвърто тримесечие на 2026 г. достигна 10,41 млрд. долара, ръст от 53 % на годишна база (отчет). Не-GAAP печалбата на акция беше 4,16 долара. За цялата фискална година приходът е 34,45 млрд. долара, а не-GAAP печалбата на акция 12,89 долара. Насоките за следващото тримесечие са 11,1 млрд. долара плюс-минус 0,5 млрд. долара, като ръководството посочва, че без ограниченията в доставките приходът би бил малко по-висок, и очаква пазарът на оборудване за производство на чипове да расте с над 30 % през 2027 г. (Yahoo Finance). Цената на акцията се движи около 370,50 долара, около 50 % под върха от 739,67 долара от 30 юни, когато бъдещото съотношение цена/печалба беше около 49 пъти (TIKR). Капиталовите разходи са около 2,7 млрд. долара годишно, а свободният паричен поток 6,2 млрд. долара. Лихвените разходи са около 274 млн. долара годишно, или около 0,8 % от приходите. Дългът е около 6,5 млрд. долара, но паричните средства и краткосрочните инвестиции са 9,3 млрд. долара, а заедно с дългосрочните 14,1 млрд. долара, така че компанията е с нетна кеш позиция. През годината тя върна 4,75 млрд. долара на акционерите и очаква да разпределя 80-100 % от свободния паричен поток. Балансът е силен и растежът се финансира от собствени средства.
Делът на Китай е спаднал до 25 % през четвъртото тримесечие и 27 % за цялата фискална 2026 г., от 37 % през фискалната 2024 г. (10-K за ФГ2024) и до 44 % на тримесечна база в края на 2023 г. Финансовият директор очаква Китай да е под 25 % от доставките през 2027 г. и твърди, че Applied печели дял там, основно при 28 nm (Investing.com). Експортните ограничения обаче остават структурни: през годината компанията плати 253 млн. долара по споразумение с Бюрото за индустрия и сигурност на САЩ за нарушение на експортния контрол (отчет), а ограниченията оставят част от китайския пазар достъпна само за конкуренти извън Съединените щати. При спад на пазара на оборудване за производство на чипове историческото свиване на коефициентите е остро: компаниите от сектора са търгували на бъдещо съотношение цена/печалба в диапазона 10-14 пъти в предишни корекции (например 2018-2019 и 2022 г.), срещу текущите около 19-20 пъти и средно около 21 пъти за последните пет години (TIKR). Плановете за удвояване на производството носят риск от изпълнение при забавяне на търсенето.
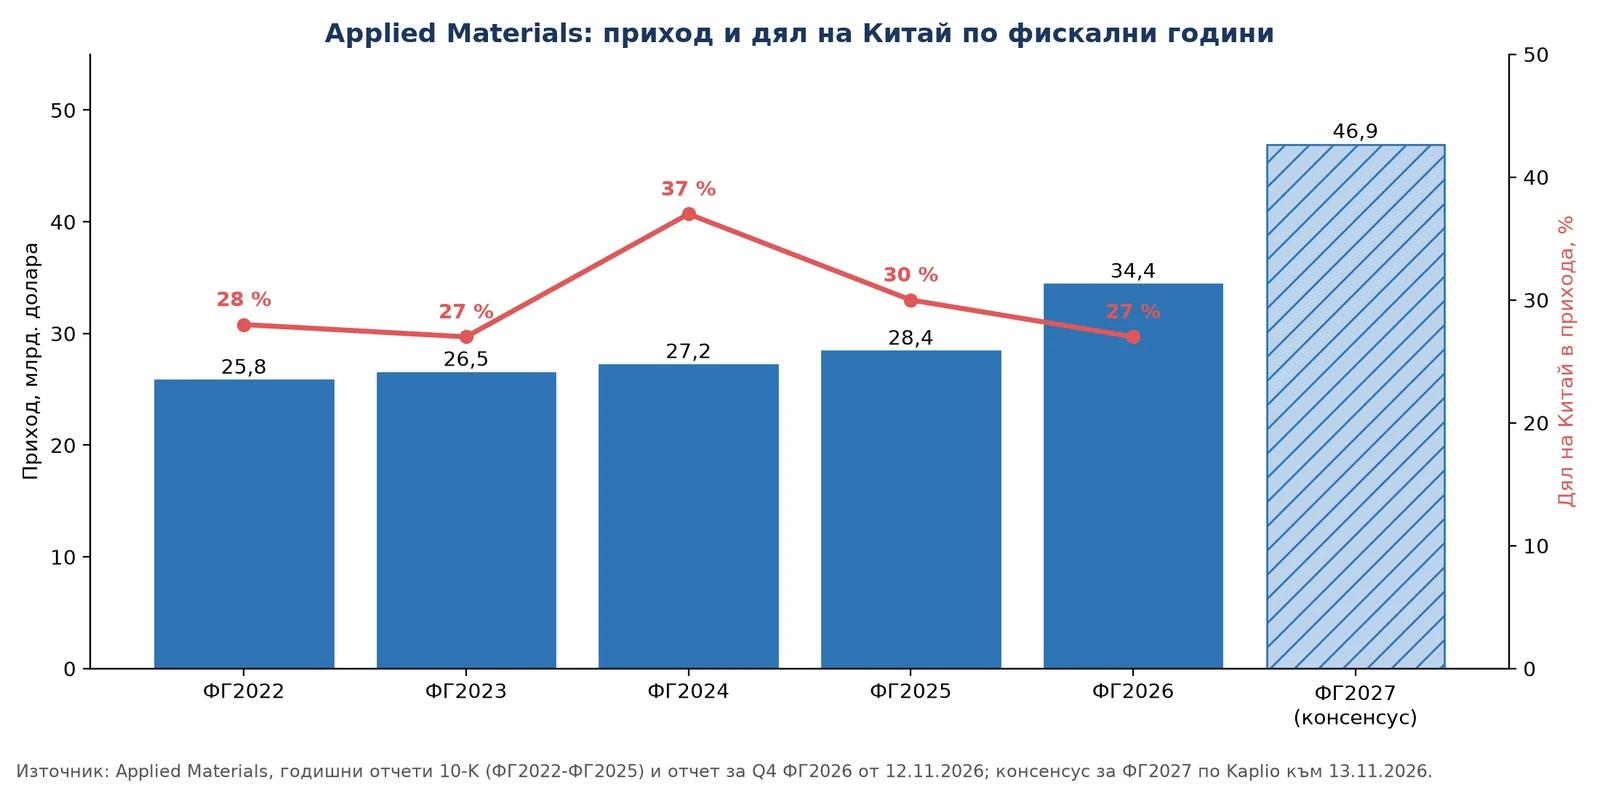
Сценариите с тегла за Applied Materials изглеждат така. Консенсусът за печалбата на акция е около 19,1 долара за фискалната 2027 г. и около 24,5 долара за фискалната 2028 г. (Yahoo Finance), а за приходите през 2027 г. около 46,9 млрд. долара (Kaplio). В базовия случай с тегло 45 % търсенето на оборудване, свързано с изкуствен интелект, продължава, а Китай остава стабилизиран на текущите нива, така че цената се движи към 500-600 долара, или около 20-24 пъти очакваната печалба за фискалната 2028 г. В бичия случай с тегло 25 % търсенето е по-силно, а услугите се разширяват, печалбата на акция достига около 27-30 долара и при около 24-25 пъти цената се насочва към 650-750 долара. В мечия случай с тегло 20 % капиталовите разходи за изкуствен интелект се забавят, приходът спада с 15-25 % спрямо очакваното за 2027 г. и се връща към 35-40 млрд. долара, печалбата на акция пада към 13-16 долара, коефициентът се свива към 17-19 пъти и цената пада към 220-300 долара. В най-негативния случай с тегло 10 % забавянето на капиталовите разходи се комбинира с по-нататъшно свиване на пазара в Китай, приходът спада с 25-35 %, печалбата на акция пада към 11-13 долара, коефициентът се свива към 12-14 пъти и цената пада към 130-180 долара. Това е спад от 51-65 %, сравним със спада от около 55 % през 2022 г. (AssetsAnalyzer) и около 50 % от върха през 2026 г. Върху свита печалба коефициентите обикновено не падат до дъното на историческия диапазон, затова тук не са свити до 10 пъти. Балансът и свободният паричен поток ограничават по-дълбокия спад, а рискът от преструктуриране е практически нулев.
Сценариите за Applied Materials: печалба на акция и коефициенти
| Сценарий | Тегло | Печалба на акция | Цена/печалба | Ценови ориентир |
|---|---|---|---|---|
| Консенсус ФГ2027 (приход ~46,9 млрд. долара) | ~19,1 долара | ~19-20x (текущо) | ||
| Консенсус ФГ2028 | ~24,5 долара | |||
| Базов | 45 % | ~24,5 долара (ФГ2028) | 20-24x | 500-600 долара |
| Бичи | 25 % | 27-30 долара | 24-25x | 650-750 долара |
| Мечи | 20 % | 13-16 долара | 17-19x | 220-300 долара |
| Най-негативен | 10 % | 11-13 долара | 12-14x | 130-180 долара |
Източник: консенсус по Yahoo Finance и Kaplio; сценарии и тегла на автора; хоризонт около 12 месеца.
Асиметрията при влизане в позиция
При CoreWeave на цена около 53 долара сценариите на загуба (мечият и най-негативният случай с комбинирано тегло 45 %) водят до спад от около 34 % до 91 % (към 5-35 долара), като последващото развитие след разводняване намалява потенциала за съществуващите акционери. Печелившите сценарии са два: базовият с тегло 35 % дава ръст от около 51 % до 107 % (към 80-110 долара), а бичият с тегло 20 % дава ръст от около 126 % до 182 % (към 120-150 долара). С тези тегла претеглената очаквана цена по средите на диапазоните е около 70 долара, или около 32 % над текущата.
При Applied Materials на цена около 370 долара сценариите на загуба (мечият и най-негативният случай с комбинирано тегло 30 %) водят до спад от около 19 % до 65 % (към 130-300 долара). Базовият случай с тегло 45 % дава ръст от около 35 % до 62 % (към 500-600 долара), а бичият с тегло 25 % дава ръст от около 75 % до 102 % (към 650-750 долара). Претеглената очаквана цена е около 490 долара, също около 32 % над текущата.
Очакваната доходност по теглата в анализа е почти еднаква. Разликата е в разсейването и в риска от трайна загуба: при CoreWeave вероятността за загуба е 45 %, а най-лошият случай почти изтрива собствения капитал; при Applied вероятността за загуба е 30 %, а най-лошият случай е цикличен спад без риск от преструктуриране. Затова размерът на позицията се определя от бюджета за загуба. При CoreWeave позиция от 1,5 % и загуба от 90 % струват на портфейла около 1,35 %, а при Applied позиция от 4 % и загуба от 65 % струват около 2,6 %. Асиметрията при Applied е положителна и размер от 3-5 % е оправдан при текущите тегла, а при CoreWeave размерът остава под 1-2 %.
Сценарии с тегла
| Сценарий | Тегло CoreWeave | CoreWeave (ориентир) | Изменение | Тегло Applied | Applied Materials (ориентир) | Изменение |
|---|---|---|---|---|---|---|
| Базов | 35 % | 80-110 долара | +51 % до +107 % | 45 % | 500-600 долара | +35 % до +62 % |
| Бичи | 20 % | 120-150 долара | +126 % до +182 % | 25 % | 650-750 долара | +75 % до +102 % |
| Мечи | 30 % | 20-35 долара | -34 % до -62 % | 20 % | 220-300 долара | -19 % до -41 % |
| Най-негативен | 15 % | 5-15 долара | -72 % до -91 % | 10 % | 130-180 долара | -51 % до -65 % |
| Претеглена очаквана цена | ~70 долара | +32 % | ~490 долара | +32 % |
Източник: сценарии и тегла на автора; изменението е спрямо цените при затваряне на 13.11.2026 (53,13 и 370,50 долара); хоризонт около 12 месеца.
Исторически коефициенти за Applied Materials
| Период | Бъдещо съотношение цена/печалба |
|---|---|
| Предишни корекции в сектора (например 2018-2019 и 2022 г.) | 10-14x |
| Средно за последните 5 години | ~21x |
| Връх, 30.06.2026 | ~49x |
| Текущо ниво (спрямо ФГ2027) | ~19-20x |
| Мечи сценарий в анализа | 17-19x |
| Най-негативен сценарий в анализа | 12-14x |
Източник: TIKR (средно за 5 години и връх от юни 2026 г.), Yahoo Finance (консенсус за ФГ2027); диапазонът за предишните корекции е оценка на автора.
Какво остава извън анализа
Липсва пълна публична разбивка на дълга с плаваща и фиксирана лихва след хеджирането и точните прагове на клаузите, което прави таблицата за чувствителност приблизителна. Степента, в която натрупаните ангажименти са с твърди условия „вземи или плати“ срещу по-гъвкави, не е напълно прозрачна. Данните за вторичния пазар на остатъчната стойност на графичните ускорители са ограничени и волатилни. За Applied Materials липсва подробна прогноза за приходите от Китай при различни нива на експортните ограничения. Пътят на Федералния резерв и продължителността на цикъла на капиталовите разходи за изкуствен интелект остават външни променливи с висока несигурност. Тези липси означават, че теглата на сценариите са основани на преценка, а не са доведени до край от данните.
Двете лица остават
Янус не избира едното си лице пред другото. Той просто ги държи едновременно, защото всяко начало съдържа и двете посоки. Същото важи и за цикъла на инфраструктурата за изкуствен интелект. От едната страна CoreWeave показва какво се случва, когато капиталовите разходи се финансират предимно с дълг: лихвите вече отнемат между 22 % и 27 % от приходите, а забавяне в приемането на капацитета или разширяване на спредовете създава паричен недостиг и риск от разводняване. От другата страна Applied Materials показва какво се случва, когато същият цикъл се финансира от собствени средства: свободният паричен поток покрива капиталовите разходи, а най-негативният сценарий се ограничава до цикличен спад на приходите и на коефициентите. Заедно двете компании дават по-пълен поглед върху сектора: не само колко силно е търсенето, а и кой носи тежестта на капиталовите разходи и на дълга. Който гледа само едното лице, вижда само половината от историята.
Често задавани въпроси
Защо CoreWeave е много по-чувствителна към повишение на лихвите от Applied Materials?
Защото CoreWeave носи около 46,9 млрд. долара общ дълг, от които около 41,6 млрд. долара са с право на регрес към дружеството, лихвите вече отнемат между 22 % и 27 % от приходите, а падежите само през 2027 г. са почти 11 млрд. долара. При Applied Materials лихвените разходи са около 274 млн. долара годишно, или около 0,8 % от приходите, и компанията е с нетна кеш позиция. Повишението на лихвите засяга CoreWeave директно чрез рефинансирането, докато при Applied ефектът е предимно косвен, чрез забавяне на търсенето на оборудване.
Какво означава рискът от остатъчната стойност на графичните ускорители при CoreWeave?
Значителна част от дълга на CoreWeave е обезпечена с графични ускорители, чиято стойност на вторичния пазар се амортизира бързо. Ако натоварването изостане, обезпечението може да падне под нивата, които кредиторите приемат, и новият капитал поскъпва. Компанията твърди, че ускорителите, които излизат от договор, се преподписват на по-високи цени, но това трябва да се потвърждава тримесечие по тримесечие.
Защо концентрацията на клиенти при CoreWeave остава проблем, въпреки че вече е по-ниска?
Защото през третото тримесечие на 2026 г. двама клиенти все още носят около 30 % и 24 % от приходите, а исторически Microsoft е достигала около 67 %. Същите големи клиенти изграждат собствен капацитет, а Microsoft вече намалява броя на нео-облачните си партньори.
Какво показва асиметрията между сценариите на загуба и печелившите сценарии при влизане в позиция?
По теглата в анализа и CoreWeave, и Applied Materials имат претеглена очаквана доходност около 32 %. При CoreWeave обаче вероятността за загуба е 45 % и най-лошият случай почти изтрива собствения капитал, а при Applied вероятността за загуба е 30 % и най-лошият случай е цикличен спад от 51-65 %. Затова позицията в CoreWeave е под 1-2 %, а в Applied 3-5 %.
Защо експозицията към Китай е структурен риск за Applied Materials, а не само цикличен?
Защото делът на Китай е спаднал от 37 % през фискалната 2024 г. до 27 % през 2026 г. заради експортните ограничения, а компанията плати 253 млн. долара по споразумение за нарушение на експортния контрол. Това свива дългосрочно адресируемия пазар, макар Applied да твърди, че печели дял в Китай при 28 nm. В комбинация с цикличен спад най-негативният сценарий води цената към 130-180 долара, въпреки силния баланс.
Още анализи по темата
- Горещата инфлация и скъпият дълг на AI инфраструктурата
- Разпродажбата на AI акциите: унищожена капитализация, ливъридж и какво следва
- AMD и Qualcomm: два различни пътя през AI цикъла
- Скандалът около Дженсън Хуанг и Nvidia: фактите, рисковете и какво не знаем
Източници
CoreWeave, отчет за третото тримесечие на 2026 г. (10.11.2026)
CoreWeave, тримесечен отчет 10-Q към 30.09.2026 (SEC)
CoreWeave, годишен отчет 10-K за 2025 г. (SEC)
CoreWeave, 8-K от 15.09.2025 (договор с Nvidia за непродадения капацитет)
CoreWeave, стенограма на разговора за Q3 2026 (The Motley Fool)
CNBC, отчетът на CoreWeave за Q3 2026
CNBC, Microsoft намалява нео-облачните си партньори (6.11.2026)
Quartz по Bloomberg, заем с инвестиционен рейтинг от поне 4 млрд. долара
ChartExchange, къси позиции в CRWV и Finviz, CRWV
Applied Materials, отчет за Q4 и фискалната 2026 г. (12.11.2026)
Applied Materials, годишен отчет 10-K за ФГ2024 (SEC)
Yahoo Finance, консенсус за AMAT и Kaplio, консенсус за приход
TIKR, исторически коефициенти на AMAT
Investing.com, анализ на отчета на Applied и Yahoo Finance, реакция след отчета