
Изамбард Кингдъм Брунел е роден през 1806 година в Портсмут, в семейството на инженера Марк Изамбард Брунел. Баща му вече работи по големи инфраструктурни проекти, включително по тунела под Темза, и синът израства сред чертежи, машини и разговори за материали и натоварвания. Завършва техническо образование във Франция, след това се връща в Англия и от ранна възраст работи редом с баща си. Професията му е инженер - мостове, тунели, железопътни линии и кораби - и той я упражнява в момент, когато индустриалната революция обещава нова епоха, но материалите, мощността и теренът все още оказват своите ограничения.
Постиженията му са конкретни. Той проектира моста Клифтън в Бристол, тунела под Темза, железопътната линия Great Western и параходите Great Western, Great Britain и Great Eastern. Great Eastern е най-големият кораб на своето време и е построен така, че да издържа на дълги океански преходи. Брунел не оглавява индустриалната революция. Той решава къде желязото ще издържи, къде водата ще спре и къде машината няма да даде достатъчно сила за тежестта. Конструкциите му надживяват ентусиазма на момента, защото са направени вътре в реалните ограничения, а не въпреки тях.
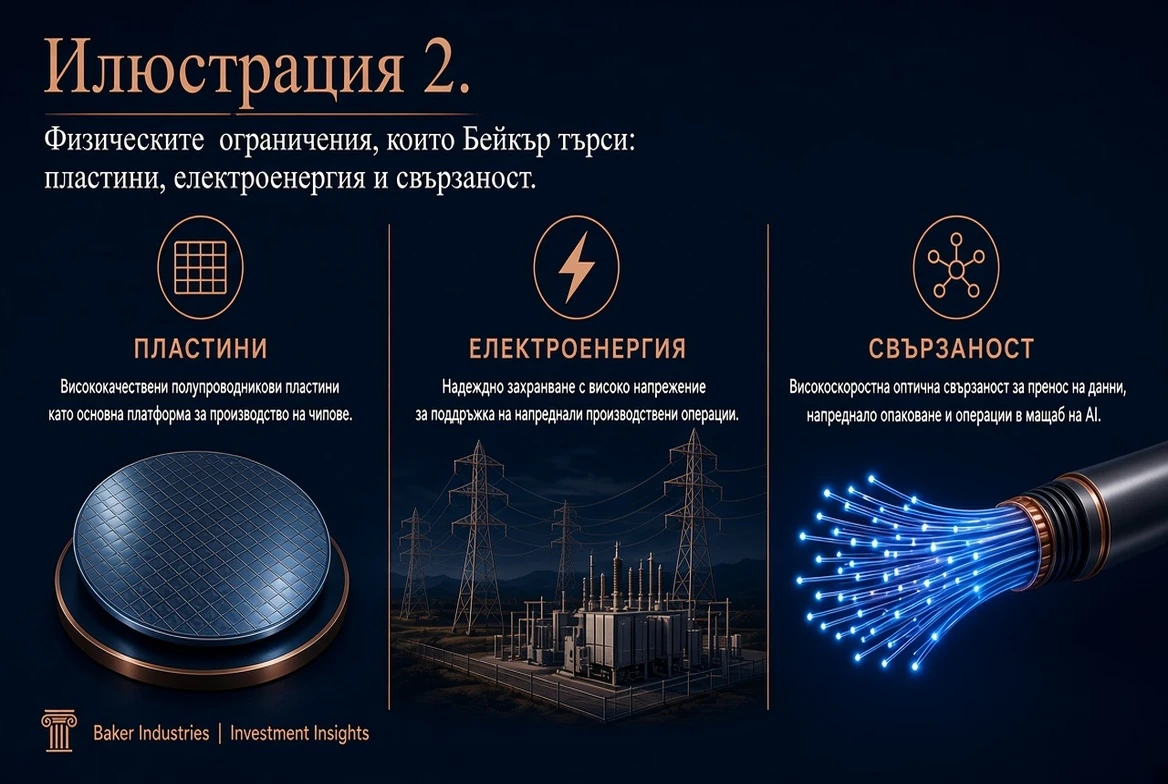
Подобна дисциплина прилага и Гавин Бейкър към изкуствения интелект. Той не купува тренда. Търси местата, където търсенето се сблъсква с реален недостиг на компоненти, на електроенергия и на свързаност. Както Брунел знае, че параходът няма да плава, ако корпусът не е достатъчно здрав и ако мощността на двигателя е слаба, така и Бейкър знае, че навлизането на нова технология трудно ще се случи, ако компонентите за нея са ограничени.
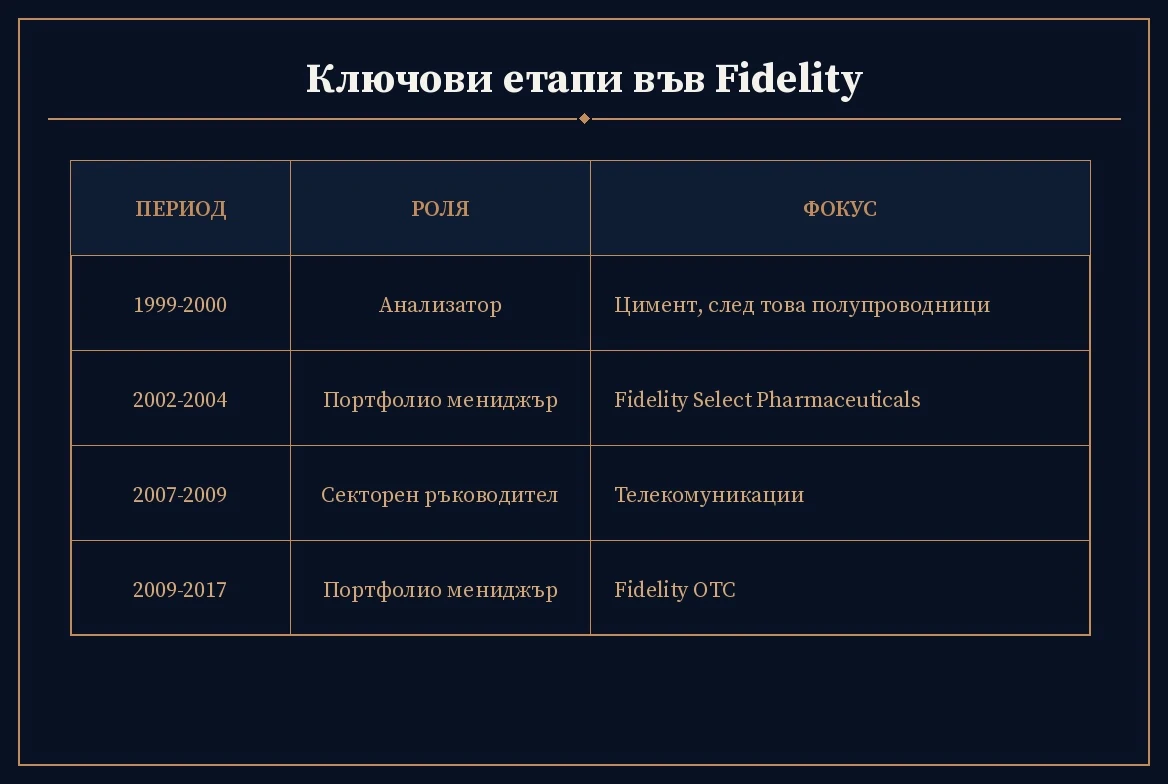
Бейкър е роден в края на седемдесетте години в Хюстън, Тексас, в семейство на двама адвокати. Детството му минава сред книги за древни цивилизации. Интересът към дългите исторически цикли обяснява защо по-късно той мисли в суперцикли и защо е готов да държи позиция, дори когато пазарът я наказва. Завършва Dartmouth College през 1999 година със специалностите икономика и история. Интересът към инвестициите се появява по време на стаж в Donaldson, Lufkin & Jenrette. През септември 1999 година постъпва във Fidelity и започва да анализира производителите на цимент, а в началото на 2000 година преминава към сектора на полупроводниците. Като млад анализатор е сред първите, които виждат натрупването на дисбаланси преди спукването на технологичния балон.
По-късно отговаря за фармацевтиката, търговията на дребно и телекомуникациите. От 2007 година е секторен ръководител на търговията в телекомуникациите, а фондът му надминава сравнимите борсово търгувани фондове през мечия пазар от 2008-2009 година. От 2009 до 2017 година управлява Fidelity OTC фонда с активи около 17 милиарда долара. През осемте години фондът надминава с над 99 процента доходността на конкурентите си според Morningstar, постига средногодишна нетна възвръщаемост от около 19,3 процента и печели шест награди Lipper. През 2014 година The Boston Globe го избира за портфолио мениджър на годината.
Ключови етапи във Fidelity
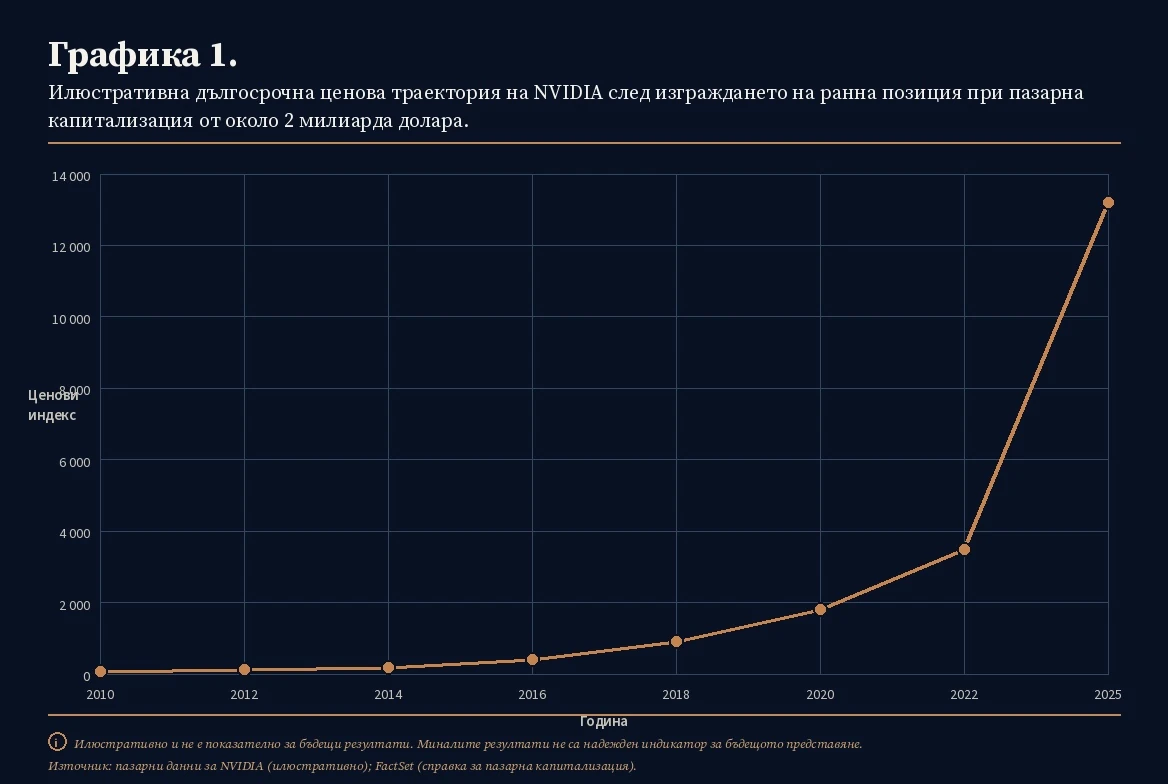
Позициите в NVIDIA и Tesla, изградени при капитализация около два милиарда долара, показват тежестта, която е бил готов да поеме. Когато NVIDIA е с капитализация около два милиарда долара, Fidelity държи около 15 процента от компанията. Още като млад анализатор Бейкър говори с Дженсън Хуанг по час-два всяка седмица. Обяснява инвестиционното си решение с това, че вижда търсенето на графични процесори не само за игри, а за изчисления, които по-късно ще станат основа на ускорителите за изкуствен интелект. По-късно фондът му става най-големият акционер на Tesla при подобна капитализация. Решението му се базира на съчетанието на продукт, вертикална интеграция и мениджър с визия, които липсват при останалите автомобилни компании. Цената на тази вяра се отплаща в годините, когато и двете компании са все още нишови и когато пазарът гледа на ускорителите като на специализиран хардуер, а на електрическите автомобили като на нишов продукт. Бейкър държи позициите, защото данните за поръчки и за капацитет не опровергават първоначалната му преценка.
Докато е във Fidelity, участва в рисковите инвестиции на компанията в SpaceX, Uber и Twilio. В SpaceX влиза като институционален инвеститор още когато компанията не е публична. За него тя решава няколко физически ограничения едновременно - капацитет за извеждане на полезен товар, възможност за повторно използване и по-късно достъп до орбитални изчисления и до свързаност в мащаб, който наземната инфраструктура трудно постига.
През януари 2019 година основава Atreides Management в Бостън. Atreides е фонд, който инвестира едновременно в публично търгувани и в частни компании. Той не се ограничава нито до акции на борсата, нито до дялове в непублични дружества. Държи позиции и от двете страни и използва информацията от едната, за да формира преценка за другата. От частните компании получава информация чрез участие в финансирането и чрез преки контакти с ръководствата. От публичните - чрез отчетите и чрез разговорите с инвеститорите. Съпоставянето на двете му позволява да проверява дали капацитетът, който частните лаборатории резервират, съответства на разходите и на използването, които публичните клиенти отчитат.
Бейкър многократно е казвал публично, че ограниченията в капацитета на TSMC и в електроенергията предотвратяват класически балон от типа на 2000 година, защото клиентите са компании със силни парични потоци, а не зависими от дълг.
В Atreides най-голямата позиция е в SpaceX. Според Бейкър компанията не се ограничава до космически полети, а може да осигури капацитет за изчисления и свързаност в момент, когато наземната електроенергия и производственият капацитет станат недостатъчни. След SpaceX идват позиции в Micron, Cerebras Systems, Astera Labs и Ciena. При Micron става въпрос за недостиг на бърза памет, без която обучението и използването на моделите се забавя. При Cerebras - за специализирани чипове, които при определени задачи работят по-ефективно от стандартните графични процесори. При Astera Labs и Ciena - за връзките между чиповете и между центровете за данни, които не смогват, когато изчислителната мощност расте по-бързо от възможността данните да се пренасят. Същевременно Бейкър държи и хеджиращи позиции срещу основния технологичен индекс, защото дори когато конкретните ограничения остават, общата пазарна оценка на сектора може да се понижи.
Основни позиции в портфейла на Гавин Бейкър и логиката им
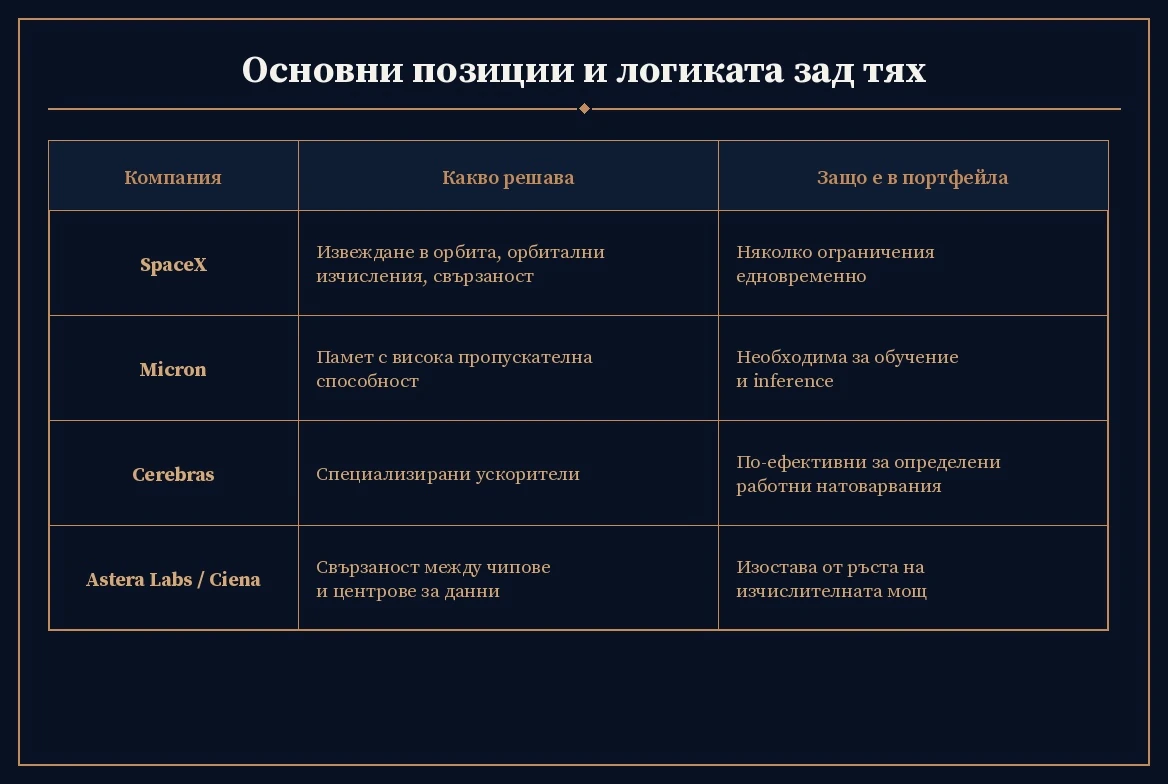
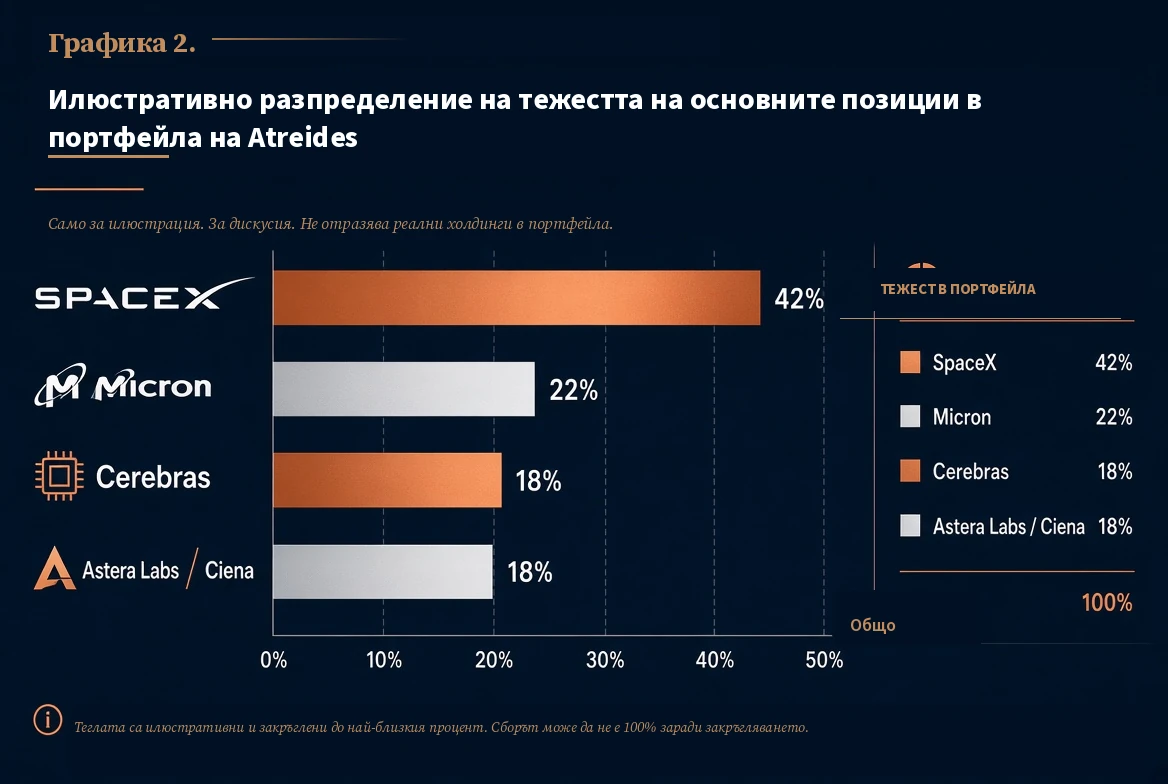
Сделките следват основната му логика. Бейкър не купува тренда на изкуствения интелект. Купува компаниите, които решават реален негов недостиг - на ускорители, на памет, на свързаност, на капацитет за извеждане или на електроенергия - и държи позицията, докато данните за поръчки, за използване на капацитета и за капиталови разходи на клиентите не опровергаят първоначалната преценка.
Отчетите на Microsoft, Alphabet и Amazon тази седмица ще покажат дали портфейлът на Бейкър остава в съответствие с данните. Ако компаниите запазят високи капиталови разходи - както в абсолютна сума, така и като дял от приходите - и ако същевременно отчетат ръст на приходите от облачни услуги, стабилно или нарастващо използване на капацитета и устойчиви маржове в този сегмент, преценката му се потвърждава. В такъв случай позициите в Micron, Astera Labs и Ciena продължават да съответстват на търсенето на памет и на свързаност. За SpaceX потвърждение би било запазването на търсенето на капацитет за извеждане и за изчисления извън наземните ограничения. Ако обаче компаниите рязко намалят насоките си за капиталови разходи и посочат като причина отслабване на търсенето, спад в използването на капацитета или натиск върху маржовете, преценката отслабва и същите позиции изискват преразглеждане.
Инвестиционна стратегия и философия на Гавин Бейкър
Стратегията на Бейкър е да инвестира там, където има реален недостиг в технологичния цикъл, а не там, където пазарът вече е приел историята за даденост. Той търси компании, които решават недостиг на електроенергия, на пластини, на памет, на специализирани чипове или на свързаност, и държи позициите, докато данните не опровергаят първоначалната преценка. За него преценката трябва да може да бъде опровергана, знанието от публичните и от частните пазари трябва да се използва заедно, а високата убеденост е оправдана само когато рисковете са известни предварително. Той не купува „изкуствен интелект“. Купува местата, където търсенето се сблъсква с физическо ограничение, и продава или хеджира, когато ограничението се окаже по-лесно за преодоляване, отколкото е предвидил, или когато клиентите започнат да намаляват разходите заради недостатъчна възвръщаемост.
Брунел и Бейкър споделят готовността да мислят в ограничения, а не в обещания. Брунел приема ограничението на металите, на природата и на енергията и проектира така, че конструкцията да издържи. Бейкър приема пределите на компонентите, електроенергията и свързаността и инвестира там, където тези предели определят колко далеч може да стигне технологията. Общото между тях е дисциплината на проверката. Брунел не вярва на чертежа, докато не види как материалът се държи под натоварване. Бейкър не се придържа към първоначалната си преценка, докато не види данните за капиталовите разходи, за натоварването на капацитета и за маржовете. Тази седмица отчетите ще покажат дали тези ограничения продължават да действат или вече отслабват.
Често задавани въпроси за Гавин Бейкър и Atreides
Какво точно прави Atreides Management различен от другите технологични фондове?
Atreides инвестира едновременно в публично търгувани и в частни компании и съпоставя това, което научава от едните, с това, което отчитат другите. Когато частна лаборатория договори капацитет за обучение, това променя преценката за публичните производители на памет и за компаниите, които осигуряват свързаност. Ако отчетите на публичните клиенти покажат по-слабо натоварване на съществуващия капацитет, очакванията към частните доставчици на изчислителна мощ също се променят.
Защо Бейкър държи толкова голяма позиция в SpaceX?
Според него SpaceX решава няколко ограничения едновременно: капацитет за извеждане на полезен товар в орбита, възможност за орбитални изчисления и достъп до електроенергия и свързаност в мащаб, който наземната инфраструктура трудно постига. Позицията ще е част от портфейла му, докато търсенето на такъв капацитет не отслабне.
Какъв е неговият поглед към капиталовите разходи на големите технологични компании?
Според Бейкър сегашният цикъл не прилича на балона от 2000 година, защото основните клиенти на капацитета разполагат със силни парични потоци и не зависят от привлечен капитал. Преценката му се проверява спрямо размера на капиталовите разходи, спрямо дела им от приходите, спрямо ръста на приходите от облачни услуги, спрямо натоварването на съществуващия капацитет и спрямо маржовете в този сегмент. Ако данните потвърдят продължаващо търсене, позициите в производителите на памет и в компаниите за свързаност остават обосновани. Ако покажат спад, същите позиции трябва да се преразгледат.
Как Бейкър решава докога да държи губеща позиция?
Бейкър взема предвид рисковете още при изграждането на позицията. Ако цената спадне по причина, която вече е отчел и която не променя първоначалната логика на инвестицията, той запазва позицията. Ако обаче новите данни се отразят върху потенциала на компанията, преразглежда решението си.
Къде методът на Бейкър е най-уязвим и какво би го накарало да промени разпределението?
Методът е най-уязвим, ако в следващите две-три тримесечия клиентите на капацитета намалят разходите трайно, а не временно, и ако използването на съществуващия капацитет спадне устойчиво. Временен спад в едно тримесечие не опровергава преценката. Ако търсенето отслабне трайно, първоначалната логика на инвестицията вече не се потвърждава и позициите в компаниите, които разчитат на този недостиг, трябва да се преразгледат.
Важно предупреждение
Тази статия има единствено информационна и образователна цел и не представлява финансов съвет, инвестиционна препоръка или професионален съвет от какъвто и да е вид. Изразените мнения са лични на автора и не са препоръки за покупка, продажба или държане на ценни книжа, активи или инвестиции. Инвестирането носи значителни рискове, включително възможността за пълна загуба на вложените средства. Миналите резултати не са гаранция за бъдещи такива. Всеки читател трябва да извърши собствено независимо проучване, да се консултира с квалифициран финансов съветник и внимателно да прецени своето финансово състояние, толерантност към риск и инвестиционни цели, преди да вземе каквото и да е решение. Авторът и borsite.net не носят отговорност или задължение за каквито и да е загуби, произтичащи от използването на информацията в статията.

Оставете коментар
Трябва да влезете или да се регистрирате, за да публикувате коментар.