
Анализ на отчета на SpaceX за третото тримесечие на 2026 г.
Накратко: AI приходите на SpaceX за първи път надминаха Starlink, а печалбата е реална, но капексът изпреварва паричния поток и без ново финансиране нетната парична позиция пада под критичния праг още в края на 2026 г.
Ключовите въпроси са концентрацията на клиенти, цената на вата и дали Starlink може да финансира битката.
Седемте самураи
Наименованието „Великолепната седморка“ на пазарите включва Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta и Tesla - седемте компании, чиито акции определят посоката на американския капиталов пазар през последните години. То е инспирирано от филма на Акира Куросава „Седемте самураи“, създаден през 1954 година. В него група селяни наемат седем самураи, за да защитят селото си от банда разбойници. Сред тях е и Тоширо Мифуне, който играе ролята на Кикучийо - най-буйният и най-непредсказуемият от седемте. Повечето от наетите самураи всъщност са ронини, а Кикучийо е син на селянин, който се представя за самурай и трябва да докаже, че мястото му е сред тях. Филмът разказва не само за битката, а и за цената на защитата, за верността и за защита на ценностите на воина. В крайна сметка само това им остава, когато битката приключи.
SpaceX не е част от тази седморка. През ерата на самураите съществуват и ронини - самураи без господар, които са загубили своя даймьо и обикалят без покровителство и без фиксирано място в йерархията. Те не са част от утвърдения ред, но носят същите умения и същото оръжие. При наличието на седем самураи сред компаниите вече има и ронини като SpaceX, които искат да заемат своето звездно място сред самураите.
Ронинът
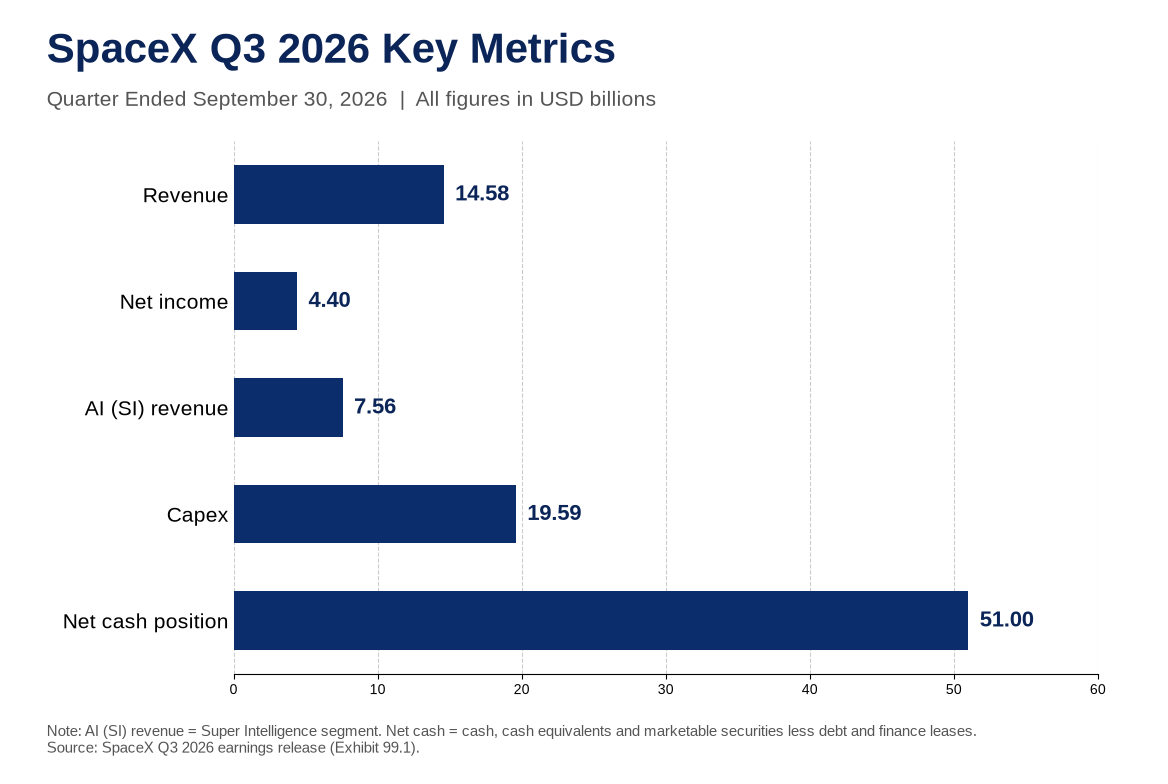
SpaceX публикува отчета си за третото тримесечие на 2026 г. на 20 октомври и за първи път показа, че приходите от наем на изчислителен капацитет и свързани AI услуги надминават тези от Starlink. Общите приходи достигнаха 14,58 млрд. долара при ръст от 161 % на годишна база и над очакванията на анализаторите. Нетната печалба възлезе на 4,4 млрд. долара срещу загуба от 1,1 млрд. година по-рано. От тях оперативната печалба е 2,79 млрд., а останалото идва от лихвени и други приходи и от данъчен ефект. На пръв поглед резултатът е силен. Когато обаче се разгледат качеството на приходите, структурата на капиталовите разходи, временният характер на финансирането и взаимодействието между концентрацията от клиенти, ограниченията по електроенергия и конкурентната динамика, се вижда, че бързият растеж зависи от почти непрекъснато изпълнение на агресивни планове за обем и за цени. Всяко съществено отклонение - особено едновременното неизпълнение на обем и на цена - би увеличило отрицателния свободен паричен поток и би ускорило изчерпването на нетните парични средства. А това е нещо, което пазарът все още не е ценообразувал напълно.
Ключови числа от отчета
| Показател | Стойност | Промяна |
|---|---|---|
| Общи приходи | 14,58 млрд. долара | +161 % на годишна база |
| Нетна печалба | 4,4 млрд. долара | срещу загуба от 1,1 млрд. |
| Super Intelligence (AI) | 7,56 млрд. долара | 52 % от общия приход |
| Starlink | 5,25 млрд. долара | +69 % |
| Капекс за тримесечието | 19,59 млрд. долара | от които 16,44 млрд. към AI |
| Нетна парична позиция | около 51 млрд. долара | пари 89,9 млрд. / дълг 38,8 млрд. |
Приходи по сегменти и тяхното качество
Super Intelligence допринася с 7,56 млрд. долара, или 52 % от общия приход, при ръст над девет пъти спрямо 813 млн. година по-рано. В сумата влизат и 538 млн. от реклама, а приходите от изчислителен капацитет и решения са 7,02 млрд., което пак е повече от Starlink. От тази сума 608 млн. идват от Cursor за периода след приключване на сделката на 14 август. Без тази част AI сегментът все още надминава Starlink, но скокът е по-умерен. Във второто тримесечие един клиент е представлявал около 19,5 % от общите приходи, изцяло в AI сегмента. За третото тримесечие имената и дяловете не са разкрити. Ако концентрацията е продължила и ако 15-20 % от общия приход остават свързани с един или двама клиенти по предимно краткосрочни договори, умерено свиване на обема или на цените при тези клиенти би увеличило отрицателния свободен паричен поток с 2-3 млрд. долара на тримесечие и би ускорило изчерпването на паричните средства (около 15,5 млрд. в края на 2026 г. срещу 18 млрд. в базовия сценарий).
Нетната печалба е подкрепена и с около 1 млрд. долара от възстановяване на цената на биткойн и от свързани лица. Оперативната печалба на AI сегмента от 431 млн. долара е след еднократни разходи за акции, свързани с Cursor. Тези елементи трябва да се отделят ясно от прихода, който се повтаря: част от 7,56 млрд. долара е еднократна или концентрирана, а не устойчиво повтаряща се.
Сегментът Connectivity (Starlink) генерира 5,25 млрд. долара при ръст от 69 % и оперативна печалба от 2,37 млрд. долара, като 2,13 млрд. от приходите идват от корпоративни и държавни клиенти. Абонатите достигнаха 13,6 млн. (+1,6 млн. за тримесечието). Средният месечен приход на потребител обаче падна до 69 долара от 83 долара година по-рано, макар да се повиши от 66 долара във второто тримесечие. Има ръст при абонатите, но не и при цената. Международната експанзия и по-евтините планове са структурни. Ако средният месечен приход се стабилизира около или под 65-70 долара, приносът на сегмента към свободния паричен поток след покриване на собствения капекс и след растежа на абонаментната база ще бъде ограничен.
За да се увеличи срокът, за който стигат паричните средства, с около едно тримесечие при текущия темп на капекс, Starlink трябва да пренасочи към AI инфраструктурата поне 3-4 млрд. долара оперативен поток на тримесечие след задоволяването на собствените си нужди - далеч над текущите нива. Ако разликата остане голяма, зависимостта от възвръщаемостта на AI инвестициите става още по-голяма. Тук метафората с ронина става конкретна: Starlink може да бъде даймьо, който дава покровителство и финансира битката, но само ако средният месечен приход се стабилизира и сегментът пренасочи достатъчно паричен поток след като отговори на собствените си нужди. Ако не го направи, ронинът остава без господар и трябва сам да носи целия товар на капекса.
Космическият сегмент има приходи от около 1,77-1,8 млрд. долара и е близо до нула оперативно за тримесечието (загуба от 1,21 млрд. за деветте месеца), но ускоряване на Starship може да добави 2-4 млрд. долара капекс на тримесечие и допълнително да съкрати срока, за който стигат паричните средства.
Разпределение на приходите по сегменти
| Сегмент | Приходи (млрд.) | Дял | Бележка |
|---|---|---|---|
| Super Intelligence (AI) | 7,56 | 52 % | включва 608 млн. от Cursor |
| Starlink | 5,25 | 36 % | ARPU 69 долара |
| Космически дейности | 1,77-1,8 | 12 % | близо до нула оперативно |
| Общо | 14,58 | 100 % | +161 % на годишна база |
Капекс и източниците му на финансиране
Капиталовите разходи за третото тримесечие са 19,59 млрд. долара, от които 16,44 млрд. към Super Intelligence. За деветте месеца те достигнаха 48,07 млрд. долара. За четвъртото тримесечие ръководството очаква 35-40 млрд. Финансирането до момента се разпределя така:
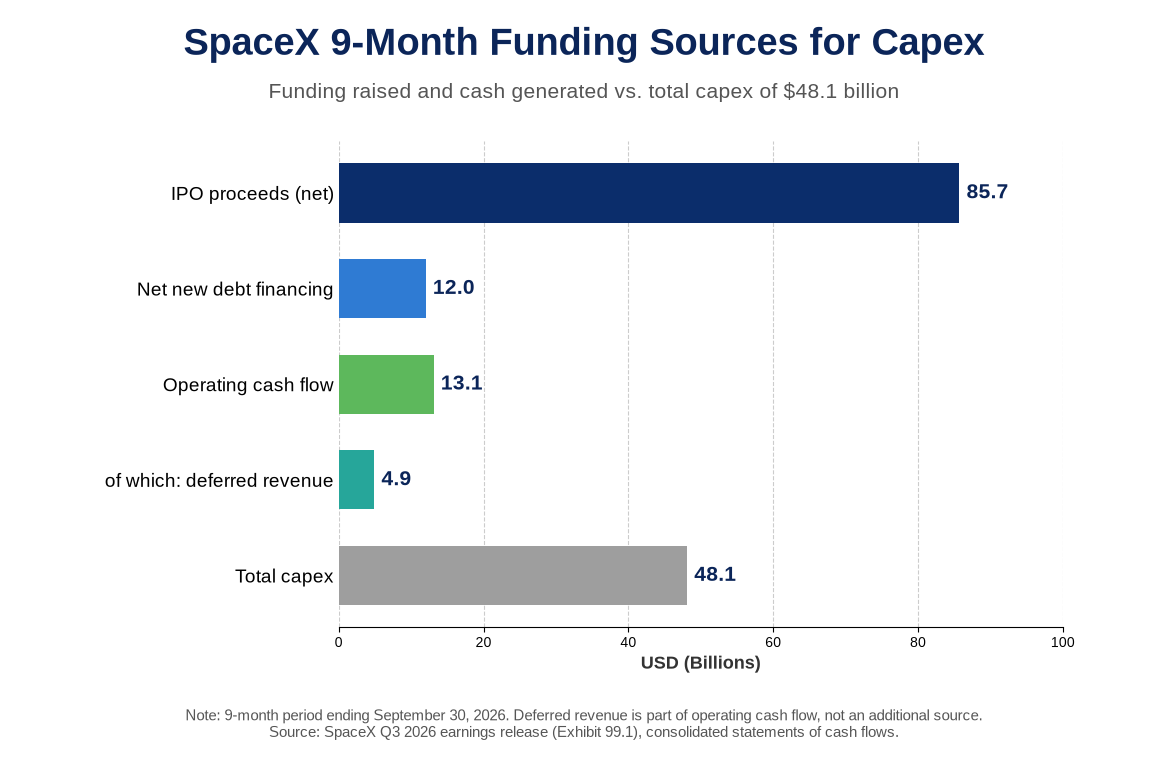
Собствен капитал: основният източник са нетните постъпления от първичното публично предлагане - около 85,7 млрд. долара за деветте месеца. Това е покрило по-голямата част от разликата между оперативния паричен поток (13,1 млрд.) и капекса (48,1 млрд.). Това е еднократен източник.
Дълг: нетно ново финансиране от около 12 млрд. долара за деветте месеца. Общият дълг и финансови лизинги в края на септември са 38,8 млрд. долара, от които около една трета е към свързани лица. От тях 2,7 млрд. са краткосрочни, а 36,1 млрд. са дългосрочни; графикът на падежите не е посочен в отчета. Условията по тези дългове не са разкрити; при влошаване на отношенията те могат да се окажат по-скъпи или по-малко гъвкави и да добавят натиск върху паричните наличности.
Лизинг: включен е в позицията „дълг и финансови лизинги“; отделно не е разбит като основен инструмент за AI капацитета.
Отложени плащания и предплащания: ръстът на отложените плащания е допринесъл с около 4,9 млрд. долара към оперативния паричен поток за деветте месеца. Това не е капитал, а временно финансиране от клиенти.
Собствени парични средства: в края на периода паричните средства и краткосрочните инвестиции са около 89,9 млрд. долара, което дава нетна парична позиция от приблизително 51 млрд. след приспадане на дълга. Тази позиция е реална в момента, но е предимно резултат от първичното публично предлагане и от предплащания, а не от генериран свободен паричен поток.
Източници на финансиране на капекса (девет месеца)
| Източник | Приблизителна сума | Характер |
|---|---|---|
| Постъпления от IPO | около 85,7 млрд. долара | еднократен |
| Нетно ново дългово финансиране | около 12 млрд. долара | частично свързани лица |
| Принос на отложени приходи | около 4,9 млрд. долара | временен |
| Оперативен паричен поток | 13,1 млрд. долара | текущ |
| Капекс за периода | 48,07 млрд. долара | - |
| Нетна парична позиция в края | около 51 млрд. долара | буфер |
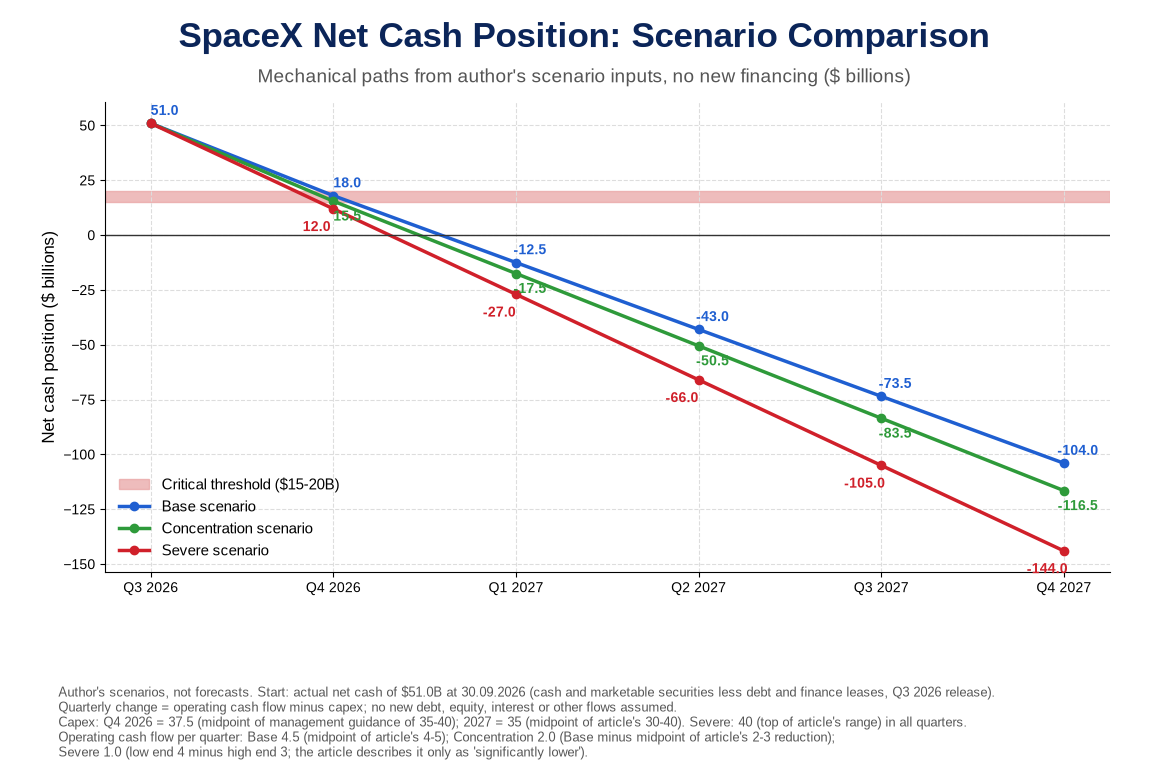
Свободният паричен поток за деветте месеца е отрицателен (около −35 млрд. щатски долара). При капекс от 35-40 млрд. само в следващото тримесечие и при планове за значително по-голям капацитет през 2027 г. паричните средства се изчерпват в рамките на няколко тримесечия при запазване на текущия оперативен поток. Ако оперативният паричен поток остане около 4-5 млрд. на тримесечие, а капексът се задържи около 30-40 млрд., нетната парична позиция пада под критичен праг (под 15-20 млрд.) още в края на 2026 г. (около 18 млрд. в четвъртото тримесечие) и при липса на ново финансиране става отрицателна през първото тримесечие на 2027 г. Дори ако оперативният поток се увеличи до 8-10 млрд. на тримесечие, срокът до този праг се удължава само с около едно тримесечие. За сравнение, оперативният паричен поток само за третото тримесечие е около 9,6 млрд. долара, но част от маржа в него се дължи на еднократни ползи. Сценариите не включват ново финансиране; компанията обаче има достъп до дългови пазари (51,8 млрд. долара нов дълг за деветте месеца) и определя баланса си като такъв с инвестиционен рейтинг, така че въпросът е по-скоро цената на финансирането, отколкото самото му наличие.
Чувствителност на нетната парична позиция
| Сценарий | Оперативен поток | Капекс | Срок до критичен праг |
|---|---|---|---|
| Базов | 4-5 млрд. | 30-40 млрд. | четвъртото тримесечие на 2026 г. |
| С концентрация 15-20 % | 2-3 млрд. по-малко | 30-40 млрд. | в същото тримесечие |
| Ускорен поток | 8-10 млрд. | 30-40 млрд. | удължен с около едно тримесечие |
| Най-тежък | значително по-нисък | висок | най-бързо изчерпване |
Очаквания на мениджмънта
Ръководството очаква приходи от 33-37 млрд. долара в първото тримесечие на 2027 г. и към изчислителен капацитет от близо 2 GW в края на октомври, 2,5-3 GW до края на годината и увереност за още около 10 GW през 2027 г. Цените на наем са малко над горната граница на предишния диапазон от 30-50 долара на ват, с възстановяване на инвестицията за по-малко от година. Това твърдение не е доказано при голям обем. Прогнозата за първото тримесечие на 2027 г. означава и повече от удвояване на приходите спрямо 14,58 млрд. за третото тримесечие само за две тримесечия. Основният риск е най-тежкият реалистичен сценарий: капацитетът се разширява по-бавно от заявеното заради ограничения по електроенергия и охлаждане, а цените на вата падат под 40 долара едновременно при наличния обем, защото хиперскейлърите изграждат собствен капацитет и преговарят по-агресивно.
В такъв случай възвръщаемостта се удължава значително, отрицателният свободен паричен поток се увеличава, а паричните средства се изчерпват по-бързо от базовия сценарий. Широкият диапазон за годишен приход, който се повтаря, от 500 млрд. до 1 трилион долара към края на 2027 г. остава посока, не бюджет. По-близката цел на ръководството е 100 млрд. долара годишен приход, който се повтаря, до края на 2026 г., изчислен на база декември. Историята на прогнозите на Мъск изисква скептицизъм към неговия огромен оптимизъм. Създаването на специални комитети за обсъждане на сливане със Tesla е потвърдено, но условия няма и прагът за гласуване от страна на акционерите на Tesla е висок. Потенциалните конфликти на интереси при двойната роля на Мъск, ефектът върху контрола и върху разпределението на капиталовите разходи между двете компании, както и регулаторните пречки остават неоценени.
Червени флагове
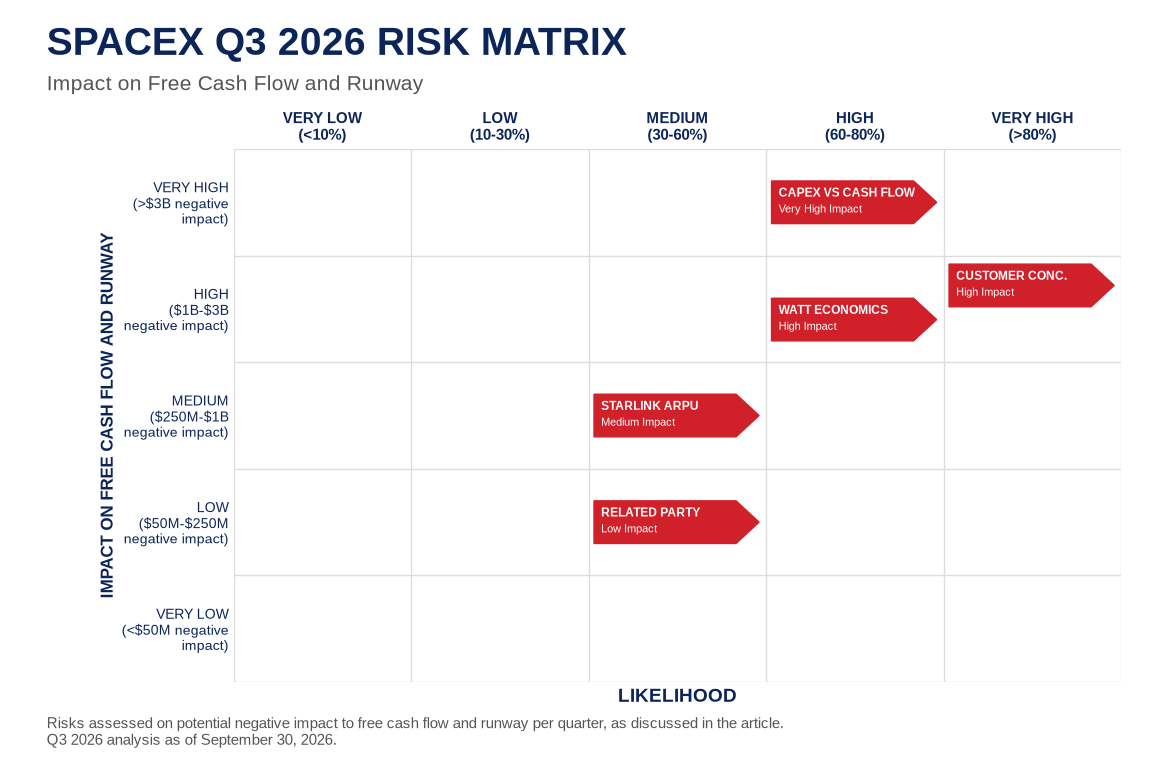
Основният червен флаг е качеството и концентрацията на AI приходите. Значителна част от скока може да е свързана с един или няколко големи клиента по краткосрочни договори, с частично тримесечие на Cursor и с еднократни елементи. Сценарият, при който 15-20 % от прихода е концентриран и краткосрочен, е реалистичен и би увеличил отрицателния свободен паричен поток с 2-3 млрд. долара на тримесечие, като ускори изчерпването на паричните средства (около 15,5 млрд. в края на 2026 г. срещу 18 млрд. в базовия сценарий).
Вторият флаг е най-тежкият реалистичен сценарий по възвръщаемостта на инвестицията във ват: капацитетът се разширява по-бавно заради електроенергия и охлаждане, а цените падат под 40 долара на ват едновременно. Това удължава срока на възстановяване и ускорява изчерпването на паричните средства.
Третият флаг е спадането на средния месечен приход при Starlink на годишна база, въпреки възстановяването спрямо второто тримесечие. Обемът расте, но монетизацията на потребителя се свива на годишна база, а текущият принос е далеч от прага от 3-4 млрд. долара на тримесечие, необходим за удължаване на срока.
Четвъртият е съотношението между капекс и генериран паричен поток. Нетната парична позиция от около 51 млрд. е силна сега, но тя е резултат от еднократно набиране на капитал и от предплащания. При текущия темп позицията пада под критичен праг още в края на 2026 г., а ускоряване на оперативния поток до 8-10 млрд. на тримесечие би отложило това само с около едно тримесечие.
Петият е свързаните зависимости - част от дълга е към свързани лица с неразкрити условия, които могат да добавят натиск при влошаване на отношенията, а потенциалното сливане с Tesla добавя сложност в контрола и в разпределението на капиталовите разходи.
Шестият е високата оценка спрямо текущите печалби: пазарът цени бъдещия мащаб, бързата възвръщаемост и опцията за сливане, което прави цената чувствителна към комбинация от забавяне в сроковете за капацитет и разочарование по сливането.
Седмият е потенциалните допълнителни капиталови нужди от ускоряване на Starship, които могат допълнително да съкратят срока.
Обобщение на червените флагове
| Флаг | Описание | Потенциален ефект |
|---|---|---|
| Концентрация на AI приходи | 15-20 % възможно концентрирани и краткосрочни | +2-3 млрд. отрицателен FCF; по-бързо изчерпване на паричните средства |
| Икономика на вата | бавно разширяване + цени под 40 долара | удължен срок на възстановяване; по-бързо изчерпване |
| Спад на ARPU при Starlink | спад до 69 долара на годишна база | ограничен принос; по-малък шанс да бъде даймьо |
| Капекс срещу поток | дълбоко отрицателен FCF | изчерпване на буфера през първото тримесечие на 2027 г. |
| Свързани зависимости | дълг към свързани лица + опция за сливане | допълнителен натиск и сложност в оценката |
Възможности
Основната възможност е в мащаба на AI инфраструктурата, ако възвръщаемостта на инвестицията във ват се потвърди при по-голям обем и ако ограниченията по електроенергия не спрат разширяването. Ако цените останат над 50 долара на ват, ако възстановяването наистина става за по-малко от година и ако капацитетът се разшири към 10+ GW през 2027 г., сегментът може да генерира значителен свободен паричен поток в средносрочен план и да удължи срока, за който стигат паричните средства.
Втората е рентабилността на Starlink. Сегментът вече носи стабилна оперативна печалба; ако средният месечен приход се стабилизира и ако новите пазари не изискват прекомерни отстъпки, той може да приближи приноса си към прага от 3-4 млрд. долара на тримесечие след покриване на собствения си капекс и да стане даймьо, който дава покровителство на AI битката.
Третата е потенциалната интеграция със Tesla. Ако комитетите стигнат до приемливи условия, които не размиват контрола прекомерно и не създават неприемливи конфликти, тя може да обедини изчислителен капацитет, чипове, роботика и орбитални центрове под един контрол.
Четвъртата е силната нетна парична позиция в момента, която дава време за изпълнение на плановете без незабавно прибягване до скъп дълг. Тази възможност обаче е временна и зависи от темпа на капекса и от липсата на едновременно неизпълнение на обем и на цена.
Ключови съотношения на SpaceX (SPCX)
| Показател | Стойност | База |
|---|---|---|
| Цена на акцията | 162,18 долара | Nasdaq, 21.10.2026, 10:25 ч. EDT |
| Акции в обращение | 13,58 млрд. | клас A и клас B към 30.09.2026 |
| Пазарна капитализация | около 2 202 млрд. долара | цена x акции |
| Нетна парична позиция | 51,0 млрд. долара | 30.09.2026 |
| Стойност на компанията (EV) | около 2 151 млрд. долара | капитализация минус нетни пари |
| Приходи за последните 12 месеца | 32,04 млрд. долара | Q4 2025 + първите 9 месеца на 2026 г. |
| P/S (последни 12 месеца) | около 69 пъти | |
| EV/Sales (последни 12 месеца) | около 67 пъти | |
| EV/Sales (Q3 x 4) | около 37 пъти | приходи за Q3 на годишна база |
| EV/Sales по прогнозата за Q1 2027 x 4 | около 15-16 пъти | на база прогноза на ръководството |
| P/E (последни 12 месеца) | - | нетна загуба от 2,58 млрд. |
| P/E (Q3 x 4) | около 125 пъти | печалба с еднократни елементи |
| Брутен марж Q3 | 62,4 % | |
| Оперативен марж Q3 | 19,1 % | |
| Нетен марж Q3 | 30,2 % | над оперативния заради неоперативни приходи |
| Свободен паричен поток (9 месеца) | около -35,0 млрд. долара | оперативен поток минус капекс |
| Доходност на свободния паричен поток | около -1,6 % | 9 месеца, спрямо капитализацията |
| Капекс / приходи | 134 % за Q3; 177 % за 9 месеца | |
| Дълг / собствен капитал | 0,22 | дълг и финансови лизинги 38,8 млрд. / капитал 176,8 млрд. |
| ROE (Q3 x 4) | около 10 % | капиталът е увеличен след IPO-то |
При около 67 пъти приходите за последните 12 месеца и около 125 пъти годишната печалба на база третото тримесечие пазарът вече цени SpaceX не като ронин, а като самурай, който е спечелил битката. Дори ако прогнозата за първото тримесечие на 2027 г. се изпълни, съотношението EV/Sales остава около 15-16 пъти, а свободният паричен поток е отрицателен и капексът надхвърля приходите. Печалбата е реална, но част от нея идва от неоперативни елементи, а оценката зависи от това дали възвръщаемостта на вата и концентрацията на клиенти ще се развият в посоката, която ръководството обещава. За инвеститор, който стъпва на фундамента и държи позиции поне няколко месеца, тези нива не дават граница на сигурност за нова покупка. Затова позицията ми е „държане / изчакване“: не бих продавал при наличие на позиция, защото оперативният паричен поток расте и балансът позволява финансиране, но не бих купувал на тези нива преди следващите две тримесечия да покажат дали ронинът е намерил своя даймьо. По-добра входна точка би била по-ниска оценка или потвърждение, че паричният поток започва да покрива капекса.
От ронин до самурай
SpaceX е преминала в режим, при който AI бизнесът е основният източник на приходи, а капексът - основният източник на риск. Печалбата е реална и надхвърля очакванията, ликвидността е силна благодарение на първичното публично предлагане, но качеството на AI приходите съдържа концентрация и еднократни елементи, средният месечен приход на Starlink се свива на годишна база, а свободният паричен поток остава дълбоко отрицателен. Възвръщаемостта на инвестицията във ват не е доказана при голям обем, ограниченията по електроенергия могат да спрат разширяването, а нетните парични средства се изчерпват бързо при заявения темп на инвестиции - още по-бързо при едновременно неизпълнение на обем и на цена или при концентрация от 15-20 %.
Следващите две тримесечия ще покажат дали възвръщаемостта се материализира при заявените цени и срокове, дали концентрацията към отделни клиенти се разсейва и дали дискусията за сливане с Tesla преминава от комитети към конкретно предложение. Дотогава оценката остава зависима от вярата в непрекъснатото изпълнение на агресивни планове за капацитет и за цени, а не от текущата способност на бизнеса да се самофинансира. Всяко съществено отклонение от тези планове - особено едновременното - би било разочарование, което пазарът все още не е ценообразувал напълно.
Ронинът не става самурай само защото носи същото оръжие. Той става самурай, когато намери господар, който го приеме, и когато битката, която води, се окаже тази, от която селото има нужда. SpaceX носи оръжието на AI инфраструктурата и на Starlink, но все още обикаля без фиксирано място сред седемте. Следващите две тримесечия ще покажат дали Starlink ще се окаже даймьо, който дава покровителство чрез устойчив поток, или ронинът ще трябва сам да докаже, че битката за изчислителен капацитет си струва цената. Ако не го направи, ще остане ронин - умел, въоръжен и все още извън реда.
Често задавани въпроси
Кои са компаниите от Великолепната седморка и защо SpaceX не е сред тях?
Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta и Tesla. SpaceX не е сред тях, защото тази група е определена исторически, а SpaceX е публична едва от юни 2026 г. и все още не е доказала устойчив свободен паричен поток, който да я постави в същия ред на утвърдените компании.
Какво би означавало потвърждаване на концентрация от 15-20 % в AI приходите?
Умерено свиване на обема или на цените при тези клиенти би увеличило отрицателния свободен паричен поток с 2-3 млрд. долара на тримесечие и би ускорило изчерпването на паричните средства (около 15,5 млрд. в края на 2026 г. срещу 18 млрд. в базовия сценарий).
Може ли Starlink да бъде даймьо за AI инвестициите?
Само ако средният месечен приход се стабилизира и сегментът пренасочи поне 3-4 млрд. долара оперативен поток на тримесечие след собствените си нужди. Текущият принос е далеч от този праг.
Какъв е най-тежкият реалистичен сценарий за икономиката на вата?
Капацитетът се разширява по-бавно заради ограничения по електроенергия и охлаждане, а цените падат под 40 долара на ват едновременно. В този случай буферът се изчерпва най-бързо.
Какво трябва да се случи, за да премине SpaceX от ронин към самурай?
Да докаже устойчив свободен паричен поток чрез потвърдена възвръщаемост на инвестицията във ват при голям обем и чрез разсейване на концентрацията на клиенти, или да получи покровителство от Starlink като стабилен източник на финансиране.
Важно предупреждение
Тази статия има единствено информационна и образователна цел и не представлява финансов съвет, инвестиционна препоръка или професионален съвет от какъвто и да е вид. Изразените мнения са лични на автора и не са препоръки за покупка, продажба или държане на ценни книжа, активи или инвестиции. Инвестирането носи значителни рискове, включително възможността за пълна загуба на вложените средства. Миналите резултати не са гаранция за бъдещи такива. Всеки читател трябва да извърши собствено независимо проучване, да се консултира с квалифициран финансов съветник и внимателно да прецени своето финансово състояние, толерантност към риск и инвестиционни цели, преди да вземе каквото и да е решение. Авторът и borsite.net не носят отговорност или задължение за каквито и да е загуби, произтичащи от използването на информацията в статията.

Оставете коментар
Трябва да влезете или да се регистрирате, за да публикувате коментар.