
Анализ на отчетите на Tesla и Meta за третото тримесечие на 2026 г.
Накратко
- Tesla: приходи 28,05 млрд. долара (почти без промяна), оперативен марж 2,6 %, свободен паричен поток 1,53 млрд. Положителният поток идва от по-ниски капиталови разходи, а прогнозата от около 20 млрд. за годината предполага около 7 млрд. в Q4, повече от оперативния поток.
- Meta: приходи 64,6 млрд. (+26 %), оперативен марж 35 % без еднократния разход от 9,89 млрд. по съдебните споразумения (20 % по GAAP), но капиталовите разходи от 34,9 млрд. вече надхвърлят оперативния поток и свободният поток е отрицателен (-2,12 млрд.).
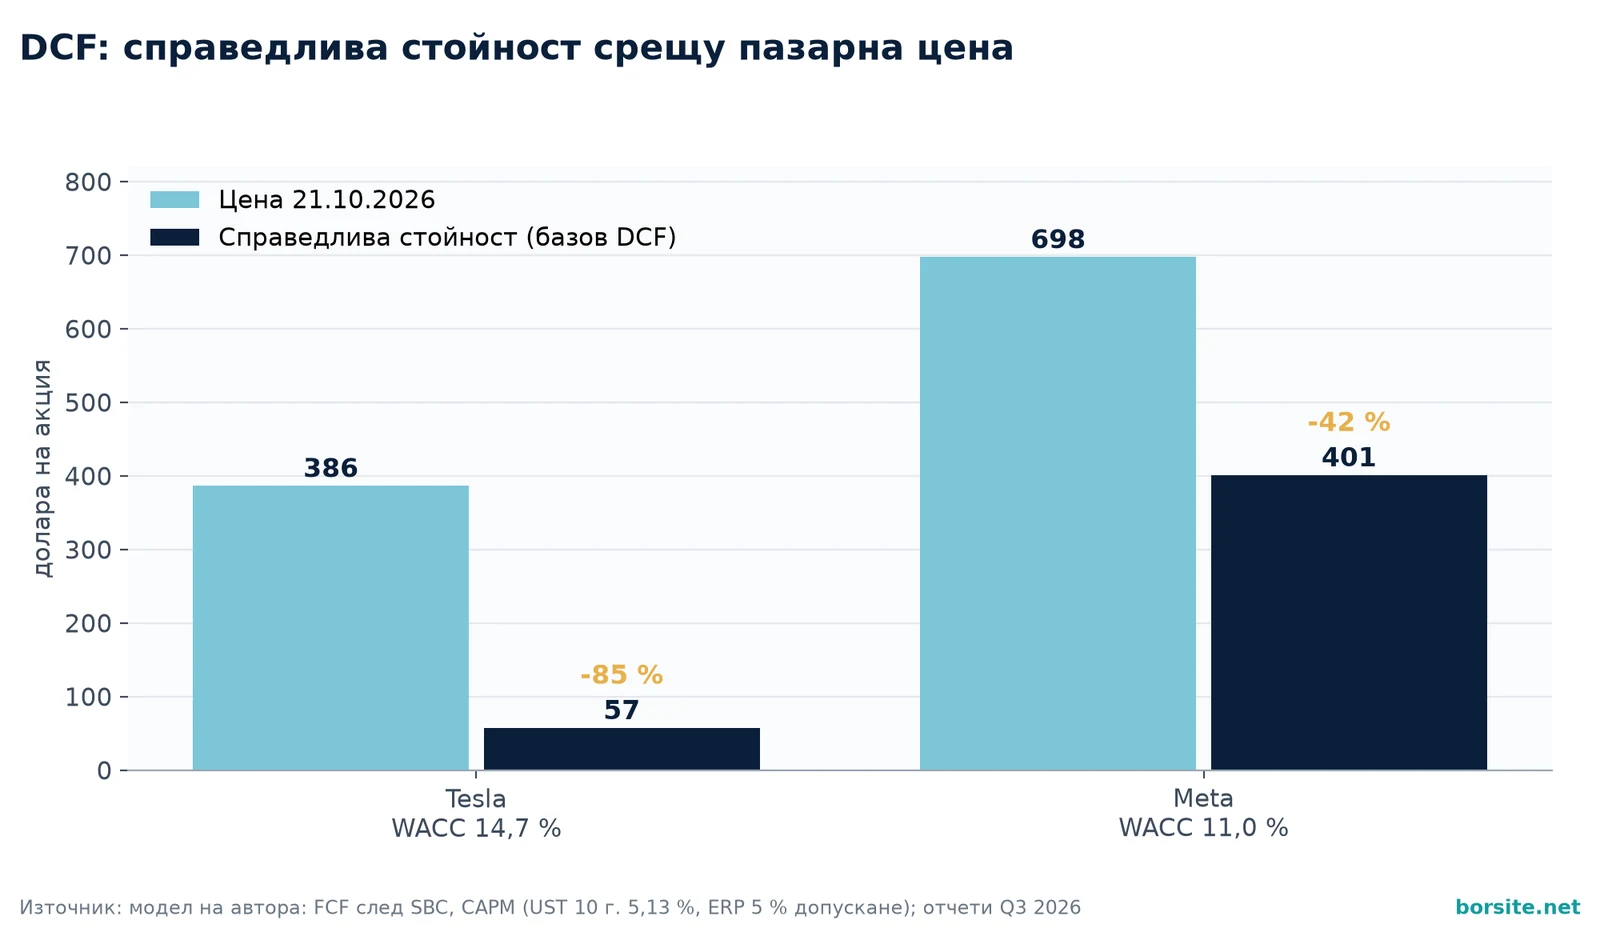
- Оценка: DCF модел със свободен поток след SBC и CAPM WACC (UST 10 г. 5,13 %) дава справедлива стойност около 57 долара за Tesla (цена 386,47) и около 401 долара за Meta (цена 697,52). Цената на Tesla изисква около 70 % годишен ръст на приходите в години 2-5, а на Meta около 26 %. Meta е близо до средния си P/E за 5 години, Tesla е над средния си P/S.
- Позиция: Meta - задържане при потвърждаване на Q4 насоките; Tesla - ограничен размер, увеличение само при доказан ръст на оперативната рентабилност или числов принос на Robotaxi. Това е мнение, не съвет.
Аве, Цезаре, отиващите на смърт те поздравяват!
В римските амфитеатри всеки зрител е имал своя любим гладиатор. Спикулус, любимецът на Нерон, получил дворец като победоносен генерал. Флама излязъл на арената тридесет и четири пъти и четири пъти отказал свободата. Прискус и Верус се били толкова равностойно при откриването на Колизеума, че Тит освободил и двамата, а Марциал написал: двама се биха и двамата победиха.
Днес арената е отчетният сезон. Tesla и Meta излизат на нея всеки три месеца, а тълпата отговаря с поръчки. Разликата е, че ударът не се вижда веднага. Той се чете в маржовете, в качеството на приходите и в това дали паричният поток издържа тежестта на капиталовите разходи.
Tesla - трето тримесечие на 2026 г.
Последна цена на акцията към 21 октомври: около 386,47 долара.
Основни числа
| Показател | Стойност | Промяна |
|---|---|---|
| Общи приходи | 28,05 млрд. долара | почти без промяна (-0,2 %) |
| Оперативна печалба | 718 млн. долара | -56 % |
| Оперативна маржа | 2,6 % | - |
| Чиста печалба (GAAP) | 787 млн. долара | -43 % |
| EPS (коригиран) | 0,48 долара | над консенсуса |
| Свободен паричен поток | 1,53 млрд. долара | положителна изненада |
| Капиталови разходи | 4,73 млрд. долара | под очакванията |
| Парични средства и инвестиции | 45,4 млрд. долара | - |
Разбивка на приходите и концентрация
| Дивизия | Приходи (млрд. долара) | Дял | Годишна промяна |
|---|---|---|---|
| Автомобили | 20,6 | ~73 % | -3 % |
| Енергия | ~2,9 | ~10 % | -16 % |
| Услуги и други | ~4,6 | ~16 % | +33 % |
| Общо | 28,05 | 100 % | почти 0 % |
Автомобилните приходи са 20,6 млрд. долара при спад от 3 % на годишна база. Общите приходи са 28,05 млрд. долара, малко над очакванията на анализаторите от 27,88 млрд. долара (LSEG). Енергийният сегмент отчита около 2,9 млрд. долара, спад от 16 % въпреки ръст на инсталациите до 13,7 GWh. Услугите и другите приходи растат с около една трета до 4,6 млрд. долара. Автомобилите остават доминиращият източник на приходи с дял около 73 %. Енергийният сегмент, който дълго време се представяше като втори двигател, се свива. Услугите растат, но от по-ниска база.
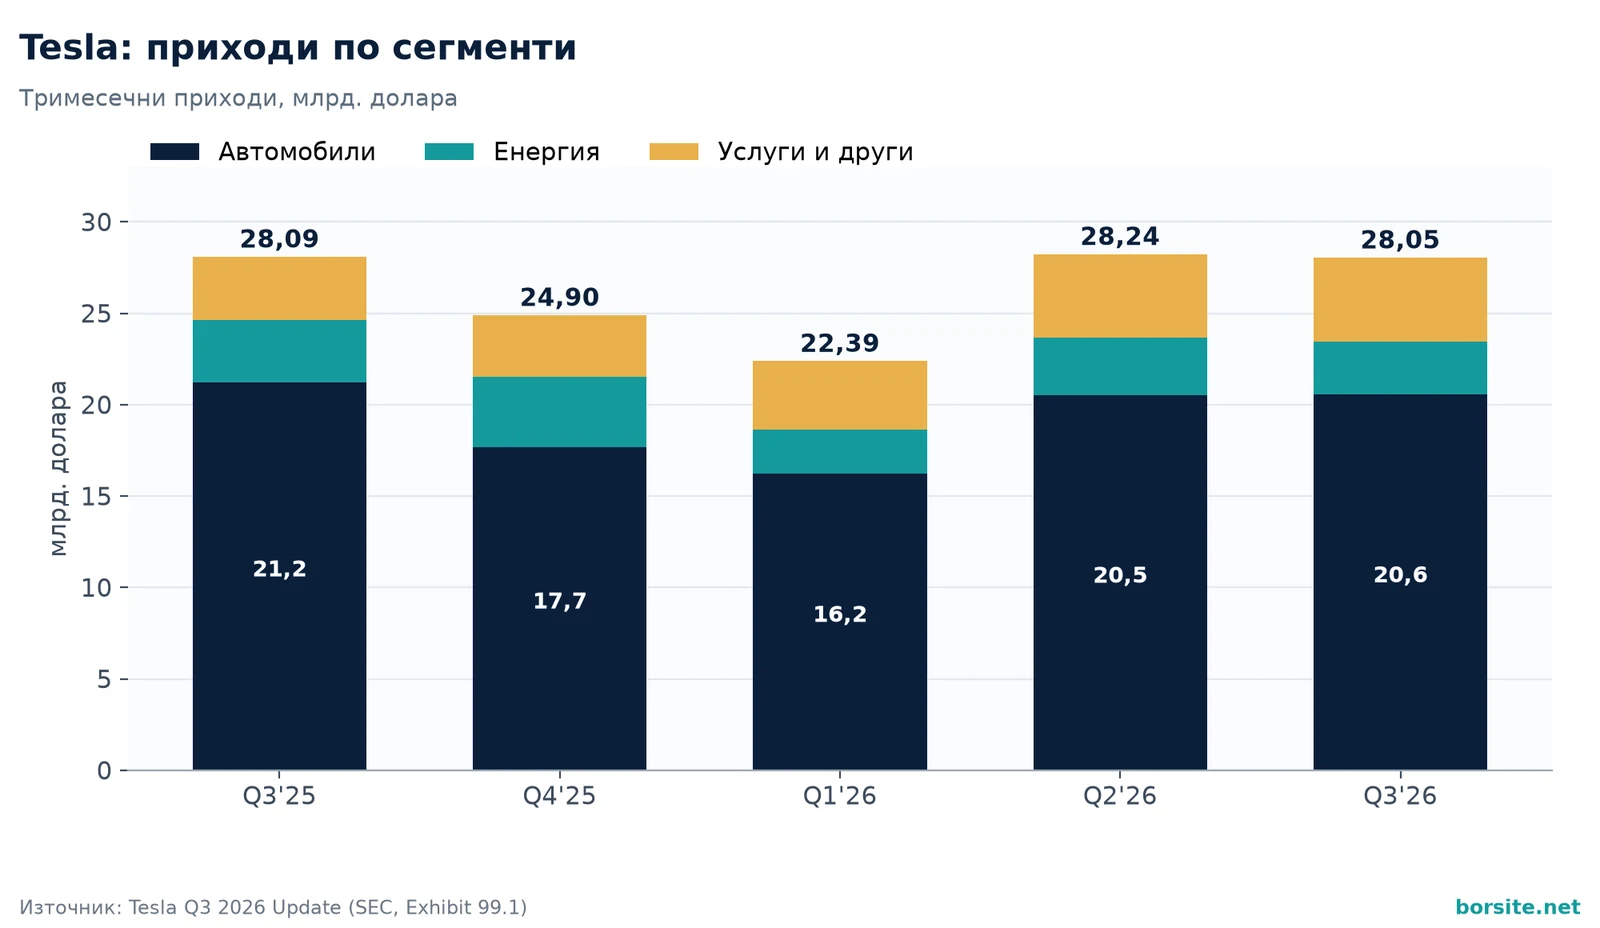
Концентрацията е висока. Ако автомобилният сегмент спадне с още 5 % през следващите тримесечия, а енергията и услугите останат на сегашните си нива, общите приходи ще се свият с около 1 млрд. долара. Това е уязвимост, която не се вижда само от общите данни за приходите. Качеството на приходите не е впечатляващо: основният сегмент не расте, вторият се свива, а третият е все още малък.
Обемите потвърждават картината. Доставките са 486 532 автомобила, с около 2 % по-малко от 497 099 година по-рано, докато производството расте с около 4 % до 464 391. Компанията посочва наличността на батерии като основно ограничение за обемите. Спадът в автомобилните приходи (-3 %) е по-голям от спада в доставките, което отразява и по-ниската средна продажна цена. Рекордният backlog подсказва, че ограничението е по-скоро в предлагането, отколкото в търсенето, но това тепърва трябва да се види в доставките за Q4.
Разходи, маржове и печалба
Оперативните разходи растат с 39 % до 4,8 млрд. долара, основно заради изследвания и разработки за изкуствен интелект и Optimus. Оперативната печалба пада с 56 % до 718 млн. долара при марж от 2,6 %. Чистата печалба по GAAP е 787 млн. долара (-43 % на годишна база). Коригираният EPS от 0,48 долара е над консенсуса от 0,43 долара (LSEG). Регулаторните кредити падат до 113 млн. долара от 417 млн. долара преди година.
Чистата печалба по GAAP съдържа и неоперативни ефекти. Нереализираната печалба от цифрови активи (биткойн) е 288 млн. долара преди данъци (224 млн. след данъци), а нереализираната загуба от дела в SpaceX е 142 млн. долара преди данъци (108 млн. след данъци). Нетно двата ефекта добавят около 116 млн. долара, т.е. без тях печалбата по GAAP би била около 671 млн. долара. Още по-голям е ефектът през Q2 2026, когато преоценката на SpaceX добави 1,005 млрд. долара преди данъци. Затова печалбата по GAAP за последните 12 месеца, а с нея и коефициентът цена/печалба, зависи от пазарни преоценки, а не само от бизнеса. Коригираната печалба изключва и двата ефекта.
Автомобилният брутен марж без кредити е 18,1 %, което е подобрение спрямо предходното тримесечие. Общият брутен марж се възстановява до 19,6 % от 16,8 % в предходното тримесечие. Брутната рентабилност се подобрява, включително в услугите, където брутният марж е рекорден 15,9 %. Основният натиск върху печалбата следователно не е в себестойността на автомобилите, а под брутната линия - в оперативните разходи.
| Показател | Стойност |
|---|---|
| Автомобилен брутен марж без кредити | 18,1 % |
| Общ брутен марж | 19,6 % |
| Оперативен марж | 2,6 % |
| Разлика между брутен и оперативен марж | ~17 процентни пункта |
Разликата от около 17 процентни пункта между брутния и оперативния марж показва тежестта на оперативните разходи. Ако тези разходи продължат да растат по-бързо от приходите, оперативният марж ще остане под натиск дори при стабилизиране на автомобилния брутен марж. Ръководството само предупреждава, че оперативните разходи ще продължат да растат, докато новите продукти не бъдат комерсиализирани.
Паричен поток, капиталови разходи и финансиране
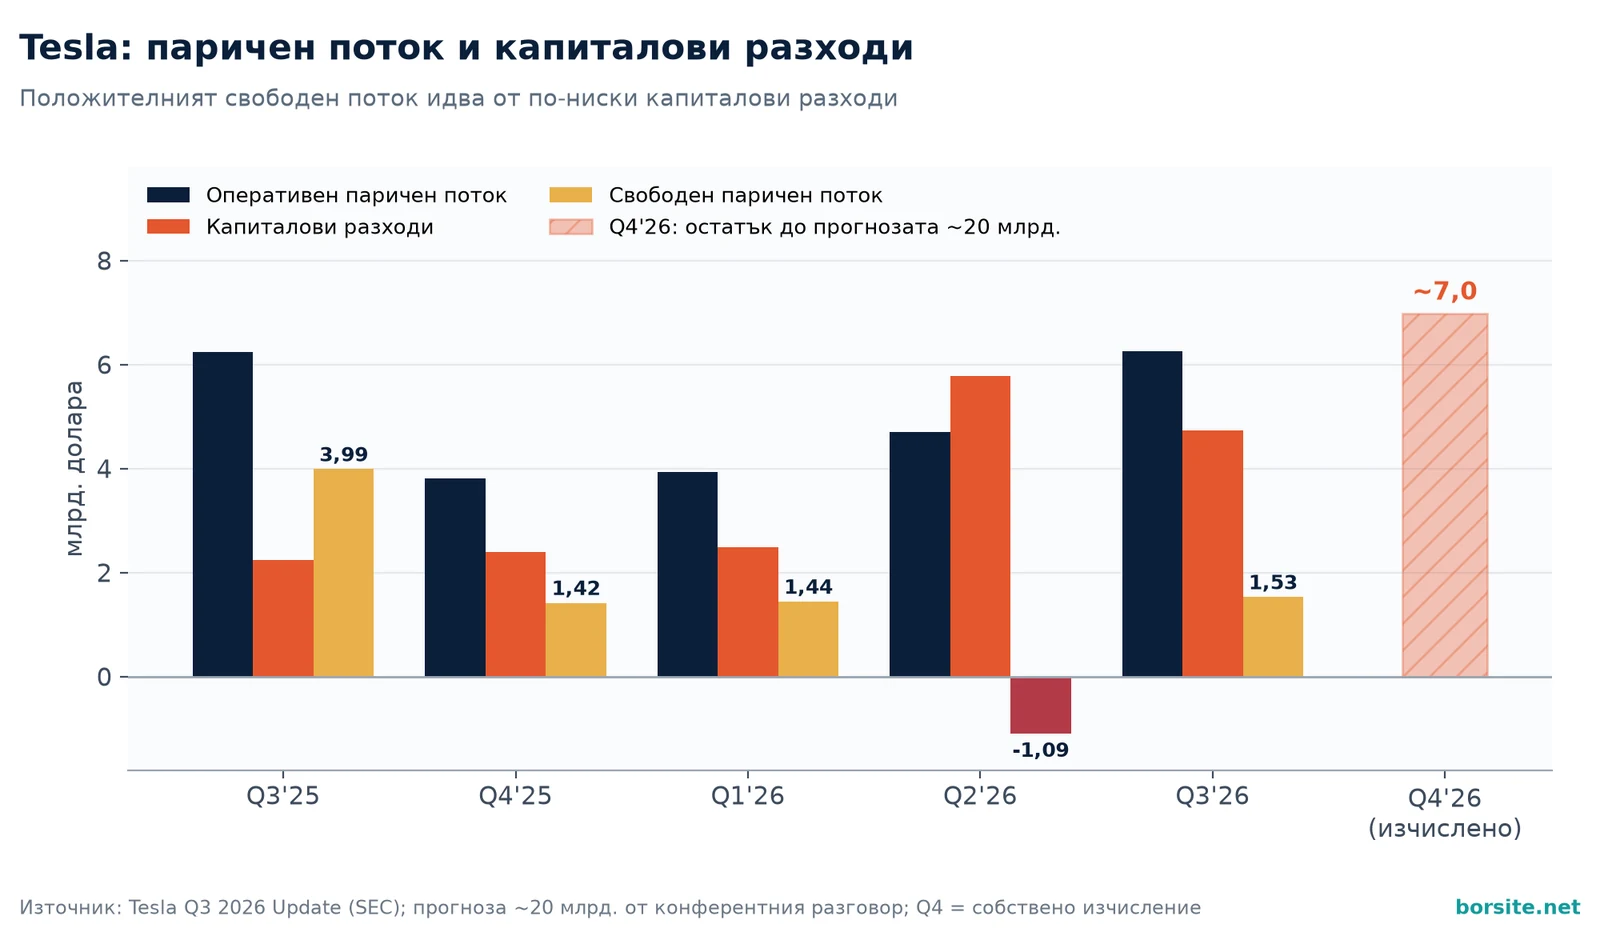
Свободният паричен поток е 1,53 млрд. долара - положителна изненада спрямо очаквания за изгаряне на кеш. Оперативният паричен поток е 6,3 млрд. долара. В края на периода паричните средства и инвестициите са 45,4 млрд. долара. Положителният свободен поток е резултат основно от по-ниски капиталови разходи, а не от ускоряване на оперативния поток от основния бизнес.
Капиталовите разходи за тримесечието са 4,73 млрд. долара, значително под очакванията от около 7,5 млрд. долара (LSEG), но двойно над нивото от година по-рано (2,25 млрд. долара). Компанията намали годишната прогноза до около 20 млрд. долара от предишната прогноза за над 25 млрд. Ръководството заявява, че планира да финансира капиталовите разходи предимно от оперативния паричен поток.
| Показател | Стойност (млрд. долара) | Дял от оперативния поток |
|---|---|---|
| Оперативен паричен поток | 6,3 | 100 % |
| Капиталови разходи | 4,73 | 75 % |
| Свободен паричен поток | 1,53 | 24 % |
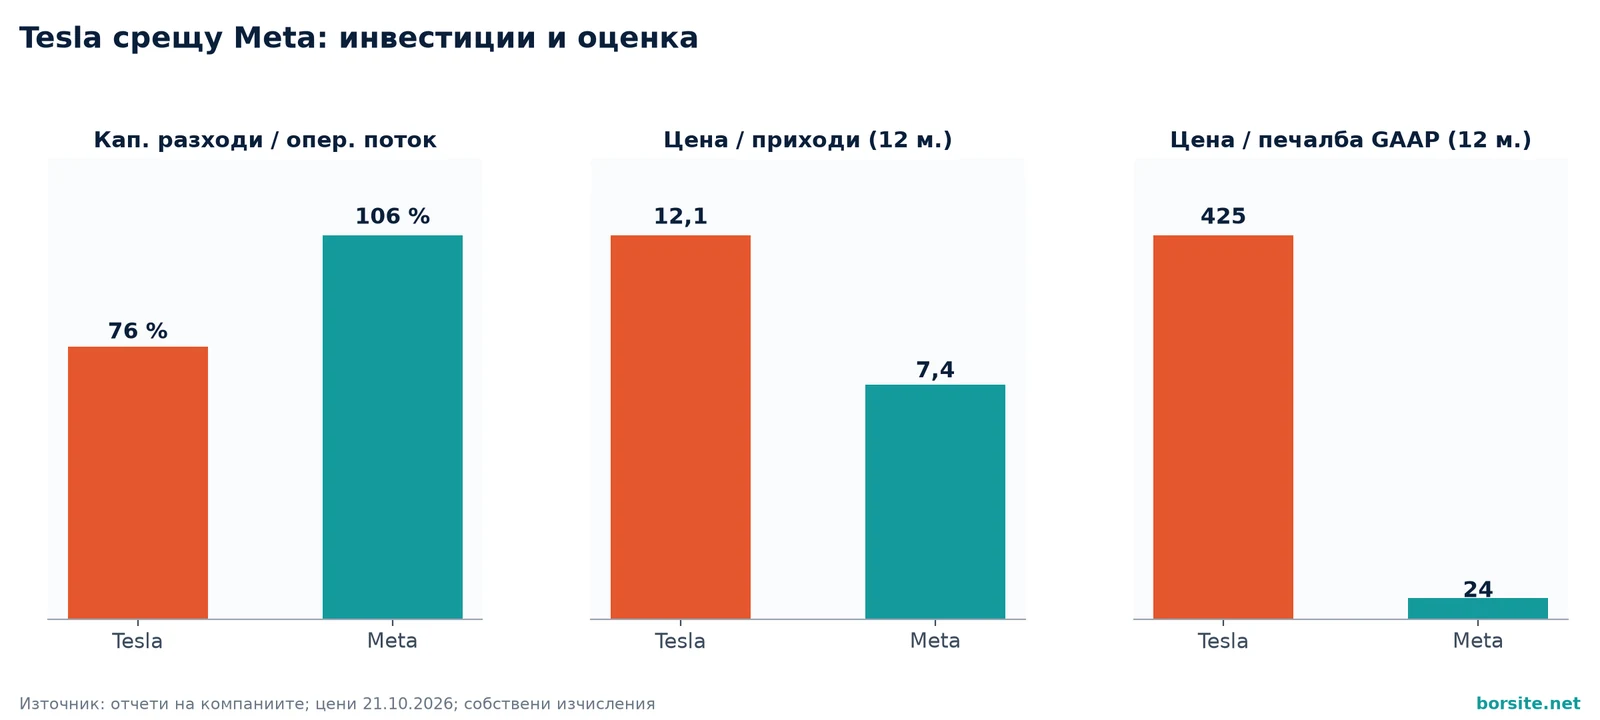
Капиталовите разходи съставляват 75 % от оперативния паричен поток. Свободният поток е положителен, но е малък. Ако капиталовите разходи се върнат към нивата от предишните тримесечия, свободният поток бързо ще се превърне в отрицателен. Прогнозата от около 20 млрд. долара за годината означава, че за четвъртото тримесечие остават около 7,0 млрд. долара (20 - 2,49 - 5,79 - 4,73), повече от оперативния паричен поток от 6,26 млрд. долара за третото тримесечие. При сходен оперативен поток свободният паричен поток в Q4 вероятно ще бъде около нулата или отрицателен. Това е временна гъвкавост, не структурна промяна.
Клиенти и приходи от тях
Автомобилните приходи зависят от крайни клиенти. Активните потребители на пълно самоуправление (абонаменти и еднократни покупки, без безплатни пробни периоди) достигат 1,74 млн. спрямо 1,04 млн. година по-рано, а над 75 % от новите доставки в Северна Америка са включвали платено пълно самоуправление, с близо 20 процентни пункта повече от предходното тримесечие. За първи път половината от платените клиенти са на абонамент. Няма разкриване на концентрация на приходи при отделни корпоративни клиенти. Енергийният сегмент отчита тарифни възстановявания към клиенти, които са допринесли за спада на приходите. Липсата на ясно разбиване на приноса на пълното самоуправление към автомобилните доставки оставя отворен въпроса дали това наистина е двигател на търсенето или все още е допълнителен продукт с ограничен принос към обема.
Насоки от мениджмънта и критичен анализ
Ръководството намали прогнозата за капиталови разходи до около 20 млрд. долара за годината. Елън Мъск подчерта, че пълното самоуправление е най-големият двигател на търсенето на автомобили, че флотата на Cybercab в Остин е нараснала десетократно за около месец от старта и че Optimus е започнал производство. Компанията отбеляза най-големия backlog за пътнически автомобили от четири години. Не бяха дадени числови прогнози за доставки или приходи. Мъск посочи, че Robotaxi ще започне да се вижда във финансовите резултати през второто тримесечие на 2027 г.
Посланието подчертава бъдещите продукти, докато текущата оперативна рентабилност остава ниска. Намаляването на капиталовите разходи е представено като ефективно управление, но то намалява и темпа на инвестициите в новите направления. Липсата на числови насоки за обем и приходи оставя пазара зависим от качествени твърдения. Акцентът върху пълното самоуправление не е подкрепен с количествено разбиване на приноса към доставките. Това е типичен ход на гладиатор, който говори за следващата битка, докато текущата още не е приключила.
Червени флагове и възможности
Свиване на оперативната рентабилност до 2,6 % при почти същите приходи. Изчезване на регулаторните кредити. Спад на енергийните приходи въпреки ръста на инсталациите. Зависимост на положителния свободен паричен поток от по-ниските капиталови разходи. Концентрация от около 73 % в автомобилния сегмент, който не расте.
Възможности: ръст на абонаментите за пълно самоуправление, възможно възстановяване на енергийния сегмент, гъвкавост от намалените капиталови разходи и силната нетна парична позиция.
Коефициенти и стратегия
При цена около 386,47 долара пазарната капитализация е около 1,25 трилиона долара (около 3,24 млрд. акции, около 1,37 трилиона при разводнен брой). Коефициентът цена/печалба по GAAP за последните 12 месеца е над 400 (EPS 0,91 долара), а по коригиран EPS (1,72 долара) около 225. Коефициентът цена/приходи е около 12 при приходи за последните 12 месеца от 103,6 млрд. долара. Оценката остава силно зависима от бъдещия принос на пълното самоуправление, Robotaxi и Optimus, а не от текущата оперативна рентабилност. Пазарът плаща за очакване за бъдещ принос, което все още не се вижда в отчета.
Подходяща е позиция с ограничен размер, която да се увеличава само при потвърдено възстановяване на оперативната рентабилност или при количествено доказан принос на пълното самоуправление към обема.
Сценарии за оценка
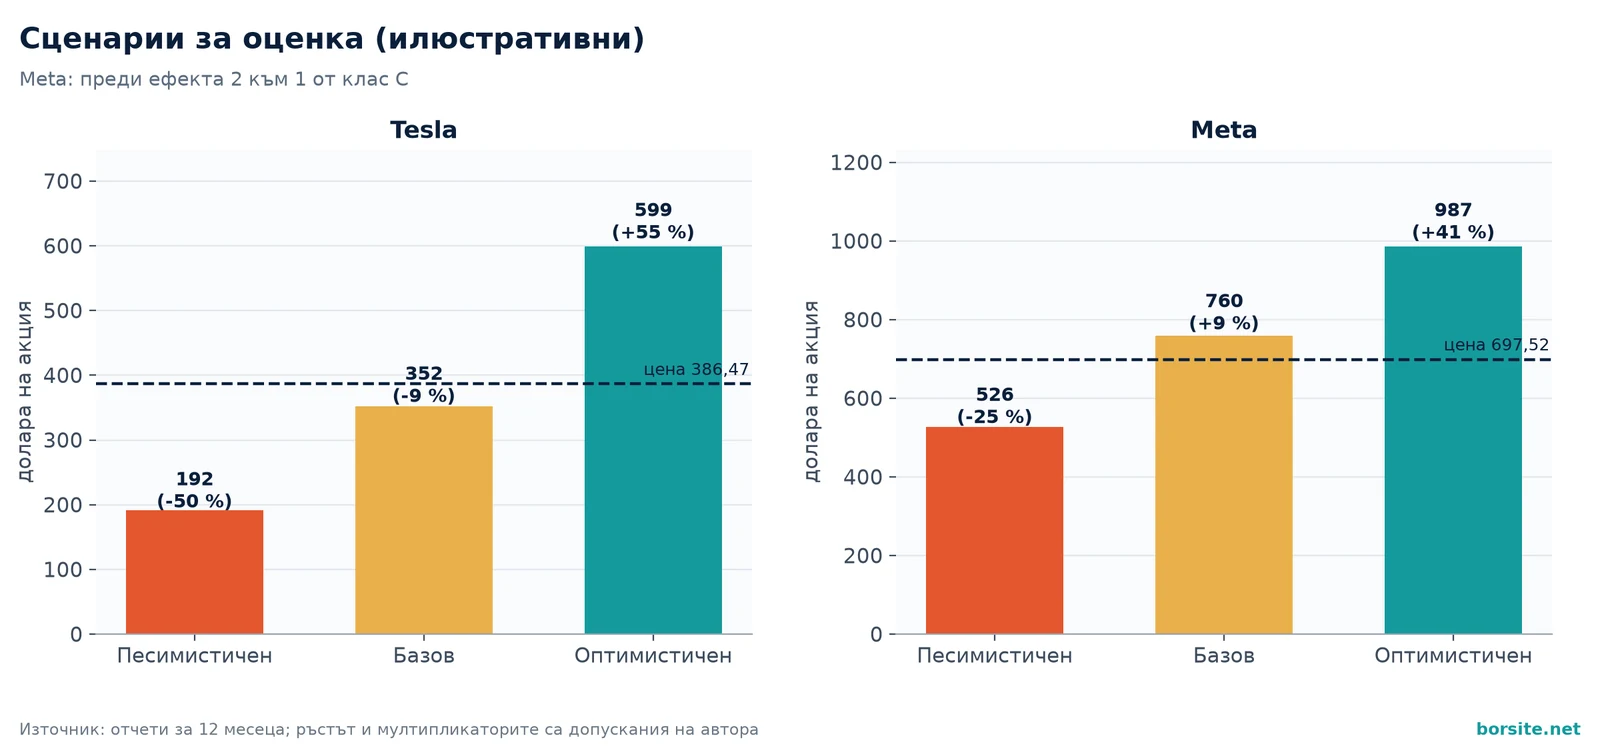
Сценариите са илюстративни и не са прогноза. Фактическата база е проверена: приходи за последните 12 месеца 103,6 млрд. долара и около 3,24 млрд. акции. Ръстът на приходите за следващите 12 месеца и коефициентът цена/приходи са допускания. Песимистичният сценарий допуска нулев ръст и пренареждане на оценката към 6 пъти приходите, базовият - 10 % ръст и 10 пъти, а оптимистичният - 25 % ръст и 15 пъти приходите при видим принос на Robotaxi и пълното самоуправление.
| Сценарий | Ръст на приходите (допускане) | Цена/приходи (допускане) | Стойност на акция | Спрямо 386,47 |
|---|---|---|---|---|
| Песимистичен | 0 % | 6 | ~192 долара | -50 % |
| Базов | 10 % | 10 | ~352 долара | -9 % |
| Оптимистичен | 25 % | 15 | ~599 долара | +55 % |
Изводът е, че текущата цена вече е близо до базовия сценарий, а ограничението надолу е по-голямо от потенциала нагоре, освен ако не се осъществи оптимистичният сценарий. Асиметрията подкрепя позиция с ограничен размер. Мултипликаторните сценарии са по-щедри от DCF модела по-долу, защото приемат, че пазарът ще продължи да плаща висок мултипликатор за бъдещите продукти.
DCF модел: справедлива стойност и обратен DCF
Метод: дисконтиран свободен паричен поток за 10 години плюс терминална стойност по формулата на Гордън. Свободният поток е след възнагражденията в акции (SBC), защото те са реален разход за акционерите. Стойността на предприятието се превежда в стойност на собствения капитал чрез нетните пари (пари и инвестиции минус дълг и финансов лизинг; оперативният лизинг е оставен в паричния поток), а дигиталните активи и делът в SpaceX са добавени отделно като неоперативни активи. Цената на капитала е по CAPM. Резултатът е делен на разводнения брой акции, увеличен с допуснато допълнително разводняване от 0,5 % годишно.
| Показател | Стойност | Тип | Източник |
|---|---|---|---|
| Приходи за последните 12 месеца | 103,57 млрд. долара | факт | Tesla Q3 2026 Update (SEC) |
| Свободен паричен поток (12 месеца) | 3,30 млрд. долара | факт | Tesla Q3 2026 Update (SEC) |
| Възнаграждения в акции, SBC (12 месеца) | 4,30 млрд. долара | факт | Tesla Q3 2026 Update (SEC) |
| Свободен поток след SBC / марж | -1,00 млрд. долара / -0,96 % | изчислено | - |
| Пари и краткосрочни инвестиции | 45,45 млрд. долара | факт | баланс към 30.09.2026 |
| Дълг и финансов лизинг | 9,52 млрд. долара | факт | баланс към 30.09.2026 |
| Цифрови активи | 0,96 млрд. долара | факт | баланс към 30.09.2026 |
| Дял в SpaceX | ~2,87 млрд. долара | изчислено | покупка 2,00 + преоценки 1,01 - 0,14 |
| Разводнени акции | 3,541 млрд. | факт | Tesla Q3 2026 Update (SEC) |
| Безрисков лихвен процент (UST 10 г.) | 5,13 % | факт | US Treasury, 21.10.2026 |
| Бета (5 г., месечна) | 1,92 | факт | Yahoo Finance |
| Премия за пазарен риск (ERP) | 5,0 % | допускане | - |
| Цена на дълга преди данъци / данък | 6,0 % / 21 % | допускане | - |
| Цена на собствения капитал (CAPM) | 14,73 % | изчислено | 5,13 % + 1,92 x 5,0 % |
| WACC | 14,66 % | изчислено | пазарни тегла на капитала и дълга |
| Ръст на приходите: година 1 / години 2-5 | 13 % / 20 % | допускане | година 1 близо до консенсуса |
| Години 6-10 | плавно до 3 % | допускане | - |
| Целеви марж на свободния поток след SBC | 12 % към година 10 | допускане | - |
| Вечен ръст / допълнително разводняване | 3,0 % / 0,5 % годишно | допускане | - |
| Резултат | Стойност |
|---|---|
| Стойност на предприятието (EV) | 174 млрд. долара |
| Дял на терминалната стойност в EV | 60 % |
| + нетни пари и неоперативни активи | 39,8 млрд. долара |
| Справедлива стойност на акция | 57 долара |
| Пазарна цена (21.10.2026) | 386,47 долара |
| Разлика спрямо цената | -85 % |
| Обратен DCF: нужен ръст на приходите в години 2-5 | 70,3 % годишно |
| WACC / вечен ръст | 2,0 % | 2,5 % | 3,0 % | 3,5 % | 4,0 % |
|---|---|---|---|---|---|
| 9,0 % | 114 | 121 | 128 | 137 | 147 |
| 11,0 % | 84 | 87 | 91 | 95 | 99 |
| 13,0 % | 66 | 67 | 69 | 71 | 74 |
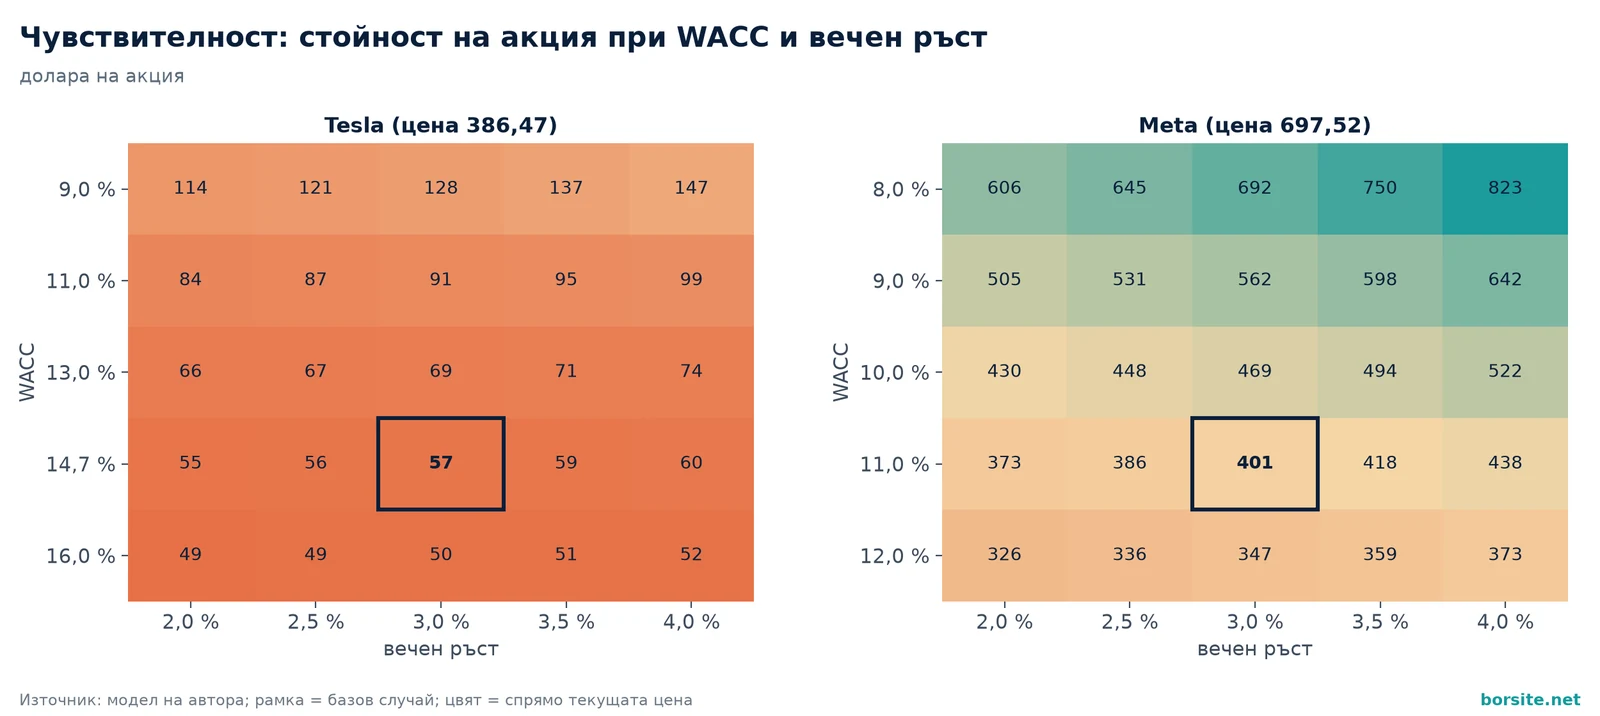
| 14,7 % (базов) | 55 | 56 | 57 | 59 | 60 |
| 16,0 % | 49 | 49 | 50 | 51 | 52 |
При бета 1,92 цената на собствения капитал е 14,7 % и справедливата стойност е около 57 долара. Дори при WACC 9 % и вечен ръст 4 % тя е около 147 долара. За да се стигне до текущата цена при базовия WACC, приходите трябва да растат с около 70 % годишно в години 2-5, т.е. да достигнат около 3,5 трилиона долара на десетата година. Това количествено показва, че цената не е обоснована от паричния поток на сегашния бизнес и включва голяма опционна стойност за Robotaxi, Optimus и изкуствения интелект. Моделът е строг: Tesla в момента има отрицателен свободен поток след SBC (-1,0 млрд. долара за 12 месеца).
Спрямо собствената история
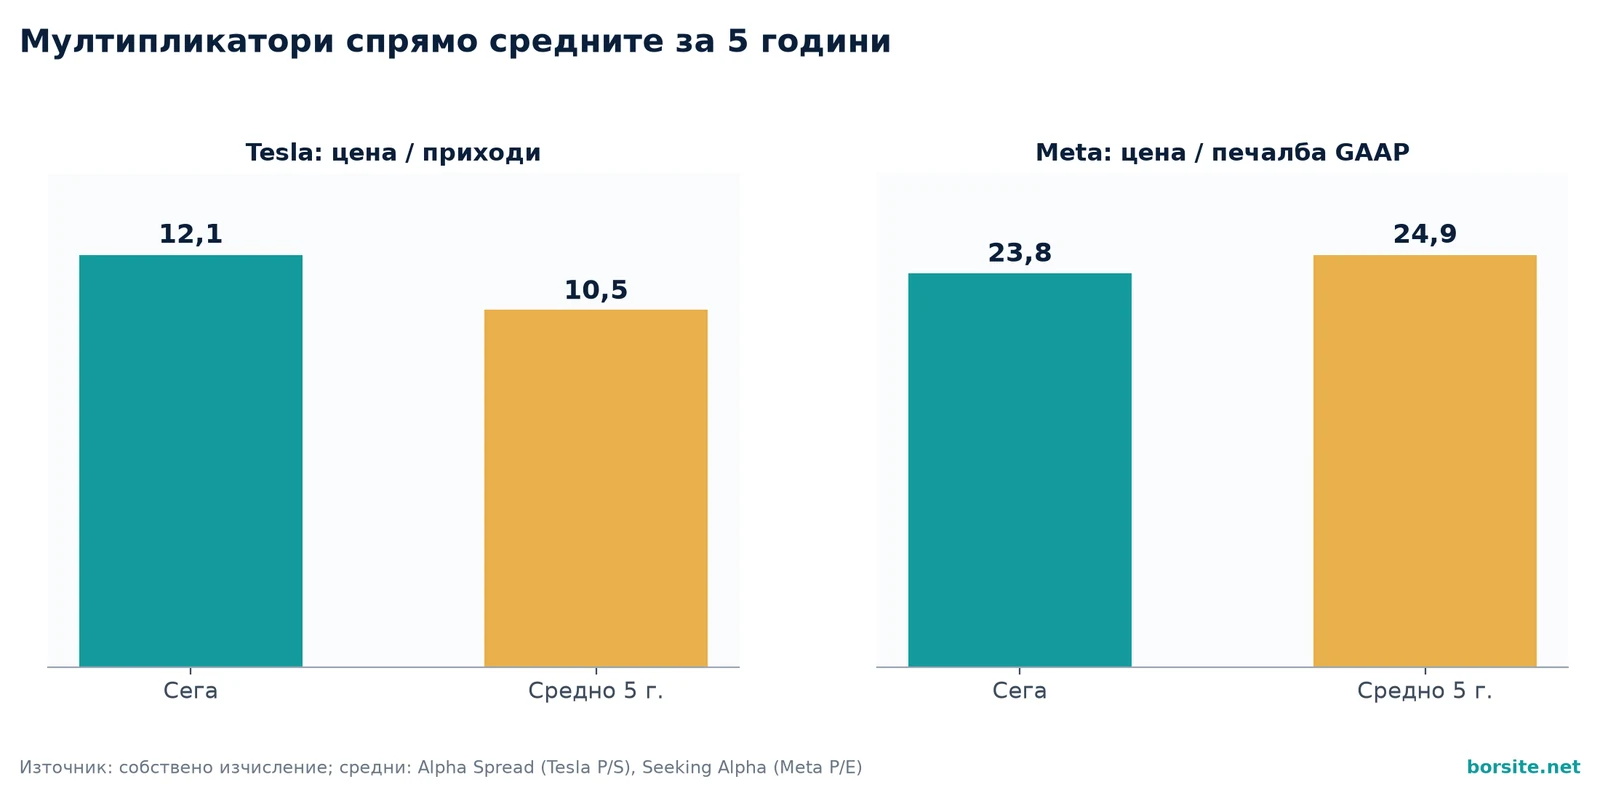
Текущият коефициент цена/приходи от около 12 е над средния за последните 5 години от около 10,5 (Alpha Spread). Средният P/E за 5 години е около 200 (FinanceCharts, към 30.06.2026), а текущият по GAAP е над 400, отчасти заради свитата печалба.
Консенсус на анализаторите
| Период | Приходи (консенсус) | Коригиран EPS (консенсус) | Източник |
|---|---|---|---|
| Q4 2026 | ~28,8 млрд. долара | 0,47-0,49 долара | Yahoo Finance, WSJ |
| 2027 г. | 121,1-121,7 млрд. долара | 2,17-2,28 долара | Yahoo Finance, WSJ |
Източници: Yahoo Finance и WSJ към 22.10.2026. Консенсусът очаква ръст на приходите около 13 % през 2027 г. При 2,17-2,28 долара цената е около 170-178 пъти очакваната печалба за 2027 г.
Robotaxi и Optimus: опция, не база
Заявените от компанията срокове: Cybercab в Далас през ноември 2026 г. и в още градове до края на годината; ограничени доставки на Cybercab на клиенти до края на 2026 г.; включване на първите клиентски Model Y в Robotaxi флотата около Q2 2027 г.; цел 30 цента на миля. Според Мъск Robotaxi ще стане забележим във финансите от Q2 2027 г. При Optimus: чип AI5 около април 2027 г., линия за около 1 млн. броя годишно (около 20 000 седмично), до която ще има нужда от поне година, и първи външни клиенти след около година. Тези срокове са цели на ръководството, а историята на Tesla показва чести закъснения. Затова ги третираме като опция с висока несигурност, а не като част от базовия сценарий.
Meta - трето тримесечие на 2026 г.
Последна цена на акцията към 21 октомври: около 697,52 долара.
Основни числа
| Показател | Стойност | Промяна |
|---|---|---|
| Общи приходи | 64,6 млрд. долара | +26 % |
| Оперативна печалба (GAAP) | 12,99 млрд. долара | -37 % |
| Оперативен марж (GAAP) | 20 % | - |
| Оперативна печалба без разходите по правни споразумения | ~22,9 млрд. долара | - |
| Оперативен марж без разходите по правни споразумения | ~35 % | - |
| EPS (GAAP) | 3,83 долара | - |
| Свободен паричен поток | -2,12 млрд. долара | отрицателен |
| Капиталови разходи | ~34,9 млрд. долара | - |
| Парични средства и търгуеми ценни книжа | 82,45 млрд. долара | - |
Разбивка на приходите и концентрация
| Дивизия | Приходи (млрд. долара) | Дял | Годишна промяна |
|---|---|---|---|
| Семейство приложения | 64,16 | ~99 % (реклама ~98 %) | +26 % |
| Reality Labs | 0,443 | ~1 % | -6 % |
| Общо | 64,6 | 100 % | +26 % |
Общите приходи са 64,6 млрд. долара, ръст от 26 % и над консенсуса. Приложенията отчитат 64,16 млрд. долара. Рекламните импресии растат с 10 %, а средната цена на реклама - с 14 %. Reality Labs отчита 443 млн. долара, спад от 6 %. Почти целият растеж идва от рекламния бизнес. Концентрацията е много висока: само рекламата носи 63,06 млрд. долара, или около 98 % от приходите, а Семейството приложения общо - около 99 %. Ако средната цена на реклама спадне с 5 %, а обемът на импресиите остане същият, приходите биха се свили с около 3 млрд. долара. Това е уязвимост, която се компенсира от текущия силен растеж, но не изчезва. Качеството на приходите е високо в рамките на един сегмент, но зависимостта от рекламния пазар остава.
Разходи, маржове и печалба
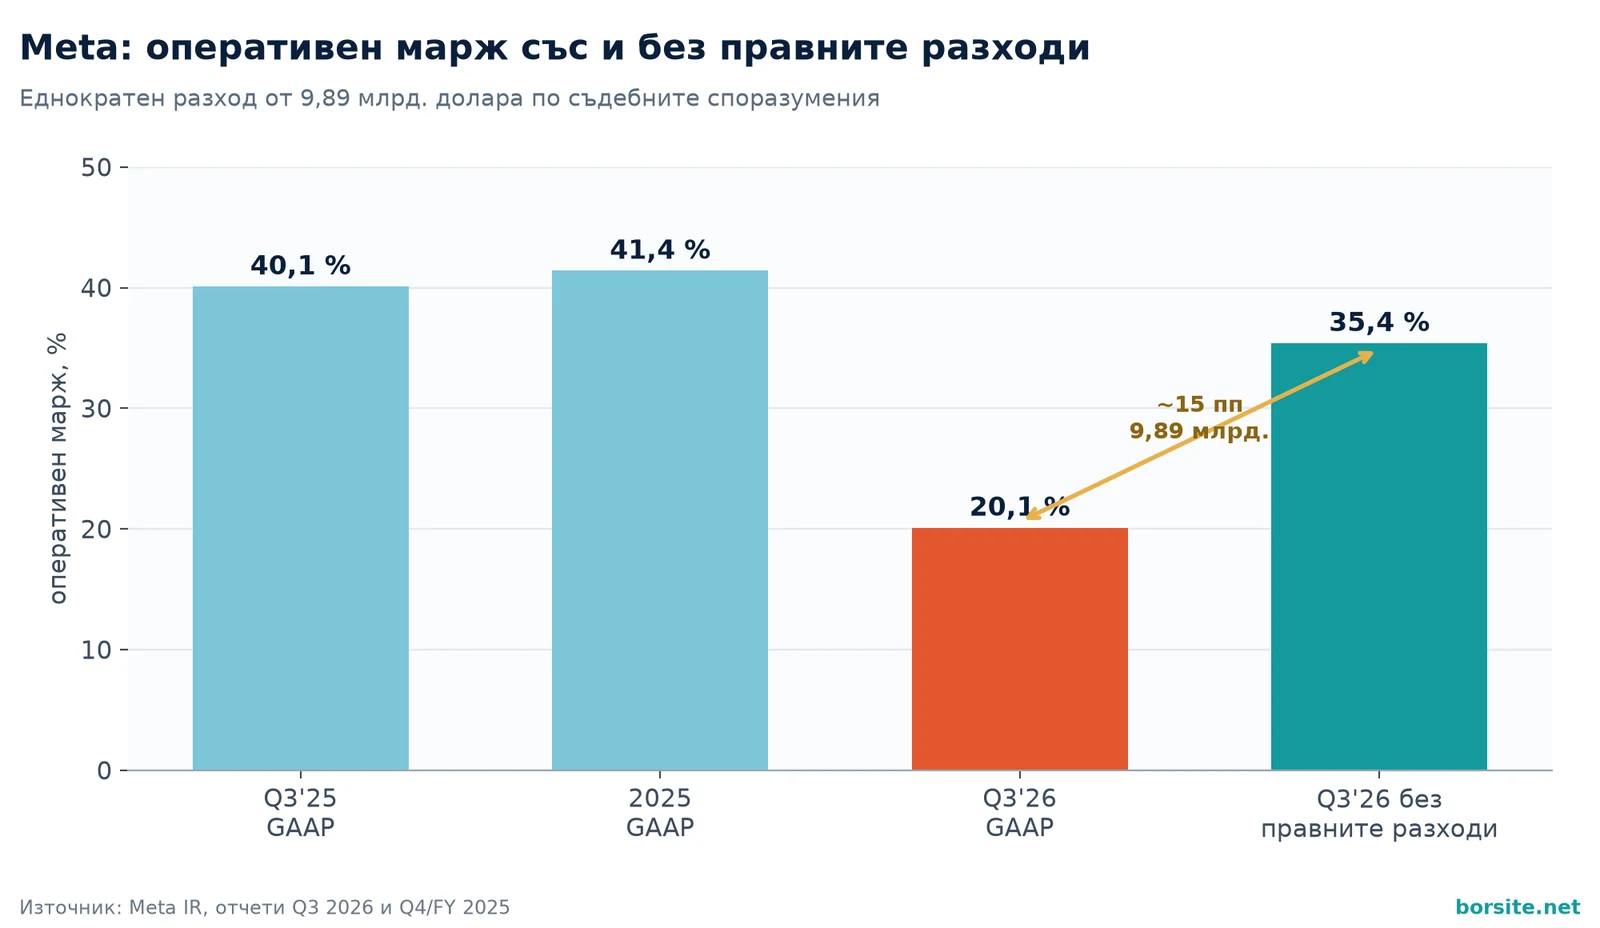
Общите разходи са 51,6 млрд. долара, ръст от 68 %, включително еднократен разход от 9,89 млрд. долара по правни споразумения. Оперативната печалба е 12,99 млрд. долара при марж 20 %. Без правните разходи оперативната печалба би била около 22,9 млрд. долара при марж около 35 %. Reality Labs продължава да генерира значителна оперативна загуба - 4,13 млрд. долара за тримесечието.
| Показател | Стойност |
|---|---|
| Оперативен марж (GAAP) | 20 % |
| Оперативен марж без правни разходи | ~35 % |
| Разлика поради правни разходи | ~15 процентни пункта |
| Ефект върху печалбата | 9,89 млрд. долара |
Разликата от около 15 процентни пункта показва колко силно еднократният юридически разход изкривява картината. Основният бизнес и без него остава силно рентабилен, но 35 % е под 40 % от година по-рано и 41 % за цялата 2025 г. С други думи, маржът се свива с около 5 процентни пункта и без еднократния разход по съдебните споразумения, основно заради разходите за изкуствен интелект.
Паричен поток, капиталови разходи и финансиране
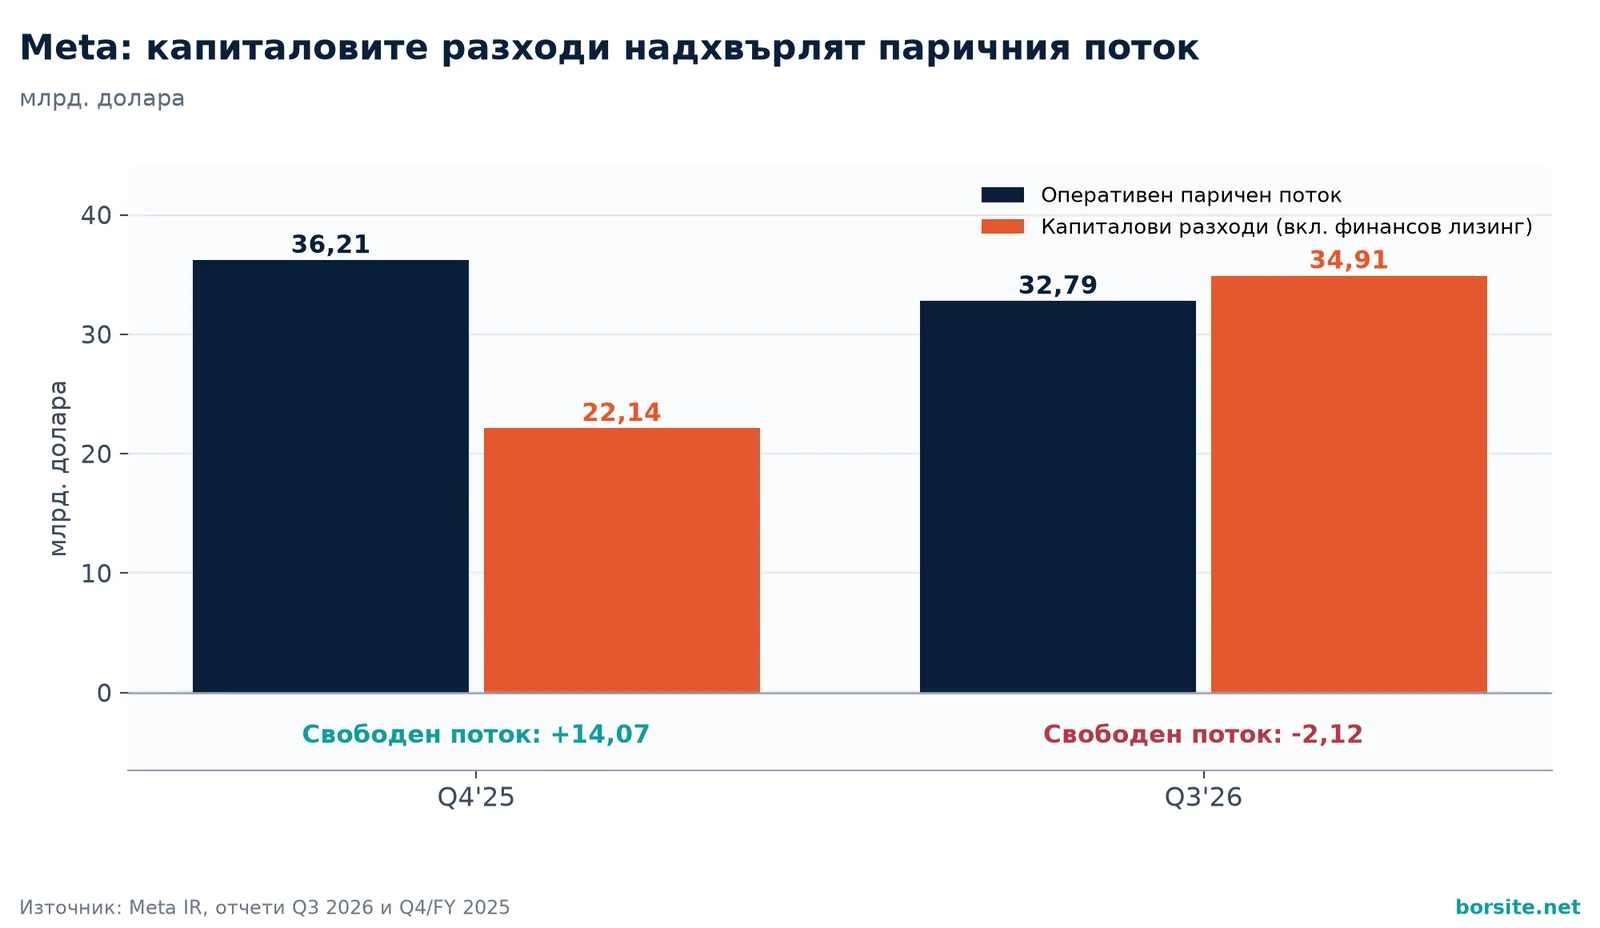
Свободният паричен поток е отрицателен 2,12 млрд. долара. Оперативният паричен поток е 32,79 млрд. долара. Капиталовите разходи за тримесечието са около 34,9 млрд. долара. Годишната прогноза е стеснена до 135-145 млрд. долара. Компанията обяви нов листван клас C акции без право на глас, предназначен за набиране на капитал, възнаграждения на служители, придобивания и общи корпоративни цели. Всеки акционер ще получи по една акция клас C за всяка акция клас A и B (ефект, подобен на разделяне 2 към 1), с очаквана дата през януари 2027 г.
| Показател | Стойност (млрд. долара) | Дял от оперативния поток |
|---|---|---|
| Оперативен паричен поток | 32,79 | 100 % |
| Капиталови разходи | ~34,9 | 106 % |
| Свободен паричен поток | -2,12 | отрицателен |
Капиталовите разходи надхвърлят оперативния паричен поток. Свободният поток е отрицателен, защото инвестициите в инфраструктура за изкуствен интелект изпреварват генерирания поток. Основният бизнес е силен, но текущите инвестиции го изчерпват.
Клиенти и насоки
Основните приходи идват от рекламодатели. Близо 10 млн. рекламодатели са използвали поне един генеративен инструмент с изкуствен интелект. Насоките за четвърто тримесечие са 73-76 млрд. долара приходи. Reality Labs загубите се очакват в диапазона 18-19 млрд. долара за 2026 г. и около 15 млрд. през 2027 г.
Марк Зукърбърг подчерта пускането на Muse и Muse Wonder и че инвестициите се отплащат. Susan Li посочи, че без правния разход оперативната печалба за годината се очаква да бъде над 2025 г. Посланието е по-конкретно от това на Tesla по отношение на приходите, но високите капиталови разходи остават без ясно количествено обвързване с бъдещи приходи от изкуствен интелект.
Червени флагове и възможности
Еднократно юридическо плащане, което изкривява GAAP рентабилността. Отрицателен свободен паричен поток при високи капиталови разходи. Продължаваща загуба на Reality Labs. Концентрация от около 98 % в рекламата. Възможно бъдещо разводняване чрез клас C акции, без промяна в контрола на основателя.
Възможности: силен растеж на рекламния бизнес, Q4 насоки над консенсуса, по-голяма гъвкавост при финансирането чрез клас C акции, потенциално намаление на загубата на Reality Labs.
Коефициенти и стратегия
При цена около 697,52 долара пазарната капитализация е около 1,8 трилиона долара. Коефициентът цена/печалба по GAAP за последните 12 месеца е около 24 (EPS 29,32 долара), а без разходите по правните споразумения около 21. Коефициентът цена/приходи е около 7,4 при приходи за последните 12 месеца от 241,6 млрд. долара. Оценката е по-умерена спрямо Tesla, но остава зависима от продължаващия растеж на рекламните приходи и от възвръщаемостта на инвестициите в изкуствен интелект.
Основният бизнес е здрав. GAAP рентабилността е изкривена от еднократния разход по съдебните споразумения, а свободният паричен поток е отрицателен. Подходяща е позиция, която се държи при потвърждаване на Q4 насоките и при липса на нови съществени правни разходи.
Сценарии за оценка
Фактическата база е печалбата на акция за последните 12 месеца без разходите по правните споразумения: 29,32 долара по GAAP плюс 3,57 долара ефект от тези разходи, или 32,89 долара. Ръстът на печалбата и коефициентът цена/печалба са допускания: песимистичен - 0 % и 16 пъти, базов - 10 % и 21 пъти, оптимистичен - 20 % и 25 пъти. Стойностите са преди ефекта от разпределянето на клас C акции, след което цената на акция клас A се очаква да отразява ефект на разделяне 2 към 1.
| Сценарий | Ръст на печалбата на акция (допускане) | Цена/печалба (допускане) | Стойност на акция | Спрямо 697,52 |
|---|---|---|---|---|
| Песимистичен | 0 % | 16 | ~526 долара | -25 % |
| Базов | 10 % | 21 | ~760 долара | +9 % |
| Оптимистичен | 20 % | 25 | ~987 долара | +41 % |
При Meta базовият сценарий е близо до текущата цена, а оптимистичният изисква капиталовите разходи да започнат да се връщат в печалбата. Спрямо Tesla асиметрията е по-балансирана.
DCF модел: справедлива стойност и обратен DCF
Методът е същият като при Tesla: свободен паричен поток след SBC, 10 години плюс терминална стойност, CAPM, нетни пари и разводнени акции с допуснато допълнително разводняване от 0,5 % годишно (клас C). Свободният поток след SBC за последните 12 месеца е отрицателен (-1,8 млрд. долара) заради капиталовите разходи, затова маржът е допуснат да се върне до 20 % за 5 години, близо до нивата отпреди инвестиционния цикъл.
| Показател | Стойност | Тип | Източник |
|---|---|---|---|
| Приходи за последните 12 месеца | 241,60 млрд. долара | факт | Meta IR, Q4 2025 и Q3 2026 |
| Свободен паричен поток (12 месеца) | 25,13 млрд. долара | факт | 9 м. 2026 11,05 + Q4 2025 14,08 |
| Възнаграждения в акции, SBC (12 месеца) | 26,94 млрд. долара | факт | 9 м. 2026 21,05 + Q4 2025 5,89 |
| Свободен поток след SBC / марж | -1,81 млрд. долара / -0,75 % | изчислено | - |
| Пари и търгуеми ценни книжа | 82,45 млрд. долара | факт | баланс към 30.09.2026 |
| Дългосрочен дълг | 80,92 млрд. долара | факт | баланс към 30.09.2026 |
| Разводнени акции | 2,573 млрд. | факт | Meta IR, Q3 2026 |
| Безрисков лихвен процент (UST 10 г.) | 5,13 % | факт | US Treasury, 21.10.2026 |
| Бета (5 г., месечна) | 1,23 | факт | Yahoo Finance |
| Премия за пазарен риск (ERP) | 5,0 % | допускане | - |
| Цена на дълга преди данъци / данък | 5,6 % / 21 % | допускане | - |
| Цена на собствения капитал (CAPM) | 11,28 % | изчислено | 5,13 % + 1,23 x 5,0 % |
| WACC | 10,98 % | изчислено | пазарни тегла на капитала и дълга |
| Ръст на приходите: година 1 / години 2-5 | 21 % / 14 % | допускане | година 1 близо до консенсуса |
| Години 6-10 | плавно до 3 % | допускане | - |
| Целеви марж на свободния поток след SBC | 20 % към година 5 | допускане | близо до нивата преди инвестиционния цикъл |
| Вечен ръст / допълнително разводняване | 3,0 % / 0,5 % годишно | допускане | клас C акции |
| Резултат | Стойност |
|---|---|
| Стойност на предприятието (EV) | 1 084 млрд. долара |
| Дял на терминалната стойност в EV | 59 % |
| + нетни пари | 1,5 млрд. долара |
| Справедлива стойност на акция | 401 долара |
| Пазарна цена (21.10.2026) | 697,52 долара |
| Разлика спрямо цената | -42 % |
| Обратен DCF: нужен ръст на приходите в години 2-5 | 25,9 % годишно |
| WACC / вечен ръст | 2,0 % | 2,5 % | 3,0 % | 3,5 % | 4,0 % |
|---|---|---|---|---|---|
| 8,0 % | 606 | 645 | 692 | 750 | 823 |
| 9,0 % | 505 | 531 | 562 | 598 | 642 |
| 10,0 % | 430 | 448 | 469 | 494 | 522 |
| 11,0 % (базов) | 373 | 386 | 401 | 418 | 438 |
| 12,0 % | 326 | 336 | 347 | 359 | 373 |
Справедливата стойност е около 401 долара, с около 42 % под текущата цена. Цената се достига при WACC около 8 % и вечен ръст 3 % (около 692 долара), или при ръст на приходите от около 26 % годишно в години 2-5 спрямо допуснатите 14 % и консенсус от около 21 % за 2027 г. Изводът: Meta не е евтина. Цената залага или по-ниска цена на капитала, или устойчив ръст над 20 % и бързо връщане на маржа след капиталовите разходи.
Спрямо собствената история
Текущият P/E по GAAP от около 24 е близо до средния за 5 години от около 24,9, а коефициентът цена/приходи от около 7,4 е близо до средния от около 7,3 (Seeking Alpha). Meta не е скъпа спрямо историята си, но и не е евтина при отрицателен свободен поток.
Консенсус на анализаторите
| Период | Приходи (консенсус) | EPS (консенсус) | Източник |
|---|---|---|---|
| Q4 2026 | ~73,75 млрд. долара | ~8,28 долара | Yahoo Finance |
| 2027 г. | ~307,1 млрд. долара | ~33,76 долара | Yahoo Finance |
Източник: Yahoo Finance към 22.10.2026, преди ефекта от разделянето 2 към 1. Консенсусът за Q4 е в долната половина на насоките от 73-76 млрд. При 33,76 долара цената е около 21 пъти очакваната печалба за 2027 г.
Сравнителна картина
| Показател | Tesla | Meta |
|---|---|---|
| Приходи | 28,05 млрд. долара | 64,6 млрд. долара |
| Ръст на приходите | почти 0 % | +26 % |
| Дял на основния сегмент | ~73 % (автомобили) | ~98 % (реклама) |
| Оперативен марж | 2,6 % | 20 % (GAAP) / ~35 % без правните разходи |
| Оперативен паричен поток | 6,3 млрд. долара | 32,79 млрд. долара |
| Капиталови разходи | 4,73 млрд. долара | ~34,9 млрд. долара |
| Дял на кап. разходи от оп. поток | 75 % | 106 % |
| Свободен паричен поток | +1,53 млрд. долара | -2,12 млрд. долара |
| Коефициент цена/приходи | ~12 | ~7,4 |
Първа реакция на пазара
След отчетите акцията на Tesla загуби около 3,3 % в извънборсовата търговия до 373,65 долара, въпреки по-добрите от очакваното приходи и печалба. Meta поскъпна с около 2,3 % до 713,80 долара заради приходите и насоките над консенсуса. Пазарът награди растежа с ясна връзка с приходите и наказа обещанията без числа.
Пари и зрелище
Римската тълпа не обичала гладиатора заради миналите му победи, а докато продължавал да побеждава.
След третото тримесечие Meta излиза с по-силното оръжие: растеж от 26 %, висока рентабилност без правния заряд и мултипликатори близо до историческата норма, макар DCF да показва, че цената вече залага оптимистичен сценарий. Нейният риск е, че капиталовите разходи вече поглъщат целия паричен поток. Tesla управлява паричния поток по-добре, но с оперативен марж от 2,6 % и цена около 7 пъти над стойността по DCF, тя се бие за бъдещата битка, не за текущата. Следващите две тримесечия ще покажат дали Meta ще превърне капиталовите разходи в приходи и дали Tesla ще превърне Robotaxi в числа. В амфитеатъра няма вечни любимци.
Често задавани въпроси
Защо Tesla отчете почти същите приходи, но положителен свободен паричен поток?
Приходите останаха почти непроменени, а оперативната рентабилност се сви до 2,6 %. Положителният свободен паричен поток от 1,53 млрд. долара е резултат от капиталови разходи, които съставляват 75 % от оперативния поток. Ако инвестициите се върнат към предишните нива, свободният поток бързо ще се превърне в отрицателен. Прогнозата от около 20 млрд. долара за годината означава, че за четвъртото тримесечие остават около 7,0 млрд. долара (20 - 2,49 - 5,79 - 4,73), повече от оперативния паричен поток от 6,26 млрд. долара за третото тримесечие. При сходен оперативен поток свободният паричен поток в Q4 вероятно ще бъде около нулата или отрицателен. Това е временна гъвкавост, не структурна промяна.
Какво означава правният разход от 9,89 млрд. долара за Meta и какво показва оперативният марж без него?
Разходът е еднократен, но е част от споразумение за плащания до около 18,59 млрд. долара, а в САЩ предстоят още дела, свързани с непълнолетни. Без него оперативната печалба би била около 22,9 млрд. долара при марж от около 35 %, което все пак е под 40 % от година по-рано. Разликата от около 15 процентни пункта показва колко силно той изкривява GAAP картината. Основният бизнес остава здрав, но числата без корекция създават погрешно впечатление.
Колко уязвими са двете компании от концентрацията на приходите?
При Tesla автомобилите са около 73 % от приходите и не растат. Спад от 5 % в този сегмент, ако останалите дивизии не се променят, би намалил общите приходи с около 1 млрд. долара. При Meta рекламата е около 98 %. Спад от 5 % в средната цена на реклама, ако обемът на импресиите остане същият, би намалил приходите с около 3 млрд. долара. И в двата случая концентрацията е висока. Разликата е, че при Meta основният сегмент расте силно, докато при Tesla той е почти същият както в миналия отчетен период.
Защо пазарът оценява акцията на Tesla на висок коефициент въпреки слабата оперативна рентабилност?
Пазарът плаща за очаквания принос от пълното самоуправление, Robotaxi и Optimus. Текущият оперативен марж от 2,6 % и коефициентът цена/приходи от около 12 не се оправдават от настоящите числа. За да се оправдае текущата оценка, пълното самоуправление трябва да допринесе съществено към автомобилния обем и маржа в следващите четири до шест тримесечия. Без това този коефициент е уязвим.
Какъв е рискът от Reality Labs при Meta и реалистично ли е намаляването на загубите?
Reality Labs генерира незначителни приходи (443 млн. долара за тримесечието) и оперативна загуба от 4,13 млрд. долара. Ръководството очаква загубите да спаднат до около 15 млрд. долара през 2027 г. и изрично свързва това с пренасочване на инвестиции към изкуствения интелект. Целта е постижима, защото по-ниска загуба изисква по-малко, а не повече ресурси за Reality Labs. Рискът е друг: ако разходите просто се прехвърлят към изкуствения интелект, общите разходи на групата не намаляват, а свободният паричен поток остава под натиск.
Източници
Tesla Q3 2026 Update, Exhibit 99.1, SEC: https://www.sec.gov/Archives/edgar/data/1318605/000162828026066738/exhibit9914.htm
Tesla Q3 2026 конферентен разговор (21.10.2026): https://stockanalysis.com/stocks/tsla/transcripts/712902-q3-2026/
Meta Reports Third Quarter 2026 Results: https://investor.atmeta.com/investor-news/press-release-details/2026/Meta-Reports-Third-Quarter-2026-Results/default.aspx
Meta Reports Fourth Quarter and Full Year 2025 Results: https://investor.atmeta.com/investor-news/press-release-details/2026/Meta-Reports-Fourth-Quarter-and-Full-Year-2025-Results/default.aspx
Консенсус LSEG и реакция след затварянето: CNBC, 21.10.2026
Tesla Q3 2026 Update (IR): https://assets-ir.tesla.com/tesla-contents/IR/TSLA-Q3-2026-Update.pdf
Консенсус: https://finance.yahoo.com/quote/TSLA/analysis/ ; https://finance.yahoo.com/quote/META/analysis/ ; https://www.wsj.com/market-data/quotes/TSLA/research-ratings
Исторически мултипликатори: https://www.alphaspread.com/security/nasdaq/tsla/relative-valuation/ratio/price-to-sales ; https://seekingalpha.com/symbol/META/valuation/metrics ; https://www.financecharts.com/compare/TSLA,META/value/pe-ratio
Срокове Robotaxi/Optimus: https://teslanorth.com/2026/10/21/tesla-q3-2026-call-takeaways/ ; https://www.cnbc.com/2026/10/21/tesla-tsla-q3-2026-earnings-report.html
DCF входове: US Treasury Daily Par Yield Curve (21.10.2026): https://home.treasury.gov/resource-center/data-chart-center/interest-rates/ ; бета: https://finance.yahoo.com/quote/TSLA/ и https://uk.finance.yahoo.com/quote/META.SN/key-statistics/ ; Meta FY2025: https://www.sec.gov/Archives/edgar/data/1326801/000162828026003832/meta-12312025xexhibit991.htm
Важно предупреждение
Тази статия има единствено информационна и образователна цел и не представлява финансов съвет, инвестиционна препоръка или професионален съвет от какъвто и да е вид. Изразените мнения са лични на автора и не са препоръки за покупка, продажба или държане на ценни книжа, активи или инвестиции. Инвестирането носи значителни рискове, включително възможността за пълна загуба на вложените средства. Миналите резултати не са гаранция за бъдещи такива. Всеки читател трябва да извърши собствено независимо проучване, да се консултира с квалифициран финансов съветник и внимателно да прецени своето финансово състояние, толерантност към риск и инвестиционни цели, преди да вземе каквото и да е решение. Авторът и borsite.net не носят отговорност или задължение за каквито и да е загуби, произтичащи от използването на информацията в статията.

Оставете коментар
Трябва да влезете или да се регистрирате, за да публикувате коментар.