Ин и ян не са просто противоположности. В китайската традиция те описват две начала, които се пораждат взаимно и които не могат да съществуват самостоятелно, без да загубят значението си. Ян е активното, разширяващото се, това, което променя средата; ин е приемащото, удържащото, това, което вгражда промяната в устойчива форма и я прави използваема. Когато едното преобладава без другото, системата се разпада; когато двете стоят в напрежение, тя се движи. В технологичния сектор днес това напрежение се вижда особено ясно между компаниите, които правят изкуствения интелект център на бизнеса си, и онези, които го приемат като пласт върху вече изградена система от устройства и услуги.
Palantir и Apple са двата полюса на това разделение. Първата е почти чист израз на ян: софтуерна платформа, която расте с ускорението на корпоративния изкуствен интелект, почти без капиталови разходи. Втората е по-близо до ин: огромна инсталирана база от устройства, висока рентабилност на услугите и внимателно отношение към изкуствения интелект. Двата отчета от началото на ноември показват как тези различни избори се отразяват в числата.
Анализ на отчета на Palantir за третото тримесечие на 2026 г.
През третото тримесечие на 2026 г. Palantir отчете приходи от 2,313 милиарда долара, което е ръст от 96% на годишна база и 20% спрямо предходното тримесечие. Това е първото тримесечие, в което компанията преминава прага от 2 милиарда. Очакванията на анализаторите бяха около 2,18 милиарда, така че превишението е около 130 милиона. Коригираната печалба на акция стигна 0,44 долара срещу очаквани 0,41.
| Сегмент | Приходи (млн. $) | Ръст г/г | Ръст спрямо предх. трим. |
|---|---|---|---|
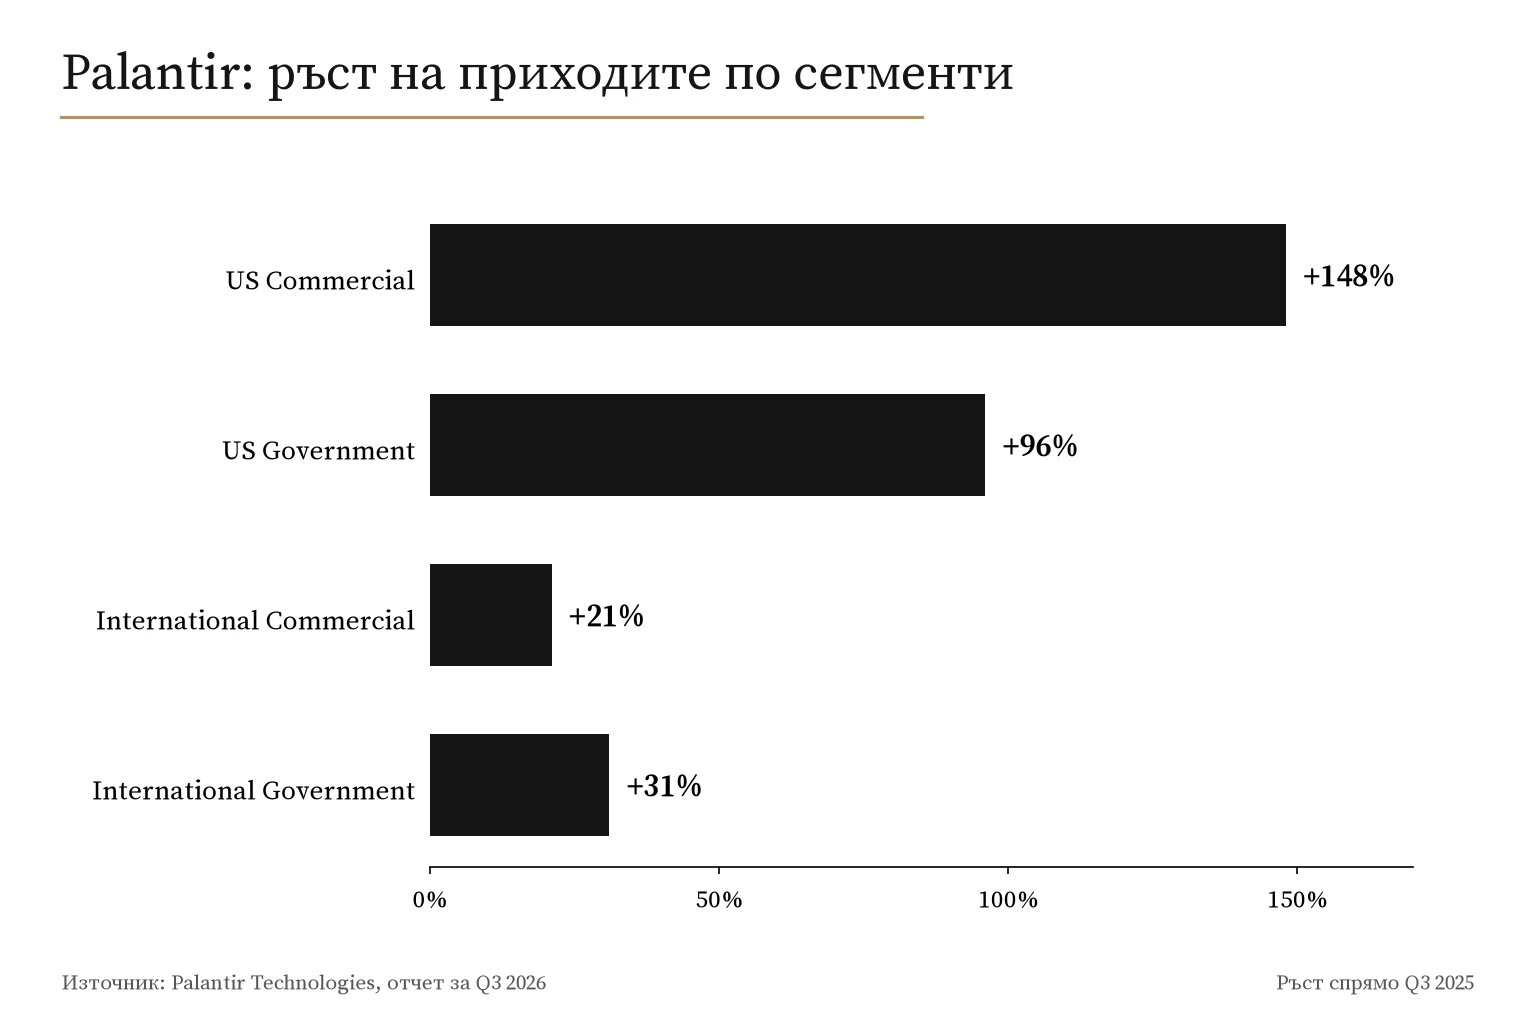
| Американски търговски | 984 | +148% | +29% |
| Американски държавен | 953 | +96% | +18% |
| Общо САЩ | 1 937 | +119% | +23% |
| Международен търговски | 184 | +21% | +1% |
| Международен държавен | 192 | +31% | +6% |
| Общо търговски | 1 168 | +113% | +24% |
| Общо държавен | 1 146 | +81% | +16% |
| Общо | 2 313 | +96% | +20% |
Приходите от САЩ достигнаха 1,937 милиарда (84% от общия обем) и нараснаха със 119%. В тях американският търговски сегмент даде 984 милиона - ръст от 148% на годишна база и 29% спрямо предходното тримесечие - и за първи път надмина американския държавен сегмент. Общият търговски сегмент стигна 1,168 милиарда (+113%), а държавният - 1,146 милиарда (+81%). Международният търговски сегмент нарасна само с 21% до 184 милиона. Нетният коефициент на задържане на приходите достигна 165%, а оставащата стойност на сключените договори в американския търговски сегмент се увеличи със 79% до 6,517 милиарда.
Коригираната брутна рентабилност е 85%, коригираната оперативна печалба - 1,427 милиарда долара при оперативна рентабилност от 62%, а GAAP оперативната печалба - 1,085 милиарда долара при 47%. Правилото на 40 (ръст на приходите плюс коригирана оперативна рентабилност) достигна 158%.
Какво е Правилото на 40
Показател за софтуерни компании, който събира два процента: ръста на приходите и коригираната оперативна рентабилност. Ако сумата надхвърля 40, компанията се приема за ефективна - или расте бързо, или е силно печеливша, или и двете едновременно. При Palantir сумата е 158 (96 + 62), което е изключително високо.
Капиталовите разходи остават пренебрежимо малки (около 30 милиона долара за деветте месеца). Паричният поток от операции достигна 1,205 милиарда (52% от приходите), а коригираният свободен паричен поток - 1,216 милиарда (53% от приходите).
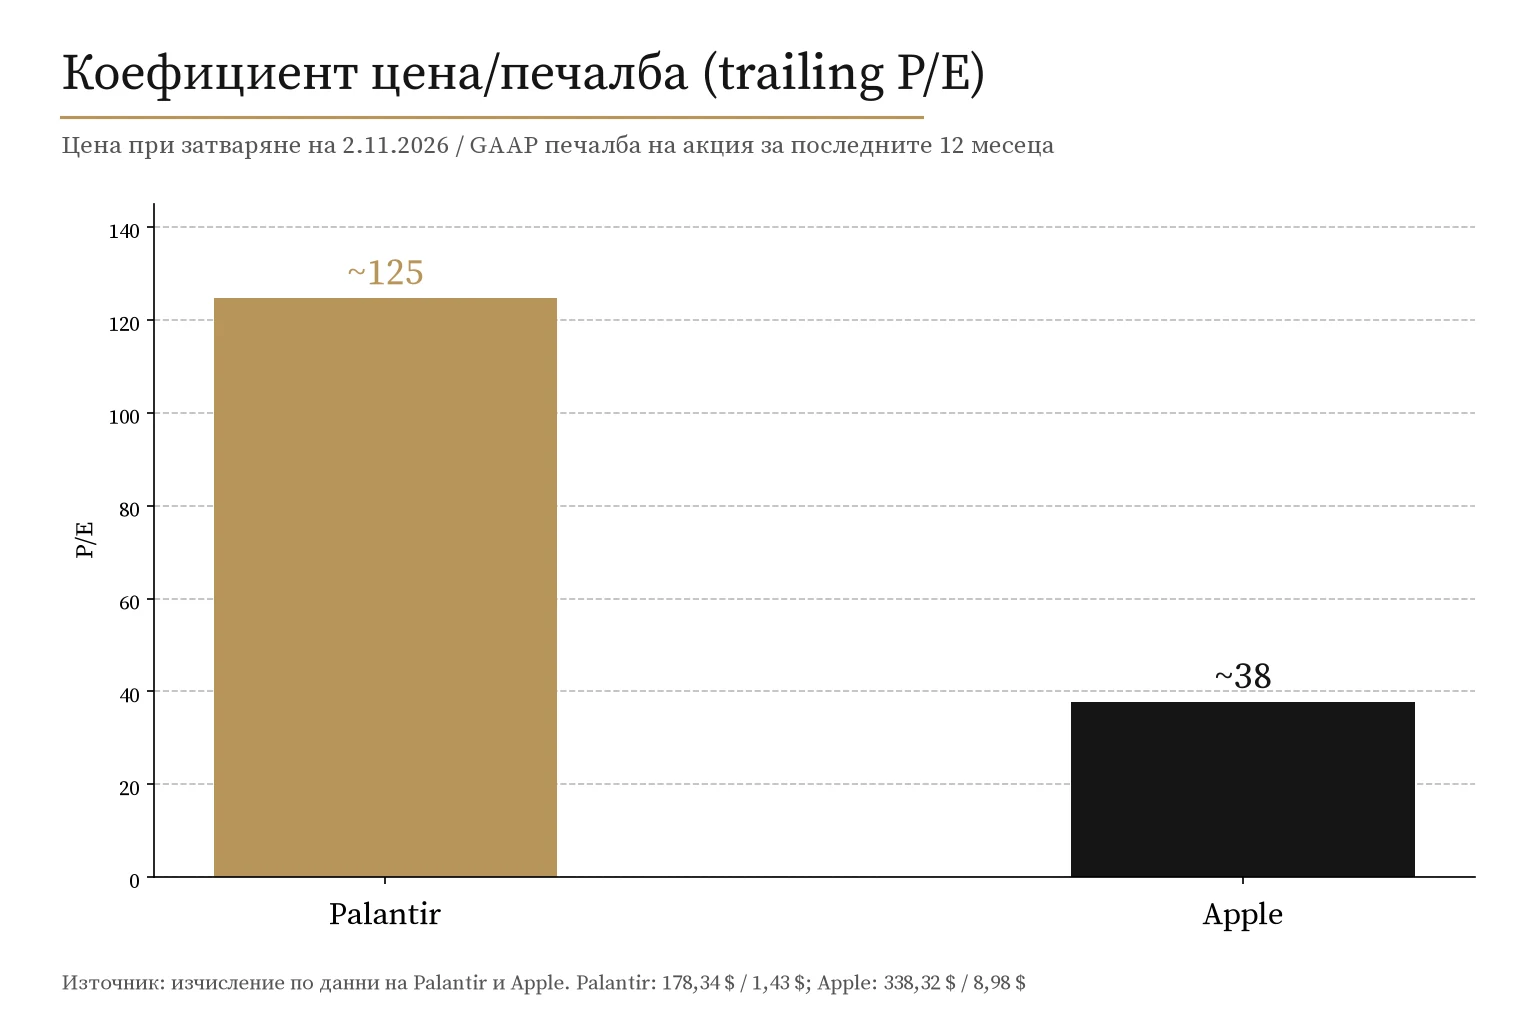
Предупредителните сигнали: при цена при затваряне от 178,34 долара на 2 ноември и GAAP печалба на акция от 1,43 долара за последните дванадесет месеца коефициентът цена/печалба е около 125, а при някои доставчици на данни, които ползват различна база, стига до около 160. Средната цел на анализаторите е около 212-214 долара в зависимост от източника. Динамиката на сключените договори (общата стойност на новите договори нарасна с 6% на годишна база) показва, че растежът идва предимно от разширяване на съществуващи клиенти.
Инвестиционни хоризонти за Palantir
До края на 2026 г.: високорискова позиция с ограничено тегло между 2% и 3%. В едногодишен хоризонт: умерено тегло между 3% и 5% само при задържане на ръста над 80-100%. Сценарии за преразглеждане на позицията: две последователни тримесечия с ръст на американския търговски сегмент под 80%. При тригодишен хоризонт тезата е, че Palantir ще успее да превърне текущите надграждания при продажбите на съществуващите клиенти в устойчив растеж над 40% годишно и да запази високия свободен паричен поток при почти нулеви капиталови разходи. При висок риск-апетит позицията може да заема до 5-7% от портфейла. Ако растежът се нормализира по-рано, тригодишната възвръщаемост ще зависи повече от свиването на съотношението между цена и печалба, отколкото от оперативния успех.
Анализ на отчета на Apple за четвъртото фискално тримесечие на 2026 г.
Apple отчете за четвъртото фискално тримесечие на 2026 г. (до 26 септември) приходи от 114,5 милиарда долара, ръст от около 12% на годишна база и над очакваните 113,4 милиарда. Печалбата на акция стигна 2,10 долара срещу очаквани около 1,99.
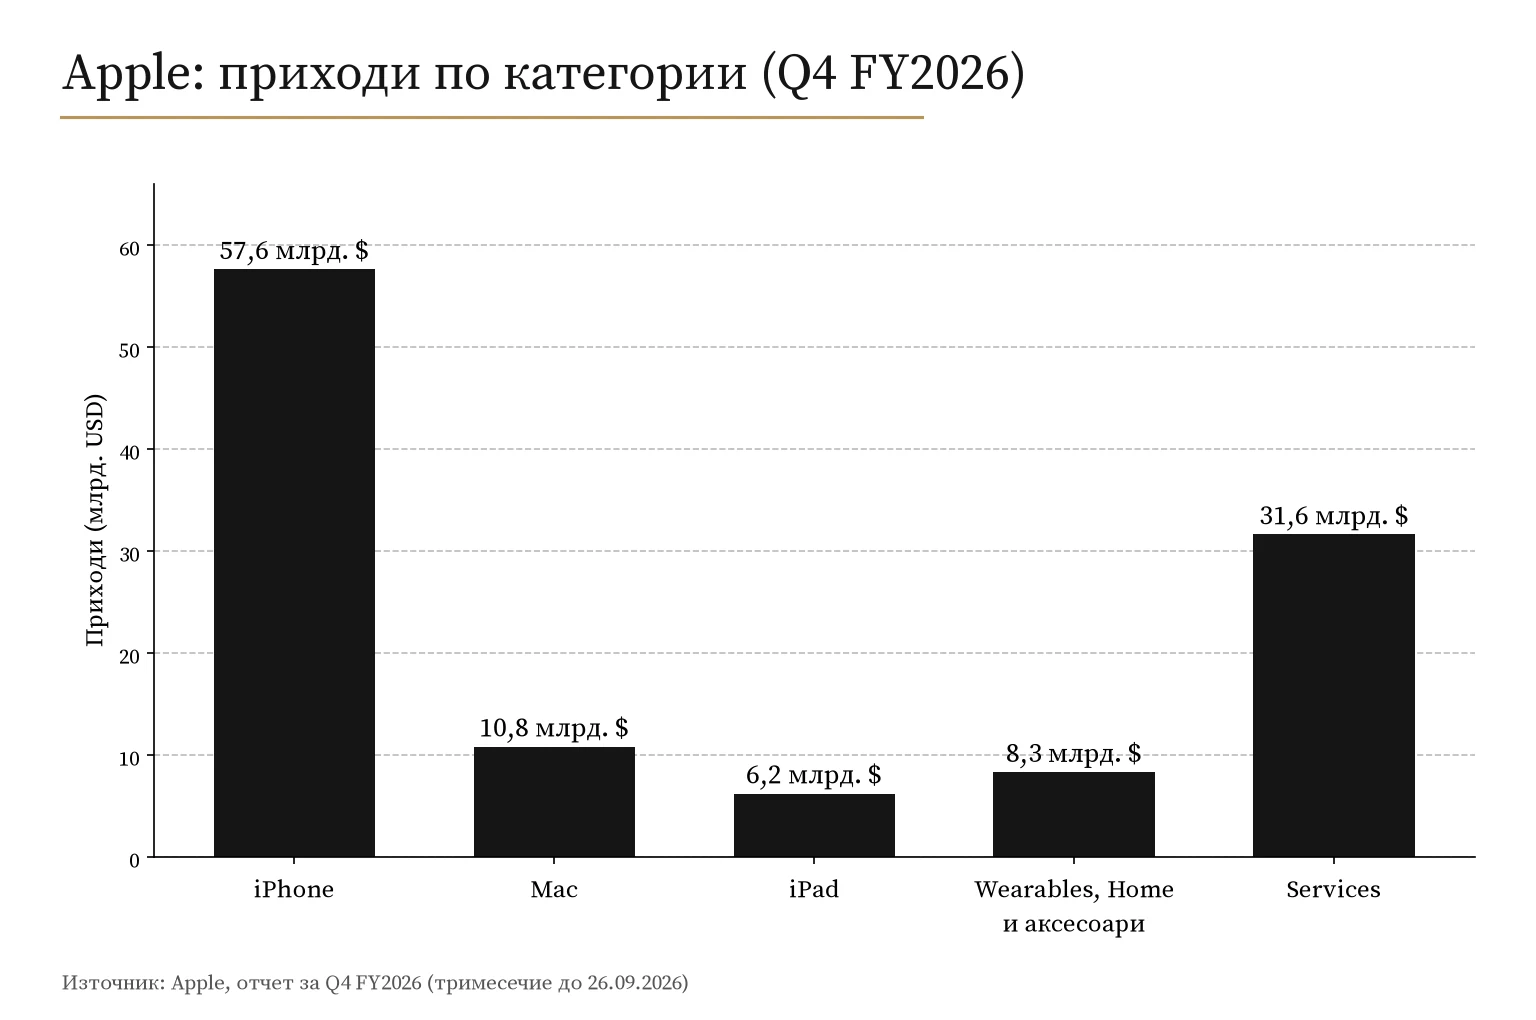
| Категория | Приходи (млрд. $) | Ръст г/г | Спрямо консенсус |
|---|---|---|---|
| iPhone | 57,6 | +17,5% | Над |
| Mac | 10,8 | +24% | Значително над |
| iPad | 6,2 | -10% | Под |
| Носими, дом и аксесоари | 8,3 | -8% | Под |
| Услуги | 31,6 | +10% | В линия (рекорд) |
| Общо | 114,5 | +12% | Над |
iPhone и Mac са двигателите на растежа и надминават прогнозите. Брутната рентабилност е 47,9%, като около 1 процентен пункт идва от възстановени мита. Оперативната печалба е 35,6 милиарда (оперативна рентабилност около 31%). Капиталовите разходи за годината са 9,0 милиарда долара. Свободният паричен поток за годината надхвърля 136 милиарда. Насоките за декември предвиждат брутна рентабилност от 45-46% заради по-високите разходи за памет.
Цената при затваряне на 2 ноември беше около 338 долара, коефициент цена/печалба около 37-38. Средната цел на анализаторите е около 333 долара.
Инвестиционни хоризонти за Apple
До края на 2026 г. позицията е с умерено тегло между 4% и 6% от портфейла: акцията е изложена на натиск от декемврийските насоки за рентабилността, паметта вече е в цената като риск, но ако ръководството потвърди, че свиването ще продължи и след декември, краткосрочната реакция може да бъде негативна. Потенциалът за възход до края на годината е ограничен. В едногодишен хоризонт Apple остава компания със силен свободен паричен поток и висока предсказуемост и оправдава тегло между 6% и 8%; възвръщаемостта ще зависи повече от способността да се защити рентабилността и от темпа на услугите, отколкото от екстремен растеж на приходите. Праг за преразглеждане: устойчиво свиване на брутната рентабилност под 45% за две последователни тримесечия или ръст на услугите под 7%. В тригодишен хоризонт позицията е сред най-устойчивите в големия технологичен сектор и оправдава тегло между 8% и 10% за повечето портфейли: силният свободен паричен поток, инсталираната база и способността да се връща капитал на акционерите поддържат тезата дори при умерен растеж от 6% до 9%. Рискът е по-скоро в това цената да остане висока спрямо възможностите, отколкото в оперативен провал. Праг за преразглеждане: ръст на приходите под 5% за четири последователни тримесечия или устойчиво свиване на свободния паричен поток под 100 милиарда годишно.
| Показател | Palantir (Q3 2026) | Apple (Q4 FY2026) |
|---|---|---|
| Ръст на приходите г/г | +96% | +12% |
| Оперативна / брутна рентабилност | 62% (кориг. опер.) | 47,9% (брутна); ~31% (опер.) |
| Капиталови разходи | ~30 млн. $ (9 мес.) | 9,0 млрд. $ (FY2026) |
| Свободен паричен поток | ~53% от приходите (кориг.) | Висок (>136 млрд. $ за FY2026) |
| Цена/печалба (трайлинг) | ~125 | ~37-38 |
| Средна цел на анализаторите | ~212-214 $ | ~333 $ |
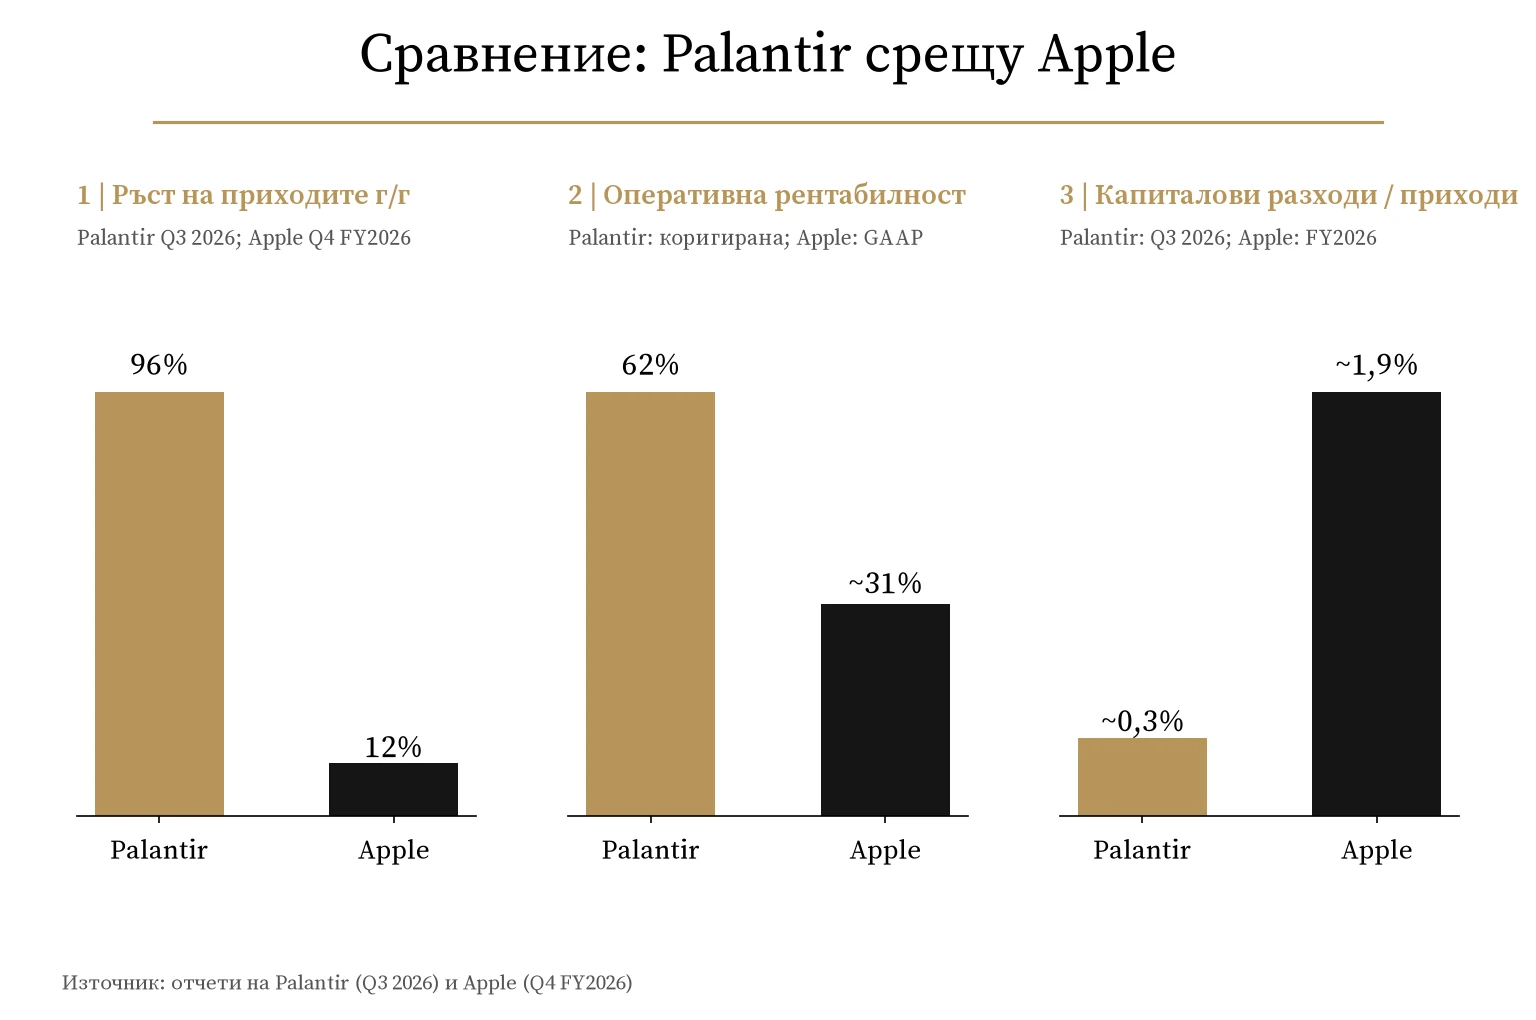
Palantir и Apple не са просто две различни компании от един и същ сектор. Те са два допълващи се начина да се отговори на една и съща вълна. Palantir носи ян на изкуствения интелект: екстремен растеж на приходите, висок ефект на оперативния лост, почти нулеви капиталови разходи. Apple носи ин на същата тема: рекордни продажби на устройства, силен свободен паричен поток, умерен растеж и предпазливо отношение към инвестициите в инфраструктура.
Често задавани въпроси
Защо Palantir и Apple се разглеждат като ин и ян?
Защото изборът им по отношение на изкуствения интелект е структурен. Palantir прави изкуствения интелект център на бизнеса си; Apple го държи като пласт върху вече изградената си система. Това противопоставяне обаче не е вечно.
Защо при Palantir не се вижда рентабилност по сегменти?
Защото компанията не публикува оперативна печалба поотделно за търговския и държавния сегмент, нито за американския и международния. Затова изводите за ефекта на оперативния лост остават на нивото на компанията като цяло.
Какво означава почти нулевият капиталов разход на Palantir?
Означава, че растежът и възвръщаемостта към акционерите се финансират изцяло от операциите. Компанията не се нуждае от големи инвестиции в инфраструктура, за да увеличи приходите си. Същевременно високите разходи за възнаграждения в акции продължават да разреждат дяловете на акционерите.
Защо Apple не инвестира толкова агресивно в инфраструктура за изкуствен интелект?
Защото моделът ѝ е различен. Apple разполага с огромна инсталирана база и висока рентабилност на услугите и предпочита да интегрира външни модели или да изпълнява модели на устройствата си, вместо да строи собствени центрове за данни в мащаба на големите доставчици на облачни услуги.
Има ли смисъл да се държат и двете акции в един портфейл?
Има, ако инвеститорът разбира, че те не се заместват, а се допълват, и ако спазва сценариите за преразглеждане на позициите. Двете заедно покриват и ян, и ин на темата, но само ако инвеститорът е готов да приеме и високата волатилност на първата, и ограничения възходящ потенциал на втората при текущите цени.
Важно предупреждение
Тази статия има единствено информационна и образователна цел и не представлява финансов съвет, инвестиционна препоръка или професионален съвет от какъвто и да е вид. Изразените мнения са лични на автора и не са препоръки за покупка, продажба или държане на ценни книжа, активи или инвестиции. Инвестирането носи значителни рискове, включително възможността за пълна загуба на вложените средства. Миналите резултати не са гаранция за бъдещи такива. Всеки читател трябва да извърши собствено независимо проучване, да се консултира с квалифициран финансов съветник и внимателно да прецени своето финансово състояние, толерантност към риск и инвестиционни цели, преди да вземе каквото и да е решение. Авторът и borsite.net не носят отговорност или задължение за каквито и да е загуби, произтичащи от използването на информацията в статията.