След битката при Акциум през 31 г. пр.н.е. Октавиан разбива флота на Марк Антоний и Клеопатра и става единственият владетел на римския свят. Две години по-късно той влиза в Рим не като завоевател с войска, а като човек, който формално възстановява републиканските институции, докато в действителност съсредоточава властта в свои ръце. Истинското устройство на новия ред обаче не се вижда в деня на триумфа му, а в годините след него, когато става ясно кои от старите институции запазват силата си и кои отстъпват пред новата власт.
Пазарът в първите часове след изборите реагира на самия триумф. Въпросът е какво ще стане, когато се види кои обещания могат да бъдат изпълнени и кои ще се превърнат в политическо боричкане.
Междинните избори от 3 ноември 2026 г. преобърнаха контрола върху Конгреса и ключови губернаторски постове. Демократите взеха и Сената, и Камарата на представителите и превзеха щати, които дълго се смятаха за републикански крепости. В Тексас Джеймс Таларико стана първият демократ, избран за сенатор от 1988 г. насам. Джина Инохоса стана първият демократичен губернатор на щата от над три десетилетия. Подобни резултати видяхме в Джорджия и Охайо. Движещата сила беше комбинацията от високите цени, митата и войната в Иран, която от февруари държи цените на горивата високи и поддържа инфлационния натиск.
Пазарната реакция в първите часове беше класическа за закриване на позиции, отворени заради очаквания за бърза дерегулация и ускорено строителство. Фючърсите върху S&P 500 и особено върху Nasdaq-100 поевтиняха рязко (съответно с до 1,3 % и 2,3 %), доходността по 10-годишните държавни облигации падна с около 6 базисни пункта до 4,90 %, доларът отслабна, златото поскъпна, а биткойнът се плъзна под 76 000 долара. Най-острият удар обаче дойде от Тексас. Новият губернатор Джина Инохоса водеше кампания с обещание за мораториум върху нови центрове за данни, докато законодателният орган не приеме по-строги правила за електроснабдяване, водно разпределение и местни разходи. Още през август и септември Грег Абът сам спря новите присъединявания на центрове за данни към мрежата и свързаните с тях екологични разрешителни до одит на ERCOT, но Инохоса обещава по-широк и по-траен мораториум. По оценки на Jefferies и Wells Fargo Тексас е отговорен за около 26-27 % от планирания американски капацитет за такива центрове, а според Jefferies около 13,3 гигавата обявени мощности са застрашени от забавяне. Същите сигнали идват от новите губернатори демократи в Джорджия и Охайо. До сутринта на 4 ноември обаче фючърсите обърнаха посоката и търгуваха с около 1 % нагоре, а биткойнът възстанови почти цялата загуба.
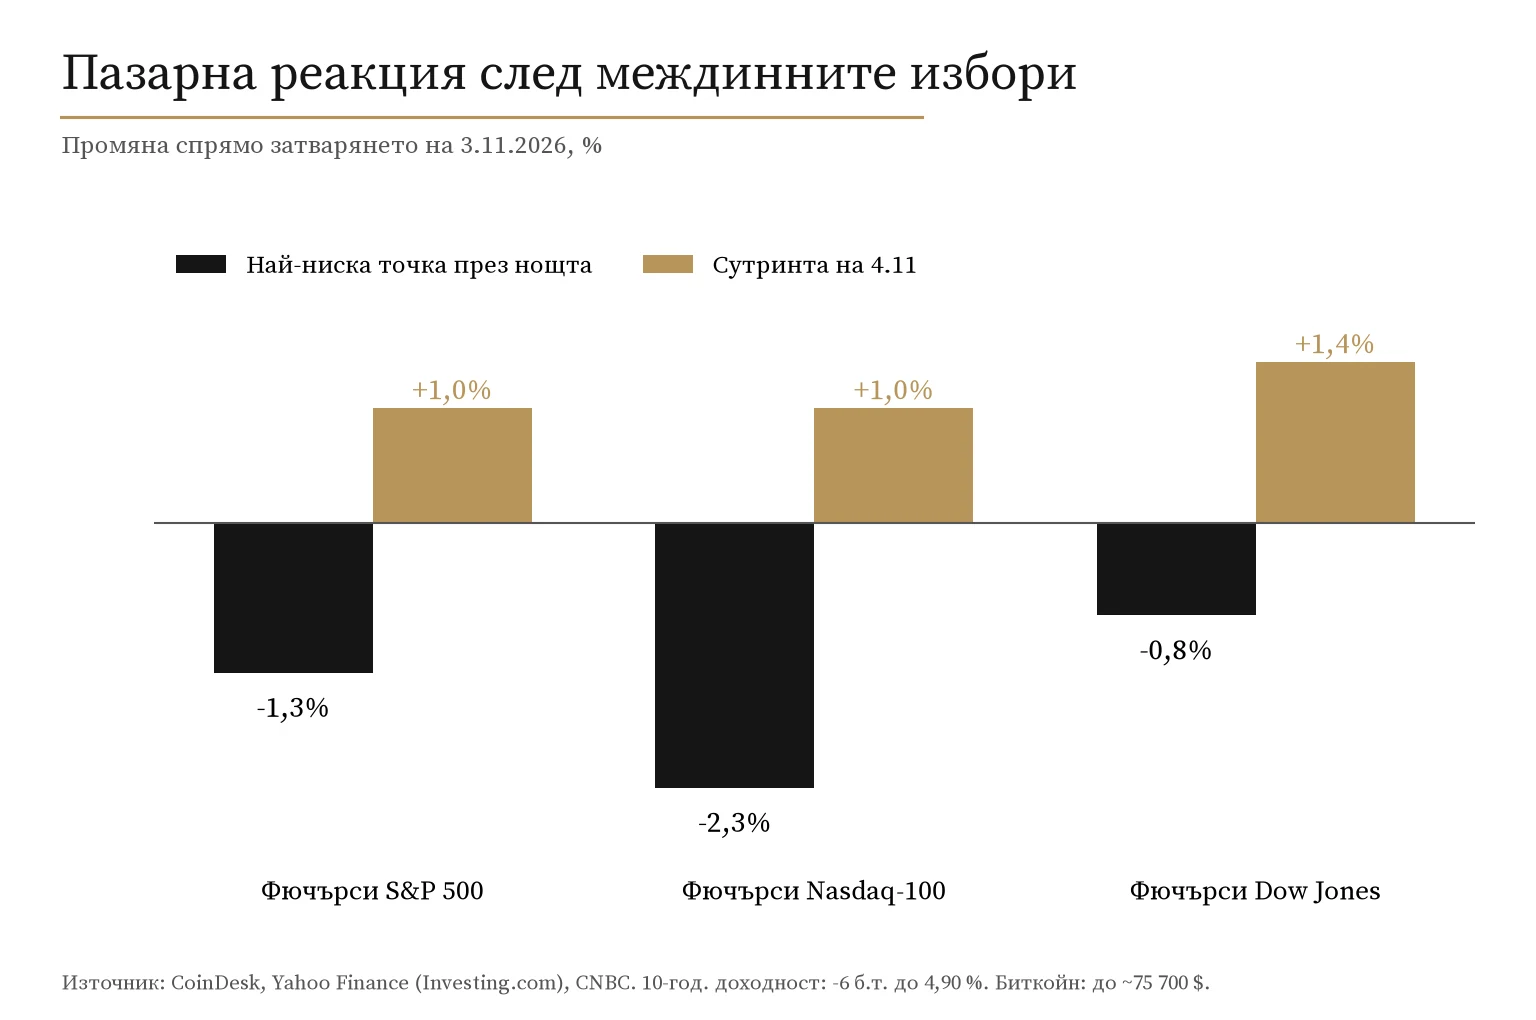
Част от спада при пазара на акции и крипто активи в първите часове след изборите може да се дължи и на закриване на вече отворени позиции, на по-ниска ликвидност в ранните часове на търговия или на по-обща политическа несигурност, която не е свързана само с Тексас. Именно заради центровете за данни технологичният сегмент понесе по-остър удар от останалата част от пазара, като акциите на операторите на центрове за данни изостанаха с около 1,5-2 процентни пункта от производителите на енергия и от широкия технологичен индекс още в първите часове. Пазарът реагира на случващото се в Тексас, защото видя в него конкретен риск за ритъма на капиталовите разходи, които вече са отразени в оценките на Nvidia, на доставчиците на облачни услуги и на компаниите, които строят самите центрове.
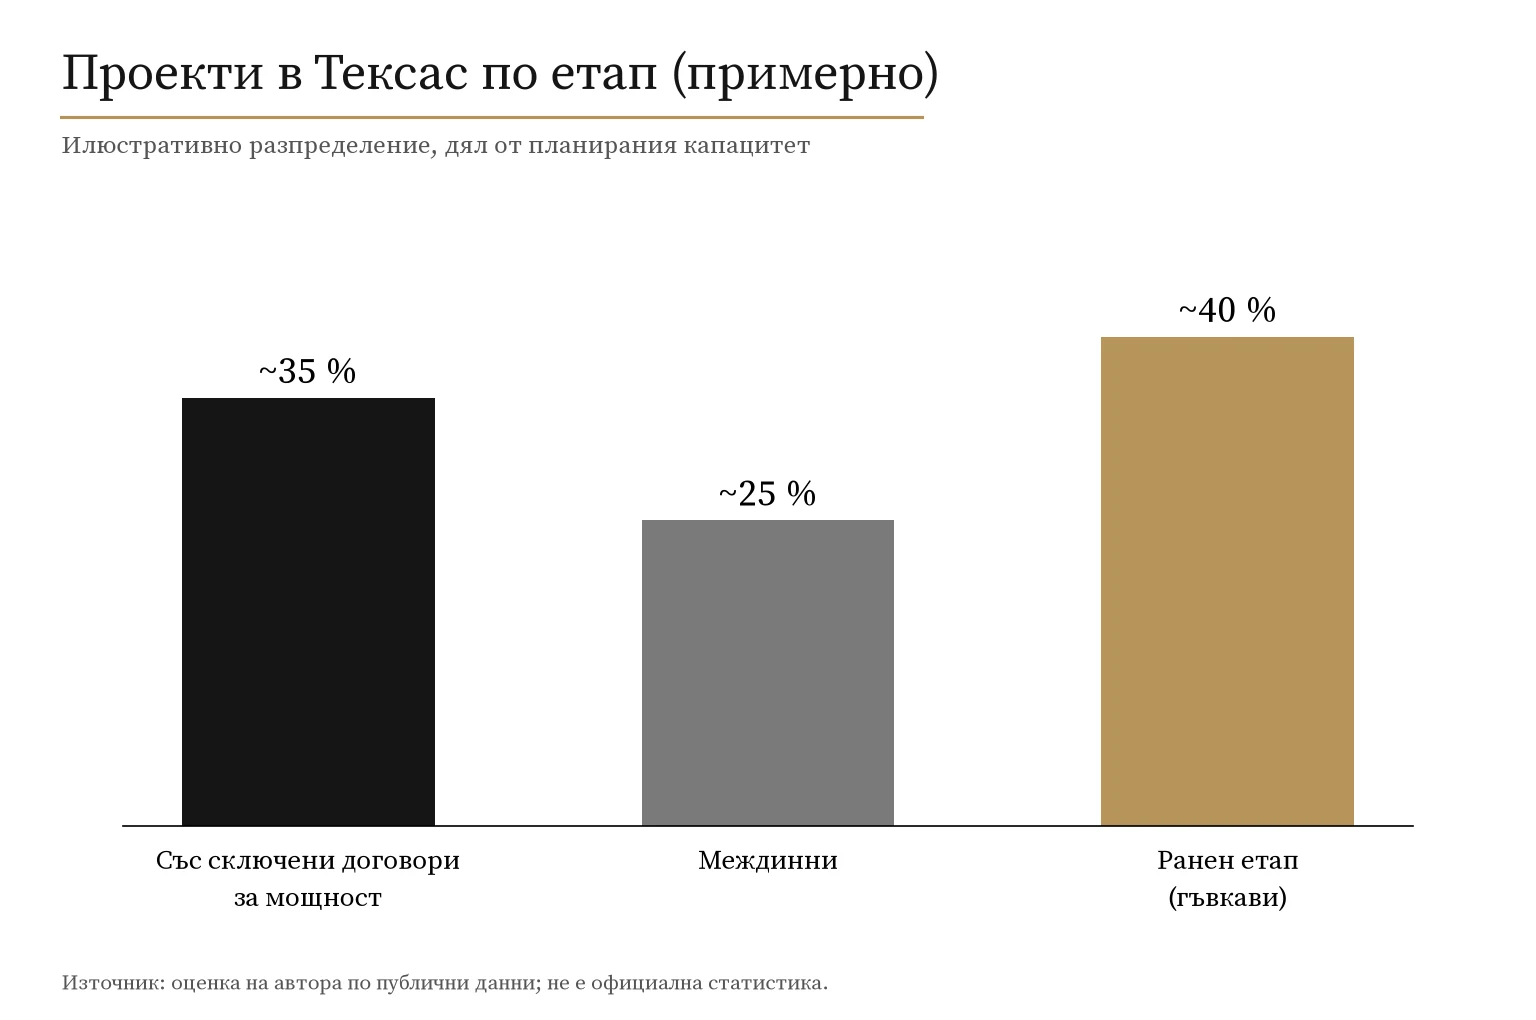
Не всички от тях обаче са еднакво уязвими. Делът на проектите със сключени договори за електрическа мощност варира според източниците между 30 и 40 %. За тях забавянето означава по-високи разходи и по-дълъг срок, но не автоматична отмяна. Междинният етап е по-неясен, а ранният - още повече. Част от проектите в първоначален етап могат да бъдат преместени в щати с по-благоприятна регулация в рамките на 18-24 месеца. Между една трета и половината от тези проекти биха могли да се преместят в щати с по-голям резерв в мрежата, без да се натъкнат на същите пречки, като оценката се основава на публично обявени планове за алтернативни локации и на разговори с разработчици и консултанти, които работят по такива локации. Останалата част би попаднала в щати с вече натоварена мрежа или с местни политически дебати по темата. Разликата между вече поетите разходи и проектите, които още могат да бъдат променени или преместени, определя дали ударът върху оценките ще бъде еднократен или ще се разтегли във времето. Пазарът засега оценява всички обявени проекти като еднакво застрашени, което преувеличава непосредствения риск и подценява възможността за преразпределение.
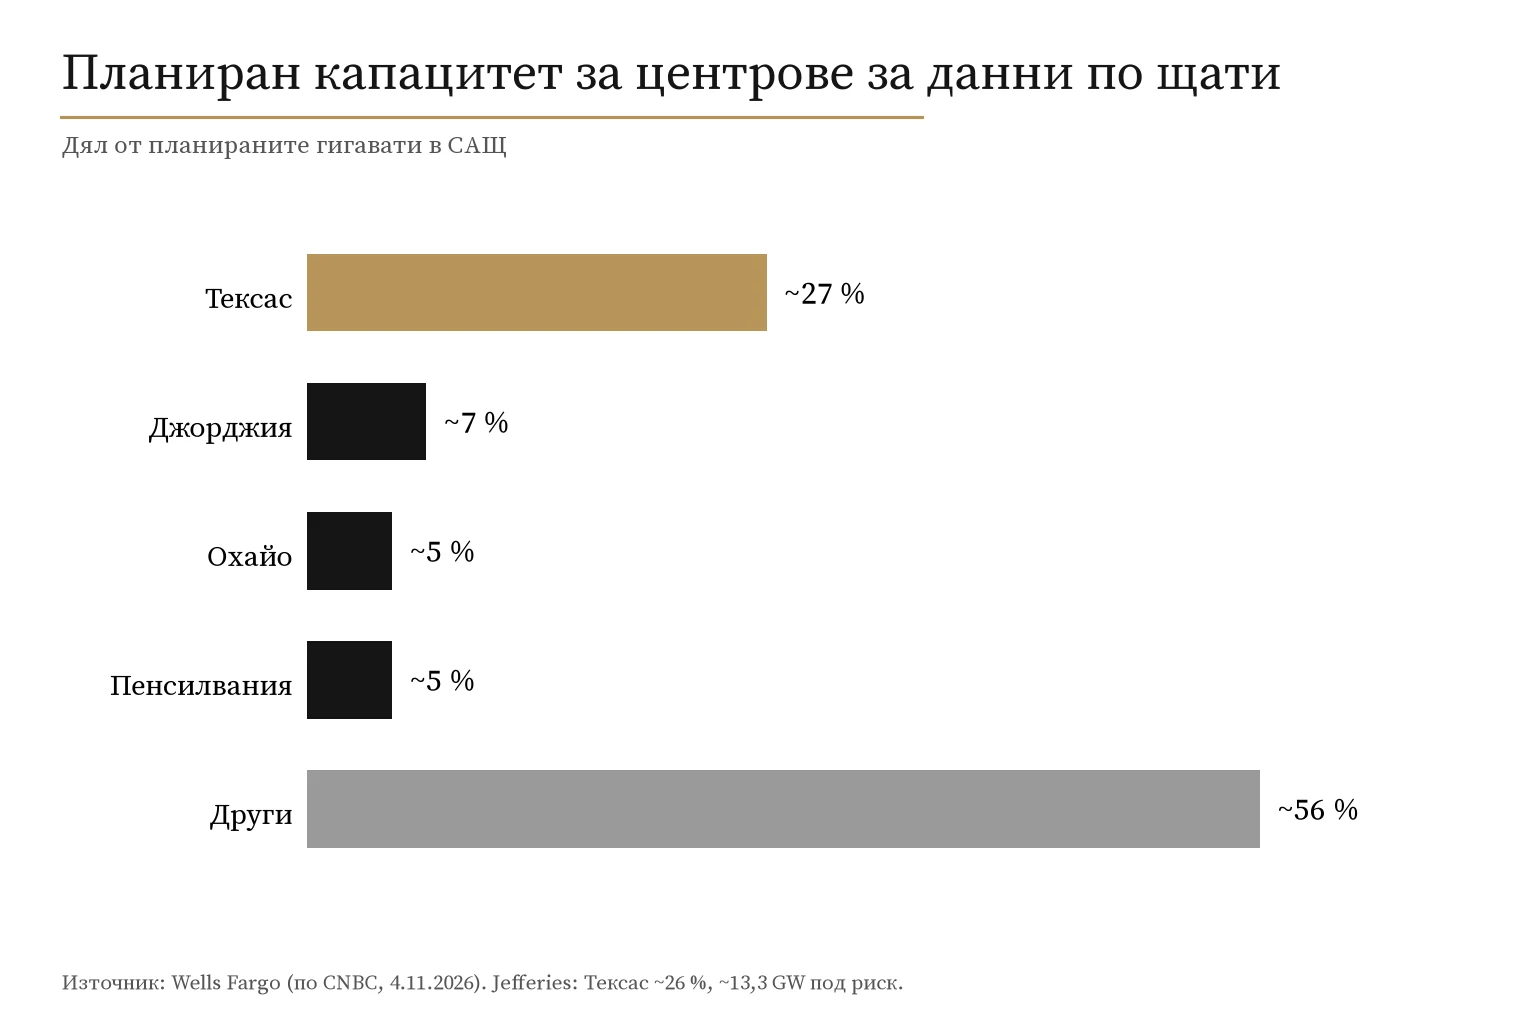
| Щат | Дял от планирания капацитет |
|---|---|
| Тексас | ~27 % |
| Джорджия | ~7 % |
| Охайо | ~5 % |
| Пенсилвания | ~5 % |
| Други | ~56 % |
| Категория | Дял | Характеристика |
|---|---|---|
| Със сключени договори за мощност | ~35 % | Вече поети разходи; забавяне, но рядко отмяна |
| Междинни | ~25 % | В процес; чувствителни към срокове |
| Ранен етап (гъвкави) | ~40 % | Могат да бъдат преместени в рамките на 18-24 месеца |
Правните и процедурните възможности на новите губернатори са ограничени. Мораториумът, обещан от Джина Инохоса, най-вероятно не може да бъде въведен само с нейна заповед. Той ще изисква или закон, приет от законодателния орган на Тексас, или административни правила, които компаниите с вече издадени разрешения или със сключени договори за електрическа мощност могат да оспорят в съда. В първите шест до дванадесет месеца реалният ефект вероятно ще бъде забавяне на нови разрешения и по-строг преглед на проектите без сключени договори, а не масово спиране на вече напреднали строежи. Съдебните оспорвания могат да удължат процеса до към 2027 г. Същите ограничения важат и за губернаторите в Джорджия и Охайо.
Федералните инструменти могат да добавят допълнителна несигурност дори ако щатските мораториуми се окажат по-ограничени. Бюджетна клауза, която ограничава финансирането на определени мрежови проекти, или разследване, което изисква данни от електроразпределителни дружества за договорите им с центрове за данни, могат да засегнат ритъма на строителството косвено. Подобни инструменти са били използвани в миналото срещу други енергийни и инфраструктурни проекти, включително при споровете за тръбопроводи и за възобновяеми мощности, което показва, че такъв натиск е възможен, макар и да не е решаващ.
Стимулите на местните власти, на електроразпределителните дружества и на собствениците на земя обаче могат да забавят или да смекчат този процес. В Тексас част от общините и окръзите вече са се възползвали от данъчни облекчения и от работни места, свързани с центровете за данни. Електроразпределителните дружества имат интерес от нови дългосрочни договори за мощност. Тези интереси не могат да повлияят на политическото обещание на губернатора, но могат да създадат вътрешна съпротива срещу потенциален мораториум и да ограничат скоростта, с която той се превръща в административна практика.
Преместването на част от ранните проекти има последици и не е лесно начинание. Ако то се случи в щати с вече натоварена електрическа мрежа - например Аризона или Вирджиния - създава по-силен натиск върху цените за присъединяване към мрежата и върху политическата реакция, отколкото преместването в щати с по-голям свободен капацитет. Високите цени на тока засягат операторите на центрове за данни по-силно, отколкото производителите на енергия, които могат да спечелят от по-високи цени, ако присъединяванията към мрежата не се забавят съществено. Ако затрудненията с разрешителните за строеж засегнат и изграждането на електрическата мрежа, компаниите, които строят преносната инфраструктура, също ще бъдат под натиск. Ефектът вътре в инфраструктурния сегмент не е еднакъв. Това вече се вижда в относителното изоставане на акциите на операторите на центрове за данни с около 1,5-2 процентни пункта спрямо акциите на производителите на енергия.
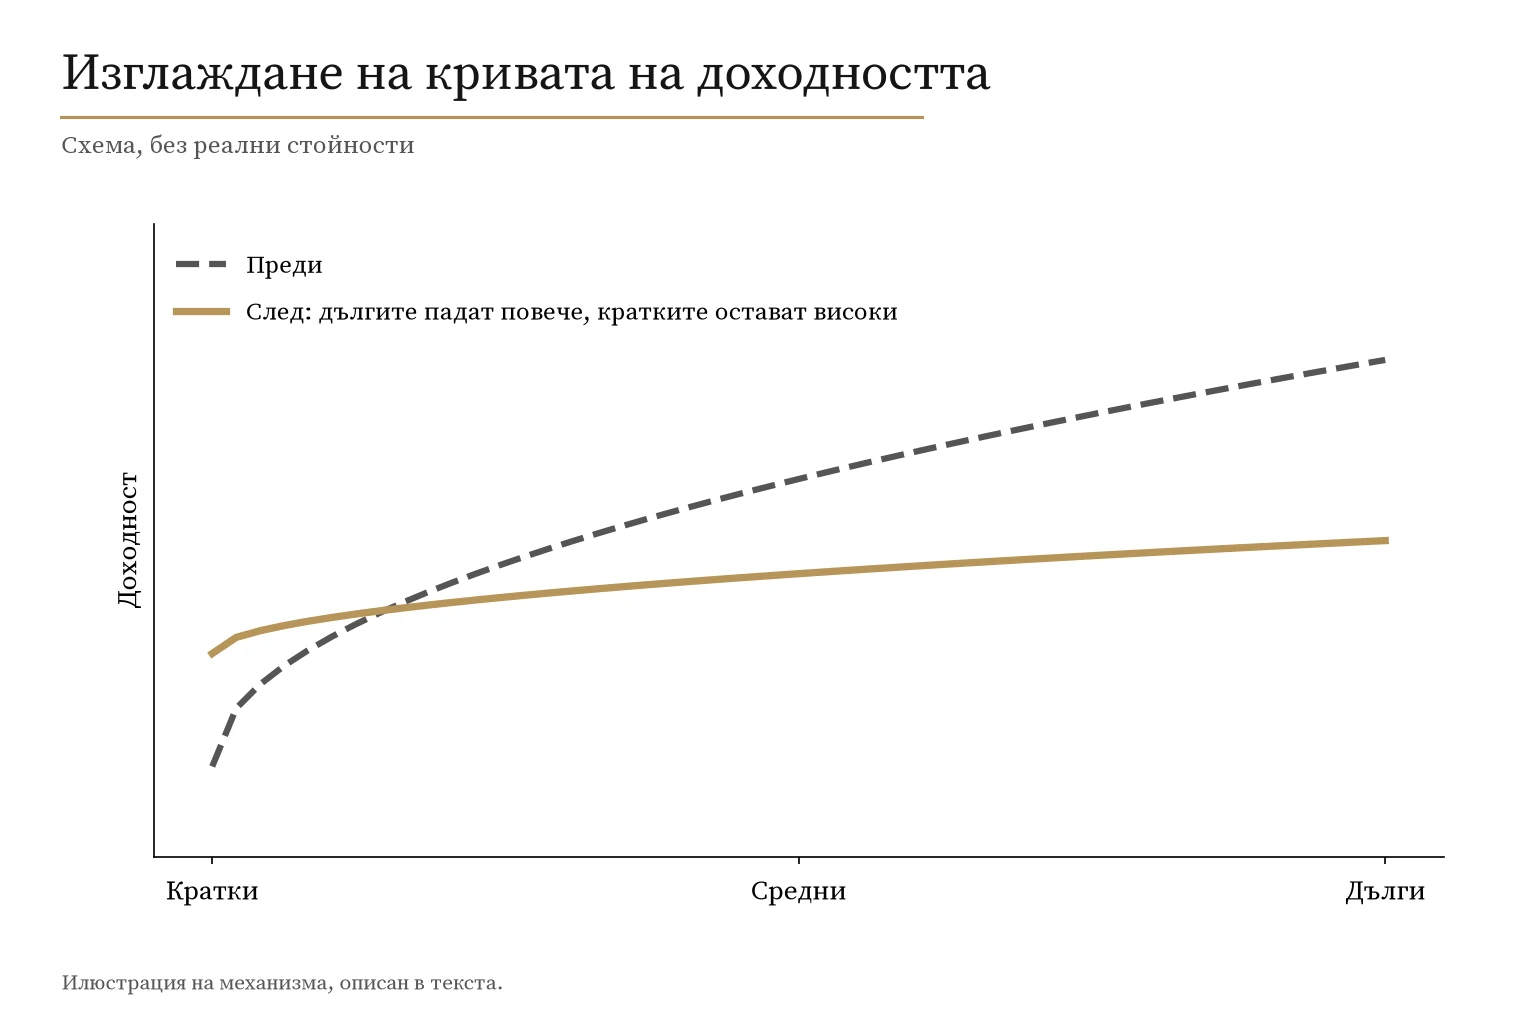
Фискалният ефект също е по-сложен от простото очакване за по-бавен темп на нарастване на разходите. Спадът на дългосрочната доходност при едновременно отслабване на долара и при запазена инфлационна премия (която войната в Иран поддържа) променя реалните лихви. Ако спадът е по-силен в дългосрочния край на кривата, а краткосрочните лихви остават по-високи заради енергийния натиск, кривата се изглажда или дори се обръща допълнително. Дефицитът остава около 6 % от БВП (6,2 % за фискалната 2026 г.), а лихвените плащания вече надхвърлят разходите за отбрана. Бесент обещава дефицит от около 3 % от БВП до края на мандата на настоящата администрация, но пазарът не очаква сериозна фискална консолидация, а само по-бавен темп на нарастване на разходите. Реалните лихви и формата на кривата на доходността обаче влияят самостоятелно върху това колко привлекателни са акциите в сравнение с облигациите.
За криптото спадът не идва само от забавеното законодателство или от риска от разследвания на сделки, свързани с администрацията на Тръмп. Натискът върху цените идва главно през реалните парични потоци. ETF-ите върху биткойн вече бяха под натиск преди изборите: само на 30 октомври и 2 ноември от тях излязоха нетно около 1,04 милиарда долара. Част от институционалното търсене е чувствително към политически риск в хоризонт от две-три тримесечия, докато друга част е по-консервативна. Потоците могат да се забавят и по причини, които не са свързани с изборите - например желание у инвеститорите за намаляване на риска или промяна в корелацията с Nasdaq. Сравнение на потоците в биткойн ETF-и с потоците в други рискови активи би помогнало да се различи политическият риск от по-широкото намаляване на риска. При предишни периоди на регулаторна несигурност потоците в ETF-и се забавяха за няколко тримесечия, преди да се възстановят, ако дългосрочната рамка не се променяше съществено. Наблюдаемите маркери тук са промяна в седмичните или месечните потоци в ETF-и, коментари на големите участници в сектора и регулаторни сигнали от конкретни агенции. Ако потоците се забавят, а цената се възстановява, това би подсказало, че чувствителната институционална част е по-малка, отколкото се предполага, или че забавянето идва от повече фактори. Ако и двете се забавят, а потоците в други рискови активи не се забавят в същата степен, политическият риск е по-съществен. Историческите средни стойности след междинни избори показват, че биткойнът често се възстановява в следващите 12 месеца, но тези възстановявания са реализирани в среда, в която регулаторната несигурност не е била толкова тясно свързана с конкретен политически конфликт.
Историческият контекст също заслужава внимание, но не бива да се приема за водещ при решенията ни. От 1950 г. досега S&P 500 е бил на по-високи нива 12 месеца след всички 19 междинни избора, със средна възвръщаемост около 15 %. Разделеният Вашингтон често съвпада с по-добри, а не по-слаби резултати на пазарите. Между полюсите „забавянето се материализира бързо и корекцията е по-дълбока“ и „забавянето не се материализира и възстановяването е по-вероятно“ стои междинният сценарий, при който забавянето и оскъпяването на проектите не спират капиталовите разходи, но ги разпределят във времето и повишават цената на капитала за самите проекти. В такъв случай оценките на инфраструктурните играчи се коригират, докато крайното търсене на изчислителна мощност остава високо. Този сценарий става по-вероятен, ако новите разрешения се забавят, но вече договорените проекти продължат и ако част от ранните проекти се преместят, без да срещнат незабавна съпротива в приемащите щати.
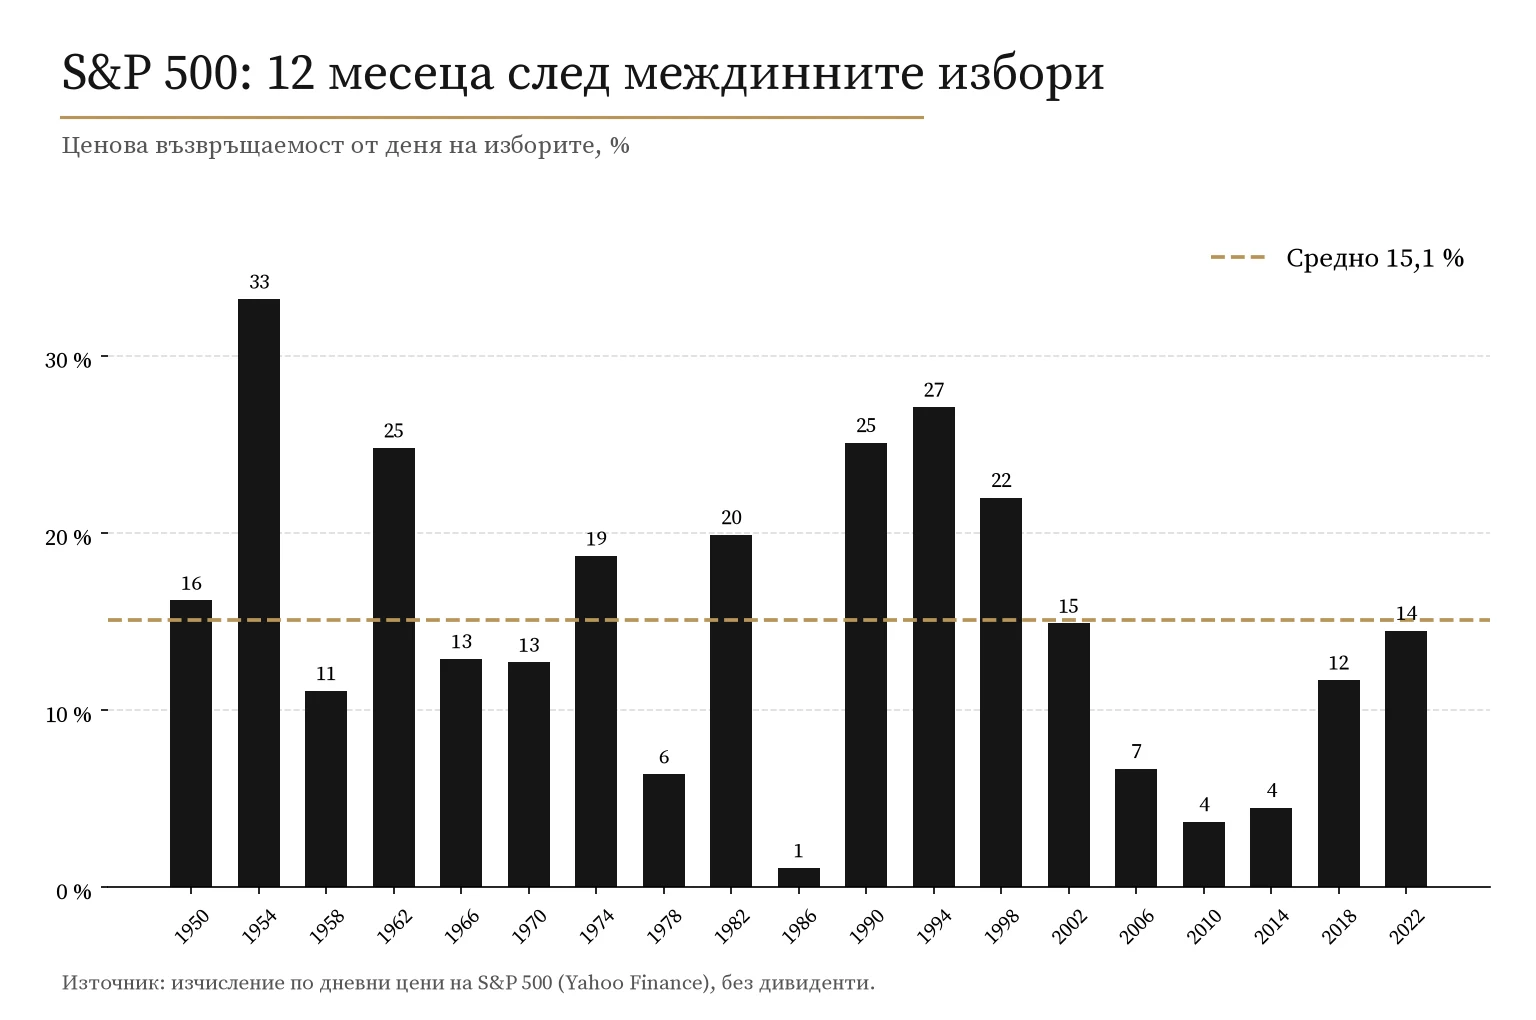
| Период | Средна възвръщаемост | Положителни случаи |
|---|---|---|
| Всички от 1950 г. (19 избора) | ~15 % | 19 от 19 |
| Най-слаба (1986 г.) | ~1 % | - |
| Най-силна (1954 г.) | ~33 % | - |
Част от пазара вече приема забавянето на нови разрешения в Тексас като вероятно, което се вижда в относителното изоставане на операторите на центрове за данни с около 1,5-2 процентни пункта. Спорно остава дали това забавяне ще се разпространи върху проекти със сключени договори и дали преместването им в други щати ще бъде достатъчно бързо, за да запази общия ритъм на капиталовите разходи. Междинният сценарий би бил опроверган, ако в следващите шест месеца се появят конкретни административни решения в Тексас, които спират вече напреднали проекти със сключени договори за мощност, ако съдебни решения потвърдят сериозен мораториум без съществени изключения, ако данните покажат реално отменени или преместени в други щати гигавати в обем, който надхвърля ранния етап, или ако ритъмът на поръчките към доставчиците на оборудване спадне устойчиво.
Войната в Иран влияе по два различни начина. Единият е прекият ефект върху инфлацията и върху реалните доходи на потребителите, а другият е ефектът върху маржовете на компаниите, които са големи потребители на електрическа енергия. Ако цената на тока остане висока едновременно с по-бавното издаване на разрешителни, ударът върху възвръщаемостта на проектите за центрове за данни е двоен и не се отразява еднакво върху всички технологични компании.
Първата реакция на пазара вече е факт и е отразена в цените, но въпросът е дали ще бъде последвана от втора вълна, когато конкретните решения на новите губернатори в Тексас, Джорджия и Охайо станат ясни и когато се види какви процедурни, съдебни, местни и федерални ограничения ще срещнат. Ако решенията потвърдят забавяне и оскъпяване, които разпределят капиталовите разходи във времето, корекцията в инфраструктурния сегмент може да се окаже по-продължителна. Ако решенията се окажат по-гъвкави или ако проектите се преместят в значителен обем без незабавна съпротива в приемащите щати, историческият модел на възстановяване остава по-вероятен. Пазарът е отразил част от риска и дали ще получи потвърждение зависи от наблюдаемите стъпки.
В „Война и мир“ Толстой показва как големите събития изглеждат решени в момента на сблъсъка, а после се оказва, че изходът се определя от хиляди по-малки решения, взети много преди деня на битката. Първата реакция на пазара вече е факт. Дали тя ще се превърне в продължителна преоценка, или ще остане епизод, зависи от решенията, които тепърва ще бъдат взети на политическата сцена.
Често задавани въпроси
Трябва ли портфолиото да се ребалансира веднага след изборите?
Не. Първата реакция вече е отразена в цените. Ребалансиране има смисъл само ако конкретните решения потвърдят по-дълготрайно разтягане на капиталовите разходи във времето или ако енергийните цени останат високи достатъчно дълго, за да засегнат маржовете на операторите на центрове за данни.
Кои проекти за центрове за данни в Тексас са най-изложени?
Най-изложени са тези без сключени договори за електрическа мощност и в ранен етап. Проектите с вече осигурена мощност могат да понесат забавяне и по-високи разходи, но по-рядко биват отменяни. Между една трета и половината от „гъвкавите“ проекти, по оценки основани на публично обявени планове и на разговори с разработчици и консултанти, биха могли да се преместят в щати с по-голям резерв в мрежата.
Как войната в Иран влияе различно върху технологичните компании?
Високите цени на горивата повишават инфлацията и намаляват реалните доходи, като същевременно увеличават цената на електрическата енергия за операторите на центрове за данни. При съчетание с по-бавно издаване на разрешителни ударът върху възвръщаемостта е двоен. Производителите на енергия могат да спечелят, ако новите мощности към мрежата не се забавят, което вече се отразява в относителното им представяне с около 1,5-2 процентни пункта.
Защо историческата възвръщаемост не гарантира същото за биткойн и етериум?
Настоящият цикъл зависи по-силно от притока в ETF-и. Част от институционалното търсене е чувствително към политически риск в близките две-три тримесечия, но потоците могат да се забавят и по други причини. Сравнение с потоците в други рискови активи би помогнало да се различи дали политическият риск е по-висок. Ако потоците се забавят, а цената се възстановява, склонността за поемане на риск е по-малка или забавянето се дължи на друга причина. Ако и двете се забавят, а другите рискови активи не, политическият риск е съществен за сектора.
Каква форма на кривата на доходността би била най-неблагоприятна за акциите?
Ситуация, в която дългосрочните лихви падат по-силно, докато краткосрочните остават високи заради скъпия ток и горивата. Инфлационната премия не изчезва и кривата на доходността се изглажда.
Важно предупреждение
Тази статия има единствено информационна и образователна цел и не представлява финансов съвет, инвестиционна препоръка или професионален съвет от какъвто и да е вид. Изразените мнения са лични на автора и не са препоръки за покупка, продажба или държане на ценни книжа, активи или инвестиции. Инвестирането носи значителни рискове, включително възможността за пълна загуба на вложените средства. Миналите резултати не са гаранция за бъдещи такива. Всеки читател трябва да извърши собствено независимо проучване, да се консултира с квалифициран финансов съветник и внимателно да прецени своето финансово състояние, толерантност към риск и инвестиционни цели, преди да вземе каквото и да е решение. Авторът и borsite.net не носят отговорност или задължение за каквито и да е загуби, произтичащи от използването на информацията в статията.