

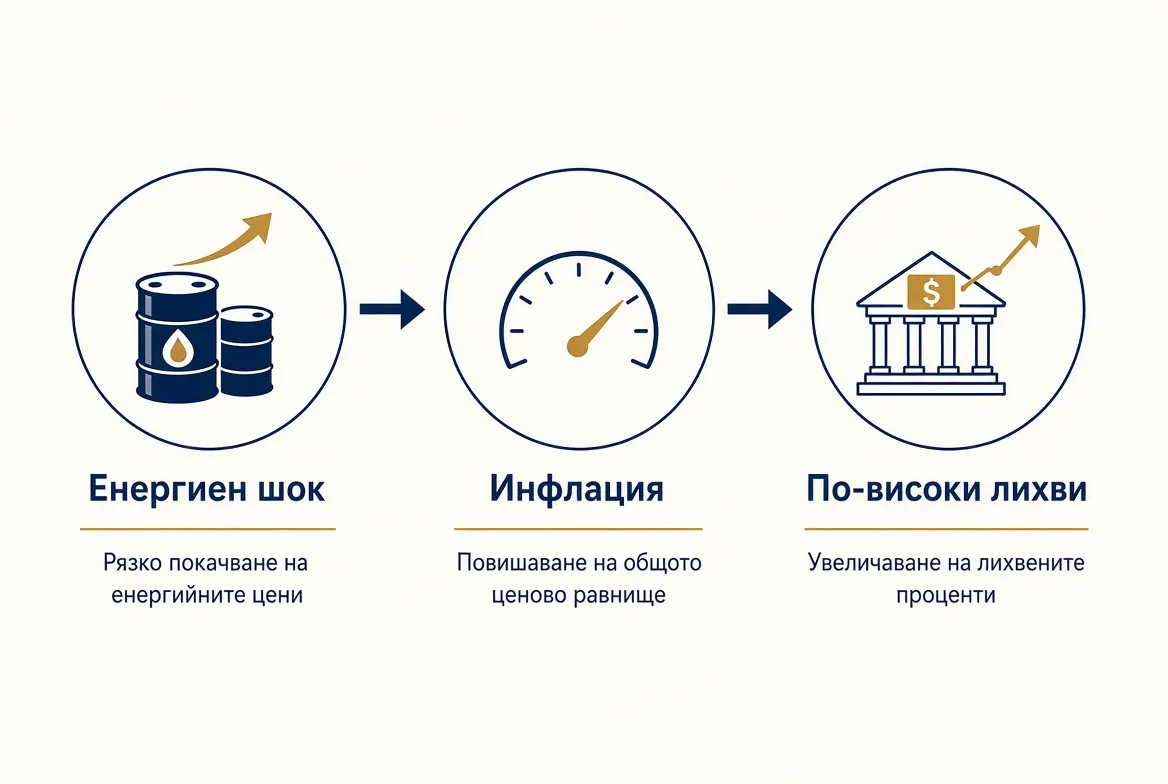
Енергийните шокове вдигат инфлацията, инфлацията принуждава централната банка да вдига лихвите, а по-високите лихви променят условията за кредита.
През втората половина на 1970-те години инфлацията в Съединените щати излезе от контрол не заради едно-единствено събитие, а заради натрупване на фактори, които се подхранваха взаимно. Инфлацията е устойчивото покачване на общото равнище на цените. Когато тя се ускори, парите губят покупателна способност, а централните банки обикновено вдигат лихвите, за да охладят търсенето и да ограничат по-нататъшното поскъпване. Двата петролни шока - през 1973 г. след ембаргото на арабските производители и през 1979 г. след революцията в Иран - вдигнаха рязко цената на енергията и я пренесоха в цялата икономика. В същото време фискалната политика оставаше експанзивна, а Федералният резерв дълго време не реагираше достатъчно решително, отчасти защото се страхуваше от рецесия и отчасти защото инфлационните очаквания вече се бяха вкоренили. Работниците искаха по-високи заплати, за да компенсират поскъпването, фирмите вдигаха цените, за да покрият по-високите разходи, и кръгът се затваряше. До 1979 г. инфлацията надхвърли 11 процента на годишна база, а дългосрочните лихви се качиха заедно с нея.
Пол Волкър пое председателството на Федералния резерв през август 1979 г. с ясната задача да счупи този кръг. Той не се ограничи с плахи стъпки. Основната лихва беше вдигната агресивно, в определени моменти над 19 процента, а паричното предлагане беше стегнато. Целта беше да се убедят пазарите, фирмите и домакинствата, че инфлацията няма да бъде толерирана. Цената беше тежка рецесия в началото на 1980-те, висока безработица и рязък скок в разходите за обслужване на дълг. Банките отчитаха в тази среда в реално време. Високите доходности първо разширяваха нетния им лихвен доход, защото можеха да преоценят заемите по-бързо, отколкото депозитите. Същевременно инфлационните данни решаваха дали Федералният резерв ще продължи да стяга, или ще спре. Качеството на кредита се следеше отблизо, защото по-скъпият дълг и по-слабата икономика започваха да натоварват кредитополучателите.
Днес ситуацията не е идентична и разликите са съществени. Инфлацията не е двуцифрена, основната лихва не се доближава до нивата от началото на 1980-те, а икономиката не е в дълбока рецесия. Доходността по десетгодишните американски държавни облигации около 5,19 процента е висока спрямо последните години, но не е извънредна в по-дълъг исторически план. Приликата е само в механизма: пазарната цена на дългосрочния паричен ресурс се предава в кредитните решения на банките, а инфлационните данни решават дали този натиск ще се затвърди, или ще отслабне. Федералният резерв вече вдигна лихвата през септември и по-голямата част от участниците в неговата точкова диаграма очакват още една стъпка до края на годината. Петролът сорт Brent се търгува близо до 105 долара за барел, а JPMorgan Chase, Goldman Sachs, Citigroup и Wells Fargo отчитат резултатите си за третото тримесечие в същия ден, в който пазарът чака индекса на потребителските цени за септември. Въпросът, на който тези числа ще отговорят, не е дали печалбите ще надминат консенсуса с няколко цента. Той е дали високият дълъг край на кривата на доходност вече се превръща от пазарен сигнал в реално оскъпяване на кредита и в по-внимателно отношение към финансирането на инфраструктурата за изкуствен интелект, или маржовете и качеството на портфейлите все още издържат. Предишната статия разгледа задбалансовите ангажименти на хиперскейлърите и SpaceX - специалните дружества, дългосрочните договори за наем и ангажиментите, които още не влизат в консолидирания баланс. Сега погледът се премества към кредиторите, които стоят от другата страна на тези сделки. Публични данни за точния размер на банковата експозиция към финансиране на центрове за данни, чипове или специални дружества в сектора на изкуствения интелект в момента липсват, така че връзката остава принципна и подлежи на проверка чрез коментарите и провизиите в отчетите.
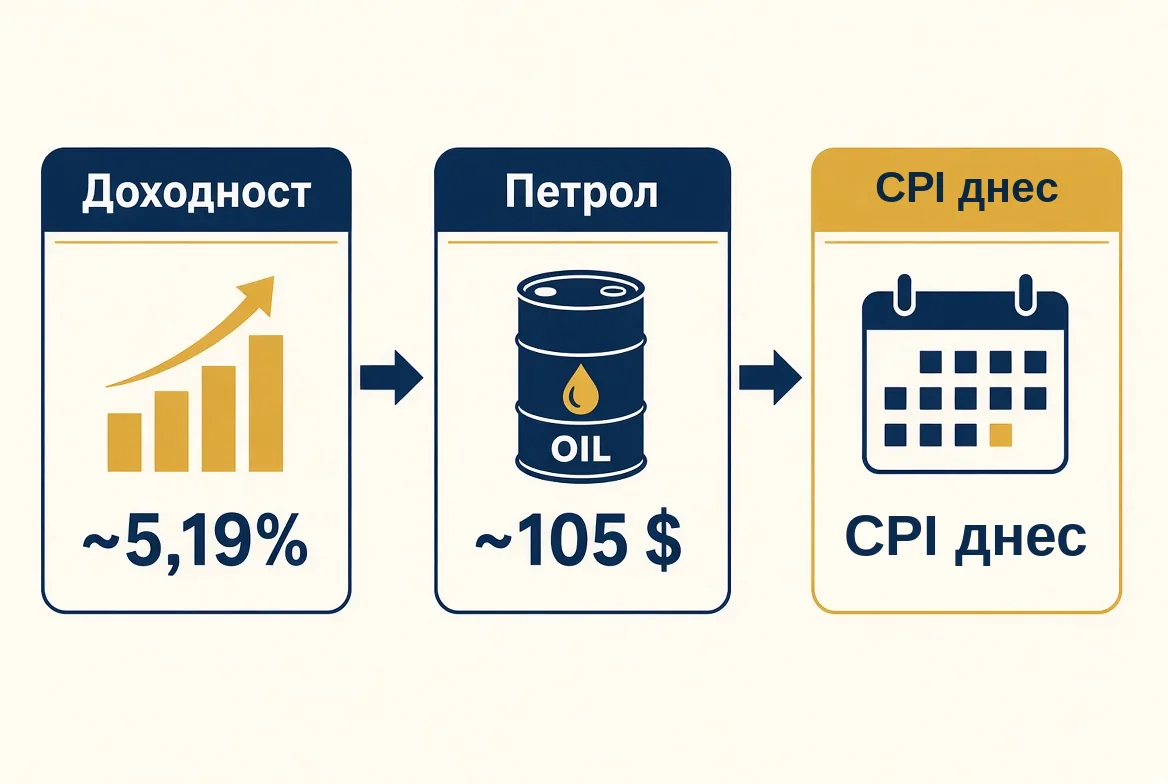
Доходността по дългите книжа, цената на петрола и днешният индекс на потребителските цени са свързани. Енергията държи инфлацията горе, а днешното число ще покаже дали натискът върху доходностите ще се затвърди.
Енергийните цени, подкрепени от напрежението в Близкия изток, държат общия инфлационен индекс горе. В тази среда банките отчитат тримесечие, в което нетният лихвен доход би трябвало да се възползва от по-високите лихви, но инвестиционното банкиране и търговията вече усещат по-скъпия капитал. Консенсусът за JPMorgan е около 5,90-5,93 долара печалба на акция при приходи близо до 51 милиарда долара; за Goldman Sachs оценките се движат в по-широк диапазон около 12,80-13 долара при приходи около 16,8 милиарда. Тези числа обаче имат смисъл само ако се четат заедно с насоките за следващите тримесечия и с коментарите за кредитния риск.
Очаквани резултати преди отчетите на банките
| Банка | Очаквана печалба на акция | Очаквани приходи | Ключов фокус |
|---|---|---|---|
| JPMorgan Chase | 5,90-5,93 $ | ~51 млрд. $ | Нетен лихвен доход и насоки |
| Goldman Sachs | 12,80-13 $ | ~16,8 млрд. $ | Търговия и инвестиционно банкиране |
| Citigroup | ~2,65 $ | ~23,7 млрд. $ | Напредък в преструктурирането |
| Wells Fargo | ~1,84 $ | ~22,3 млрд. $ | Нетен лихвен доход |
За JPMorgan важното е сравнението не само с консенсуса, а и с по-чистия резултат от второто тримесечие след еднократните печалби, който банката сама посочи като по-представителен за текущата си способност да печели.
Банките стоят между спестителите и кредитополучателите. Те приемат депозити и отпускат заеми. Разликата между лихвата, която получават по кредитите, и лихвата, която плащат по депозитите, се нарича нетен лихвен доход. Когато пазарните доходности се качат, този марж обикновено се разширява, ако банката успее да преоцени заемите по-бързо от депозитите. Същевременно по-скъпият капитал може да намали апетита за нови сделки и да направи селекцията на кредита по-строга.
Резултатите от отчетите на банките на 13 октомври
JPMorgan Chase: нетен лихвен доход и насоки
Банката отчете нетна печалба от 15,3 милиарда долара, или 5,57 долара на акция. Еднократните позиции са разходи или приходи, които не се повтарят редовно и не отразяват текущата способност на банката да печели. JPMorgan отчете загуби от преоценка на инвестиционни ценни книжа в размер на 658 милиона долара (0,18 долара на акция). Когато тези позиции се изключат, печалбата на акция е 5,75 долара - под консенсуса около 5,90-5,93 долара. Приходите на управлявана база достигнаха 50,9 милиарда долара, ръст от 8 процента на годишна база. Нетният лихвен доход беше 27,1 милиарда долара (ръст 13 процента), а без пазарите - 24,7 милиарда долара (ръст 6 процента), подкрепен от по-високи депозити, кредитни карти и корпоративни заеми. Разходите достигнаха 27,3 милиарда долара. Провизиите за кредитни загуби бяха 2,74 милиарда долара, с нетни отписвания от 2,2 милиарда и натрупване на резерви от 539 милиона долара. Средните заеми нараснаха с 10 процента на годишна база, средните депозити - с 8 процента.
Банката вдигна насоката си за нетния лихвен доход за 2026 г. без пазарите до около 97,2 милиарда долара и посочи централен сценарий за 2027 г. около 107 милиарда долара. Тези насоки предполагат продължаващ ръст на кредитните обеми и депозитите. Джейми Даймън отбеляза, че икономиката се държи от инвестициите на бизнеса и потреблението, но активността в инвестиционното банкиране се е успокоила през тримесечието: таксите нараснаха с 14 процента на годишна база, но спаднаха с 8 процента спрямо второто тримесечие. Това успокояване поставя въпроса дали по-скъпият капитал вече намалява апетита за големи технологични сделки и емисии. Приходите от пазарите нараснаха с 15 процента, като акциите скочиха с 49 процента. Възвръщаемостта на материалния собствен капитал без еднократните позиции беше 21 процента. Акциите първоначално паднаха с над 3 процента преди отварянето, след което се възстановиха след насоките за нетния лихвен доход. Мултипликаторът цена/печалба на база очаквани печалби за следващите дванадесет месеца остава около 12-13 пъти.
Goldman Sachs: силни резултати от търговия и инвестиционно банкиране
Банката отчете 17,01 долара на акция и приходи от 18,68 милиарда долара - значително над консенсуса около 12,80-13 долара и 16,8 милиарда долара. Нетната печалба достигна 5,29 милиарда долара, ръст от 29 процента на годишна база. Възвръщаемостта на собствения капитал на годишна база беше 18,7 процента. Търговията с акции скочи със 72 процента до 6,44 милиарда долара, подкрепена от финансиране и волатилност, свързана с енергийните цени и геополитиката. Приходите от фиксирани доходи, валути и стоки бяха 3,47 милиарда долара, спад от 1 процент. Таксите от инвестиционно банкиране нараснаха с 21 процента до 3,22 милиарда долара, като консултантските приходи достигнаха рекорд от 1,65 милиарда долара. Дейвид Соломон описа средата като „сложна“, но подчерта, че клиентите продължават да търсят съвети, изпълнение и финансиране. Акциите се покачиха с около 4 процента преди отварянето. Мултипликаторът цена/печалба на база очаквани печалби остава около 14-15 пъти.
Wells Fargo: печалба над очакванията, нетен лихвен доход под тях
Банката отчете 1,87 долара на акция при приходи от 21,87 милиарда долара. Печалбата надмина консенсуса от около 1,84 долара, но приходите и нетният лихвен доход останаха под очакванията. Нетният лихвен доход беше 12,52 милиарда долара, ръст от 5 процента, но под консенсуса от около 12,63 милиарда. Банката посочи влияние на по-ниски лихви по активите с плаваща лихва, по-високи разходи за депозити и спад в безлихвените депозити. Средните заеми нараснаха с 11 процента на годишна база, средните депозити - също с 11 процента. Провизиите за кредитни загуби бяха 1,03 милиарда долара. Чарли Шарф подчерта широкообхватен ръст и по-висока възвръщаемост на материалния собствен капитал (16,3 процента за тримесечието). Акциите се движеха нестабилно и завършиха с лек спад преди отварянето.
Citigroup: печалба и приходи над консенсуса
Банката отчете 2,85 долара на акция при приходи от около 23,85 милиарда долара - над консенсуса около 2,62-2,66 долара и 23,7 милиарда долара. Нетната печалба достигна 5,25 милиарда долара, ръст от 40 процента на годишна база. Таксите от инвестиционно банкиране нараснаха с 9 процента на годишна база до 1,35 милиарда долара, но спаднаха с 13 процента спрямо второто тримесечие. Джейн Фрейзър посочи, че банката очаква да надмине таргета за възвръщаемост за годината и продължава пътя към устойчиви 14-15 процента. Възвръщаемостта на материалния собствен капитал за тримесечието беше 11,5 процента.
Сравнение на резултатите от отчетите на банките
| Банка | Отчетена печалба на акция | Приходи | Ключов коментар |
|---|---|---|---|
| JPMorgan | 5,57 $ (5,75 $ коригирано) | 50,9 млрд. $ | Нетният лихвен доход държи; инвестиционното банкиране се успокоява |
| Goldman Sachs | 17,01 $ | 18,68 млрд. $ | Силна търговия с акции и инвестиционно банкиране |
| Wells Fargo | 1,87 $ | 21,87 млрд. $ | Нетният лихвен доход е под очакванията |
| Citigroup | 2,85 $ | ~23,85 млрд. $ | Над очакванията; инвестиционното банкиране се забавя спрямо предходното тримесечие |
Обобщение от отчетите на банките и какво да следим преди CPI
Нетният лихвен доход държи при JPMorgan и се разширява благодарение на обемите, въпреки по-високите доходности. При Wells Fargo се вижда натиск от разходите за депозити. Инвестиционното банкиране е смесено: Goldman надминава силно, JPMorgan и Citigroup отбелязват успокояване на активността спрямо второто тримесечие. Няма ясни сигнали за рязко стесняване на кредита или за по-високи премии по технологични сделки. Качеството на кредита остава под контрол, без изненадващо нарастване на провизиите. Тези данни потвърждават, че засега маржовете издържат, а каналът за финансиране не се е стеснил видимо. Днешният индекс на потребителските цени в 15:30 ч. българско време ще покаже дали натискът върху доходностите ще се засили.
Три показателя ще покажат дали доходностите над 5 процента вече променят поведението на банките. Първият е нетният лихвен доход и насоките за него. При по-високи доходности маржът между лихвите по кредитите и по депозитите обикновено се разширява, но ако конкуренцията за депозити се засили или ако търсенето на нови кредити се охлади, ръстът може да се окаже по-скромен от очакваното. Ако JPMorgan запази или леко повиши насоките за нетния лихвен доход, това ще потвърди, че маржът държи; ако ги понижи или говори за по-силна конкуренция за депозити, това ще бъде сигнал, че по-високите доходности вече се отразяват на разходите за финансиране. Вторият е инвестиционното банкиране и пазарната активност. JPMorgan беше сигнализирала за ръст от около 15-19% за таксите и за търговията; Bank of America очакваше спад от поне 10 процента в инвестиционното банкиране. Ако резултатите потвърдят по-слаба активност, това ще означава, че по-скъпият капитал вече намалява апетита за емисии и сделки, включително в технологичния сектор. Третият е коментарът за кредитния риск и за експозицията към финансиране на инфраструктура за изкуствен интелект - пряко или през частен кредит и специални дружества. Ако банките започнат да отделят повече провизии или да говорят за по-високи премии за този тип сделки, това ще бъде сигнал, че каналът, който досега финансираше разходите за чипове и центрове за данни, започва да се стеснява. Засега това остава възможност, която отчетите могат да потвърдят или да опровергаят. Кредитните спредове по инвестиционния клас засега остават относително стабилни, без ясно изразено разширение, което прави тезата за стесняване на канала предварителна, а не вече наблюдавана.
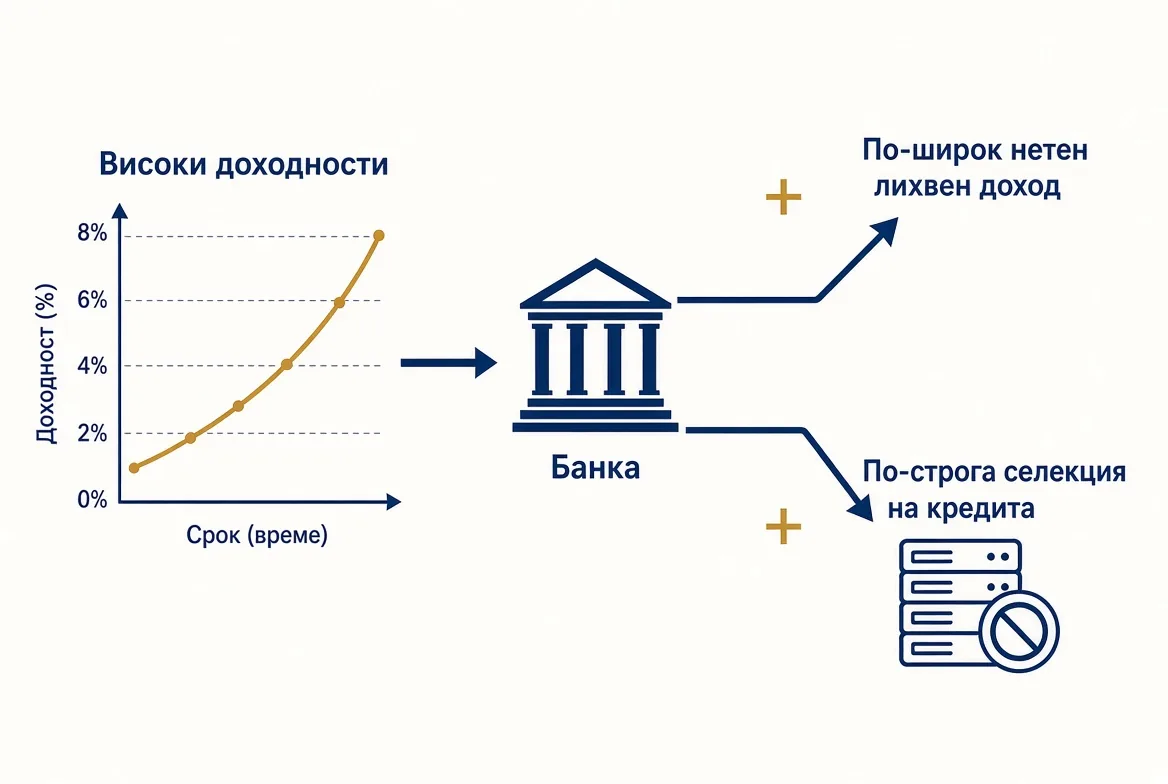
Високите доходности могат едновременно да разширят маржа на банките и да направят кредита по-избирателен, включително за финансиране на инфраструктура за изкуствен интелект.
Септемврийският индекс на потребителските цени, който излиза днес, ще реши дали натискът върху доходностите ще се усили, или ще отслабне. Не става дума да се предсказва числото, а да се види как двата възможни изхода променят картината. Консенсусът за общия индекс се движи около 3,6 процента на годишна база, а за базисната инфлация около 3,1-3,2 процента. Число над консенсуса би затвърдило очакванията за още едно повишение на лихвата и би оказало натиск върху кредитните спредове да се разширят в краткосрочен план. Число под консенсуса би дало основание на пазара да облекчи част от премията в доходностите и да ограничи разширяването на спредовете. Ако енергийният компонент държи общия индекс близо до или над тази граница, а базисната инфлация не се охлажда достатъчно, очакванията за още едно повишение на лихвата ще се затвърдят и дългият край ще остане висок. По-хладно число под тези нива ще даде на пазара основание да облекчи част от премията, която вече е заложена. В двата случая връзката с банките е пряка: по-високи доходности подкрепят нетния лихвен доход в краткосрочен план, но увеличават риска от по-слабо търсене на кредит и от по-високи разходи за финансиране на самите банки. За компаниите, които разчитат на дълг за изграждане на инфраструктура за изкуствен интелект, разликата е още по-ясна. Когато дългият край се задържи над 5 процента, селекцията на проекти става по-строга, а спредовете по инвестиционния клас и по частния кредит се разширяват по-лесно. Въпросът не е дали банките „вярват“ в темата за изкуствения интелект, а дали при сегашните доходности и спредове са готови да поемат още дълг, свързан с чипове и центрове за данни, или започват да искат по-висока премия.
Разликата между банките има значение. JPMorgan и Bank of America имат по-силна основа от нетен лихвен доход и от кредитен портфейл, който може да се възползва от по-високите лихви, стига качеството да се запази. Goldman Sachs и Morgan Stanley са по-чувствителни към пазарната активност и към таксите от инвестиционно банкиране. Ако резултатите покажат, че търговията и сделките издържат, пазарът ще приеме, че високите доходности все още не са стеснили канала за финансиране. Ако се появят предупреждения за по-слаб апетит или за по-високи провизии, селекцията ще се засили - и при банките, и при компаниите, които разчитат на евтин дълг за чипове. Историята познава периоди, в които дългият край на кривата се задържа високо и кредитът не спира веднага, но става по-избирателен: началото на 1980-те и 2022 г.. Сегашната конфигурация не е идентична, но механизмът на предаване от пазарни доходности към кредитни решения е сходен.
За инвеститора в акции значението е следното. Ако банките покажат, че нетният лихвен доход държи и че няма признаци на напрежение в качеството на кредита, секторът може да получи подкрепа от по-високите лихви, въпреки че по-слабите сделки в инвестиционното банкиране ще ограничат част от ръста. За този, който следи технологичния сектор и разходите за изкуствен интелект, въпросът е дали каналът за финансиране остава отворен при сегашните доходности, или започва да изисква по-висока премия. Днес и утре ще се видят резултатите на Bank of America и Morgan Stanley, както и непосредствената реакция на доходностите след публикуването на индекса на потребителските цени. Движението на кредитните спредове и по-подробните коментари за нетния лихвен доход и за частния кредит ще станат по-ясни през следващите седмици. Критерият за наблюдение е именно това: ако маржовете държат и спредовете не се разширяват, пазарът може да продължи да финансира големите сделки за инфраструктура. Ако се появят признаци на по-високи разходи или на по-слаб апетит, селекцията ще стане по-остра - и при банките, и при компаниите, които разчитат на дълг, за да купят чипове, преди приходите да са дошли в пълен размер.
Отчетите и инфлацията няма да дадат окончателен отговор. Те ще покажат обаче дали високите доходности вече са само пазарна цена, или започват да променят реалното кредитиране и готовността да се финансират големите разходи за изкуствен интелект. Ако маржовете държат и няма признаци на напрежение, пазарът може да продължи да финансира разходите. Ако се появят предупреждения, селекцията ще стане по-остра - и при банките, и при компаниите, които разчитат на евтин дълг за чипове. Когато дългият край се задържи над 5 процента, а енергията държи инфлацията горе, апетитът за риск не изчезва. Той се преразпределя.
Често задавани въпроси
Защо септемврийският индекс на потребителските цени е толкова важен точно сега?
Защото той ще покаже дали енергийните цени около 105 долара и напрежението в Близкия изток вече се превръщат в по-устойчив инфлационен натиск, или базисната инфлация остава под контрол. Консенсусът се движи около 3,6 процента за общия индекс и около 3,1-3,2 процента за базисната инфлация. По-горещо число засилва очакването за още едно повишение на лихвата от Федералния резерв и държи дългия край на кривата на доходност висок. По-хладно число дава основание на пазара да облекчи част от премията, която вече е заложена в доходностите над 5 процента.
Какво означава „нетен лихвен доход“ и защо го следим в отчетите на банките?
Нетният лихвен доход е разликата между лихвите, които банката получава по кредитите, и лихвите, които плаща по депозитите. При по-високи пазарни доходности този марж обикновено се разширява, ако банката успее да преоцени заемите по-бързо от депозитите. Ако обаче конкуренцията за депозити се засили или търсенето на нови кредити се охлади, ръстът може да се окаже по-скромен. Насоките за следващите тримесечия показват дали банките очакват маржът да държи. Запазване или леко повишение на насоките е положителен сигнал; понижение или коментари за по-силна конкуренция за депозити са сигнал за напрежение.
Как отчетите на банките се свързват с финансирането на инфраструктурата за изкуствен интелект?
Голяма част от разходите за чипове и центрове за данни се финансират с дълг - директно, през частен кредит или чрез специални дружества, които остават зад баланса на хиперскейлърите. Банките са от другата страна на тези сделки. Публични данни за точния размер на тази експозиция в момента липсват. Ако в отчетите се появят по-високи провизии, по-строги коментари за кредитния риск или сигнали за по-високи премии по такъв тип финансиране, това ще означава, че каналът започва да се стеснява при сегашните доходности. Кредитните спредове по инвестиционния клас засега остават относително стабилни.
По какво се различават JPMorgan и Bank of America от Goldman Sachs и Morgan Stanley в тази среда?
JPMorgan и Bank of America имат по-силна основа от нетен лихвен доход и от кредитен портфейл, който може да се възползва от по-високите лихви, стига качеството да се запази. Goldman Sachs и Morgan Stanley са по-зависими от таксите от инвестиционно банкиране и от пазарната активност. При по-скъп капитал първите две могат да компенсират по-лесно, докато вторите усещат по-бързо спада в апетита за сделки.
Какво да следим през следващите седмици, за да разберем дали натискът се засилва?
Днес и утре ще се видят резултатите на Bank of America и Morgan Stanley, както и реакцията на доходностите след индекса на потребителските цени. Движението на кредитните спредове по инвестиционния клас и по-подробните коментари за нетния лихвен доход ще станат по-ясни през следващите седмици. Ако маржовете държат и спредовете не се разширяват, пазарът може да продължи да финансира големите сделки за инфраструктура. Ако се появят признаци на по-високи разходи за финансиране или на по-слаб апетит за нови сделки, селекцията ще стане по-остра - както при банките, така и при компаниите, които разчитат на дълг, за да купят чипове, преди приходите да са дошли в пълен размер.
Важно предупреждение
Тази статия има единствено информационна и образователна цел и не представлява финансов съвет, инвестиционна препоръка или професионален съвет от какъвто и да е вид. Изразените мнения са лични на автора и не са препоръки за покупка, продажба или държане на ценни книжа, активи или инвестиции. Инвестирането носи значителни рискове, включително възможността за пълна загуба на вложените средства. Миналите резултати не са гаранция за бъдещи такива. Всеки читател трябва да извърши собствено независимо проучване, да се консултира с квалифициран финансов съветник и внимателно да прецени своето финансово състояние, толерантност към риск и инвестиционни цели, преди да вземе каквото и да е решение. Авторът и borsite.net не носят отговорност или задължение за каквито и да е загуби, произтичащи от използването на информацията в статията.

Оставете коментар
Трябва да влезете или да се регистрирате, за да публикувате коментар.